KONTAN.CO.ID - JAKARTA. PT Petrosea Tbk (
PTRO) membukukan kinerja keuangan yang solid di sepanjang periode semester I-2026. Ini terlihat dari kondisi laba bersih dan pendapatan perusahaan yang masing-masing melonjak 902,5% dan 59%. Dalam rilis laporan keuangannya, perusahaan membukukan pendapatan sebesar US$543,98 juta, melonjak sekitar 59% dibandingkan periode yang sama tahun 2025 yang tercatat US$340,94 juta. Dari sisi bottom line, PTRO membukukan laba bersih alias laba yang diatribusikan kepada pemilik entitas induk mencapai US$10,78 juta, meroket 902,5% dari posisi sebelumnya US$1,07 juta.
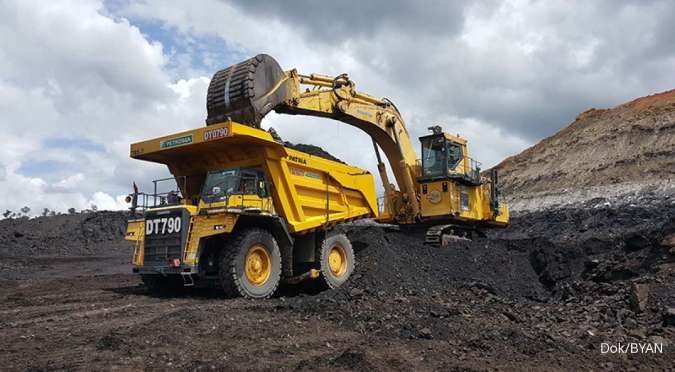
Analis Mega Capital Sekuritas Revo Gilang Firdaus mengatakan kontributor terbesar terhadap tambahan pendapatan sekitar US$203 juta ialah pertambangan. Segmen ini menyumbang tambahan sekitar US$135,7 juta. Beberapa pelanggan utama juga menunjukkan kenaikan signifikan, terutama PT Vale Indonesia, yang pendapatannya naik dari sekitar US$23,6 juta menjadi US$60,8 juta. Selain itu, BP Berau, Kideco, dan Freeport juga tetap menjadi pelanggan besar. Tak hanya itu, PTRO juga mulai mencatat US$28,2 juta revenue dari EPCI Offshore Oil & Gas, sedangkan pada semester I-2025 belum ada pendapatan dari segmen tersebut.
Baca Juga: HPM Nikel Direvisi, Begini Dampaknya terhadap Saham MBMA, NCKL, INCO dan ANTM Tahun ini juga mulai masuk pendapatan dari hasil akuisisi Grup Hafar pada Agustus 2025, yaitu Hafar Daya Konstruksi (HDK) dan Hafar Daya Samudera (HDS). Sedangkan dari sisi laba bersihnya, ada kenaikan yang signifikan akibat operasi yang dihentikan, bukan dari bisnis continuing operations. "Artinya ada one off yang berkaitan dengan divestasi PT Kemilau Mulia Sakti (KMS/PTKMS) kepada SINI beberapa waktu lalu. Oleh karena itu, investor perlu berhati hati dalam memprediksi laba bersih ke depannya," kata Revo kepada Kontan, Minggu (20/9/2026). Secara terpisah, Analis sekaligus Branch Manager Panin Sekuritas Pondok Indah Elandry Pratama mengungkapkan kinerja PTRO memang terlihat sangat kuat, tetapi kenaikan laba bersih 902,5% perlu dibaca secara proporsional karena terdapat basis efek yang lebih rendah dari periode sebelumnya. "Yang lebih penting justru pendapatan tumbuh 59% menjadi US$543,98 juta, menunjukkan ekspansi aktivitas operasional yang nyata," ucap Elandry. Pertumbuhan terutama ditopang peningkatan aktivitas mining services dan engineering & construction, ditambah mulai masuknya kontribusi offshore EPCI. Dus, secara top line growth, kualitas pertumbuhannya cukup solid karena berasal dari peningkatan skala bisnis, bukan hanya faktor non-operasional. Namun investor juga perlu melihat bahwa laba bersih US$10,78 juta terhadap pendapatan US$543,98 juta berarti net margin masih sekitar 2%. Ini menunjukkan PTRO merupakan bisnis dengan skala revenue besar tetapi margin relatif tipis. Maka, setelah fase ekspansi pendapatan, tantangan berikutnya ialah mengubah pertumbuhan tersebut menjadi margin expansion dan arus kas yang lebih kuat.
Baca Juga: Risiko Fiskal Bayangi Pergerakan CDS Indonesia hingga Akhir 2026 Prospek Kinerja PTRO
Revo bilang bahwa PTRO telah menandatangani kontrak dua kontrak jasa pertambangan dengan PT Pesona Bara Cakrawala (PBC) dan PT Cakrawala Bara Persada (CBP), keduanya merupakan anak usaha tidak langsung SINI dengan total Rp9,3 triliun. PTRO menjadi kontraktor yang mengerjakan operasional tambang dan PTRO berpotensi mendapatkan pendapatan dari aktivitas penambangan tersebut. "Estimasinya, PBC akan memulai operasi komersial pada kuartal keempat tahun 2026, diikuti oleh CBP pada kuartal keempat tahun 2027. Hal ini bisa menjadi katalis positif bagi revenue PTRO," ucap Revo. Sementara itu, Elandry menjelaskan untuk sisa 2026 sampai 2027, PTRO masih memiliki earnings visibility yang cukup baik dari kontrak dan proyek baru serta diversifikasi bisnis ke mining, EPC, offshore services dan supporting services. "Jika proyek-proyek baru masuk sesuai jadwal, pertumbuhan revenue masih berpotensi berlanjut dan operating leverage dapat membuat pertumbuhan laba lebih cepat dibandingkan pendapatan," ucap Elandry. Namun semakin agresif ekspansi PTRO, semakin penting memperhatikan execution risk dan balance sheet. Pertumbuhan membutuhkan alat berat, working capital dan belanja modal yang besar, sehingga leverage, interest expense dan operating cash flow perperating perlu dicermati. Katalisnya adalah tambahan kontrak, utilisasi alat berat yang meningkat, kenaikan margin dan commodity cycle yang kondusif.
Sebaliknya, risiko utama berasal dari keterlambatan proyek, cost overrun, kenaikan financing cost dan pelemahan harga komoditas yang dapat menekan aktivitas pelanggan.
Rekomendasi Saham
Dari sisi rekomendasi saham, Revo menjelaskan saat ini saham PTRO masih cenderung bergerak konsolidasi dengan volume yang relatif stabil meskipun masih lebih rendah dibandingkan dengan periode semester I-2026. Kecenderungan harga sahamnya bergerak antara Rp5.025-Rp5.850 per saham. Di samping itu, Elandry melihat ada perbedaan antara perkembangan fundamental dengan valuasi yang sudah diberikan pasar. Pertumbuhan laba PTRO memang sangat tinggi, tetapi harga saham juga telah lebih dahulu mengantisipasi ekspansi bisnis dan kontrak-kontrak baru tersebut. Jadi investor sebaiknya tidak hanya melihat angka pertumbuhan laba 902%, karena angka tersebut belum otomatis berarti valuasi saham menjadi murah.
Pada fase sekarang, PTRO sudah memasuki kondisi high expectation valuation. Pasar membutuhkan bukti bahwa pertumbuhan revenue dapat diterjemahkan menjadi margin yang lebih tinggi, cash flow yang sehat dan laba yang sustainable. Jika laba meningkat tetapi leverage dan kebutuhan capex juga naik agresif, ruang rerating valuasi bisa menjadi lebih terbatas. Dus, PTRO lebih menarik dengan strategi trading buy on weakness, bukan mengejar ketika terjadi rally. Area Rp5.200-Rp5.400 dapat menjadi area akumulasi bertahap dengan target Rp5.800-Rp6.000, kemudian Rp6.300 apabila momentum dan volume mendukung. Sementara area di bawah Rp5.000 menjadi level risk management. Untuk jangka menengah, katalis rerating berikutnya bukan lagi sekadar kontrak baru, tetapi kemampuan PTRO menghasilkan earnings conversion, margin expansion, dan free cash flow dari kontrak tersebut. Cek Berita dan Artikel yang lain di
Google News