KONTAN.CO.ID - JAKARTA. Kinerja PT Astra Agro Lestari Tbk (
AALI) diproyeksi masih cerah walau mendapat tekanan dari industri kelapa sawit atau crude palm oil (CPO) menjelang tahun 2027. Direktur Astra Agro Tingning Sukowignjo mengatakan, industri CPO di tahun 2027 didorong oleh peningkatan permintaan atas kebutuhan pangan dan biodiesel, baik dari pasar domestik maupun global. Minyak sawit dilihat tetap memiliki posisi kompetitif di antara minyak nabati utama dunia, sementara permintaan domestik juga terus berkembang.
Di Indonesia, konsumsi minyak sawit domestik hingga Juni 2026 tumbuh sekitar 5,5% dibandingkan periode yang sama tahun sebelumnya, antara lain ditopang kebutuhan pangan dan penyerapan biodiesel.
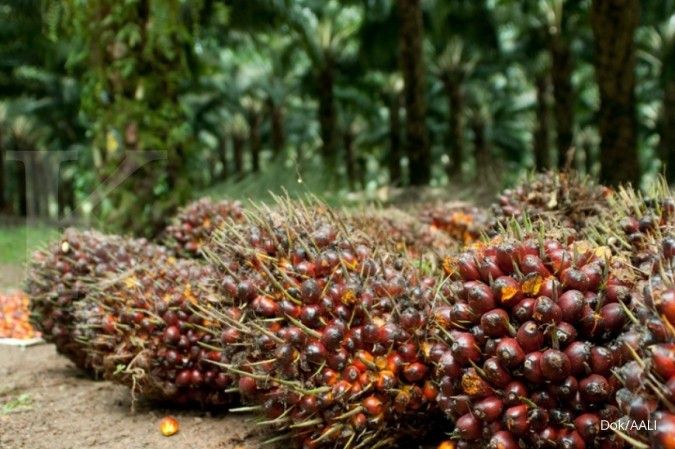
Baca Juga: Kinerja Saham ADMR Cenderung Stagnan, Ini Penyebabnya Namun, industri CPO ke depan juga menghadapi tantangan yang berasal dari dinamika geopolitik, kebijakan, dan iklim. “Masalah cuaca ini tak hanya dialami Indonesia, tetapi juga Malaysia,” ujarnya dalam Astra Media Day 2026, Rabu (23/9/2026). Di tengah tantangan ini, AALI tetap fokus untuk terus meningkatkan produktivitas hingga tahun 2027. Sebagai gambaran, produksi crude palm oil (CPO) Astra Agro per semester I 2026 tercatat sebesar 558 ribu ton. Sementara, volume penjualan CPO dan produk turunannya mencapai 898 ribu ton, meningkat dibandingkan 883 ribu ton pada periode yang sama tahun sebelumnya. Pada 2027, AALI pun menargetkan anggaran belanja modal alias
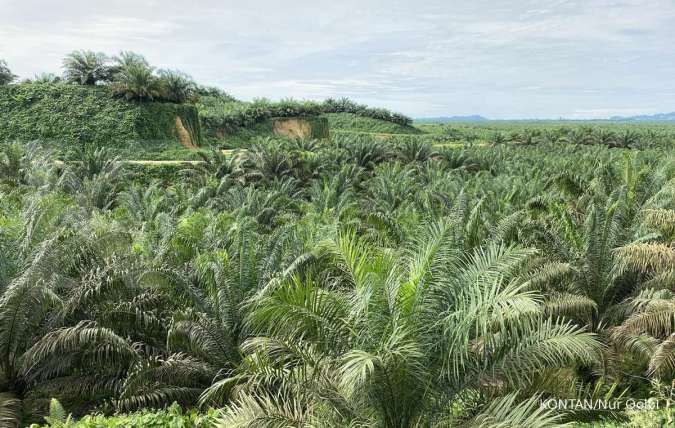
capital expenditure (capex) hingga Rp 1,4 triliun. Tingning bilang, anggaran capex AALI di tahun depan tak berbeda dengan alokasi tahun 2026 yang sebesar Rp 1,2 triliun - Rp 1,4 triliun. Prioritas utama penggunaan dana capex itu untuk melakukan penanaman kembali alias replanting. Sepanjang 2026, AALI telah menargetkan replanting hingga 8.000 hektare, dua kali lipat lebih luas dibandingkan rata-rata per tahun.
“Sisa capex (tahun 2027) ditujukan untuk mesin-mesin dan peralatan. Tujuannya adalah untuk mempercepat produktivitas di kondisi saat ini,” paparnya. Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta mengatakan, AALI masih memiliki ruang untuk mempertahankan kinerja positif hingga akhir 2026, meskipun momentum pertumbuhan kemungkinan tidak setinggi semester I 2026. Sebagai gambaran, pada semester I 2026, AALI membukukan laba bersih Rp1,10 triliun atau tumbuh 56,5% YoY, dengan pendapatan Rp15,26 triliun dan EBITDA Rp2,29 triliun. Kinerja tersebut ditopang kenaikan harga jual CPO, efisiensi biaya, serta optimalisasi produksi. Untuk kuartal III 2026, kinerja AALI masih berpotensi membaik secara kuartalan, terutama apabila harga CPO tetap berada pada level tinggi dan produksi relatif terjaga. “Namun, perbaikan laba akan sangat bergantung pada kombinasi harga jual CPO, volume produksi, yield kebun, serta biaya pupuk dan operasional,” ujarnya kepada Kontan, Rabu (23/9/2026). Nafan mengingatkan, faktor iklim juga perlu dicermati karena kondisi cuaca dapat memengaruhi produktivitas dan pola panen. “Di sisi lain, program replanting AALI menjadi faktor struktural yang positif untuk produktivitas jangka panjang, tetapi dalam jangka pendek dapat membatasi pertumbuhan volume karena sebagian area belum menghasilkan secara optimal,” ungkapnya.
Baca Juga: Cek Rekomendasi Saham dan Prospek IHSG Usai BI Tahan Suku Bunga di 5,75% Research Associate Panin Sekuritas Panin Sekuritas Luthfi Novardiansyah menambahkan, kinerja AALI di kuartal III 2026 akan relatif positif. Sentimennya ditopang oleh harga CPO global yang masih tinggi seiring dengan konflik di Timur Tengah yang belum mereda serta implementasi B50 sejak Juli 26 yang berpotensi meningkatkan permintaan biodiesel domestik. “Dari sisi produksi, dampak El Nino terhadap produktivitas tanaman bersifat lagging, sehingga dampak yang lebih material baru berpotensi terlihat pada awal 2027,” ujarnya kepada Kontan, Rabu. Analis BRI Danareksa Sekuritas Abida Massi Armand menjelaskan, arah margin AALI di semester II 2026 bergantung pada disiplin cost of production di tengah replanting yang masih berjalan. Nafan melihat, untuk akhir 2026 hingga 2027, katalis utama AALI tetap berasal dari harga CPO, implementasi B50, produktivitas kebun, efisiensi biaya, serta potensi peningkatan permintaan domestik. Implementasi B50 mulai 1 Juli 2026 meningkatkan penyerapan CPO domestik, sehingga secara struktural dapat menopang harga dan menjaga keseimbangan penjualan dan permintaan sawit. Namun, terdapat sejumlah faktor pemberat, terutama potensi kenaikan biaya pupuk, siklus replanting, produktivitas kebun yang masih perlu ditingkatkan, serta ketergantungan pada harga CPO. “Kinerja AALI berpotensi menghadapi tekanan pada 2027 akibat kenaikan biaya pupuk,” katanya. Terkait kebijakan ekspor melalui Danantara Sumberdaya Indonesia (DSI) pada Januari 2027, sentimennya lebih tepat disebut sebagai risk factor daripada otomatis negatif terhadap fundamental AALI. Mekanisme ekspor satu pintu dapat meningkatkan risiko terhadap fleksibilitas penjualan, administrasi, waktu pembayaran, dan margin apabila mekanisme harga maupun kontrak berubah. Namun, pemerintah menegaskan bahwa kewajiban DMO CPO tetap berlaku dan ketentuan ekspor lainnya pada dasarnya tidak berubah hanya karena pihak eksportir dialihkan kepada DSI.
Baca Juga: Bunga Acuan Tetap 5,75%, RDPT Masih Menarik Dicermati Investor Nafan mengingatkan, AALI sendiri sebelumnya menyatakan belum dapat mengukur dampak secara komprehensif karena detail regulasi belum sepenuhnya tersedia. “Risiko terbesar DSI saat ini lebih pada ketidakpastian mekanisme dan eksekusi, bukan perubahan langsung terhadap fundamental perseroan,” ungkapnya. Dibandingkan peers emiten CPO lainnya, AALI memiliki karakter yang relatif defensif karena didukung neraca yang kuat, tanpa utang berbunga material per kuartal II 2026, serta basis operasional dan efisiensi yang cukup solid. “Namun, dari sisi produktivitas, AALI masih perlu meningkatkan yield dan mengurangi ketergantungan terhadap tandan buah segar (TBS) eksternal,” paparnya. Luthfi melihat, sentimen positif AALI hingga tahun depan berasal dari harga CPO dan peningkatan mandatory biodiesel.
Kehadiran DSI dampaknya saat ini masih relatif netral terhadap AALI, karena besaran fee atau margin atas penjualan CPO belum ditetapkan. “Namun, apabila ke depan terdapat fee atau margin yang dibebankan sehingga berpotensi menekan margin perseroan, kebijakan tersebut dapat menjadi sentimen negatif,” ungkapnya. Nafan dan Luthfi belum memberikan rekomendasi untuk AALI. Sementara, Abida merekomendasikan beli untuk AALI dengan target harga Rp 8.700 per saham. Cek Berita dan Artikel yang lain di
Google News