KONTAN.CO.ID - JAKARTA. Strategi diversifikasi dan ekspansi anorganik PT Chandra Asri Pacific Tbk (
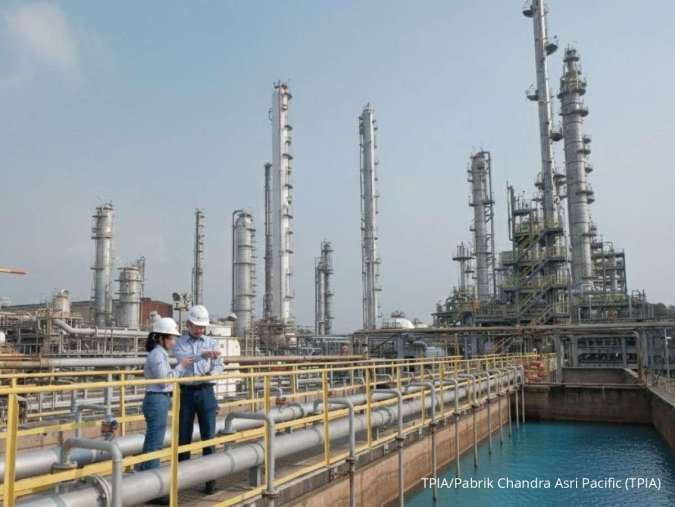
TPIA) menjadi katalis positif bagi pertumbuhan jangka panjang, meski volatilitas pasar dan risiko beban keuangan tetap membayangi profitabilitas perseroan. Senior Market Analyst Mirae Asset Sekuritas Nafan Aji Gusta menilai bahwa manuver ekspansi anorganik dan diversifikasi ke empat pilar utama mampu menopang kinerja TPIA hingga akhir 2026. Keempat pilar tersebut, yang meliputi petrokimia, energi, infrastruktur, dan mobilitas, diharapkan dapat memangkas ketergantungan perseroan terhadap siklus industri petrokimia yang kerap berfluktuasi.
Akuisisi saham minoritas di Changi Airport Fuel Hydrant Installation Pte Ltd (CAFHI) melalui Aster Chemicals and Energy Pte Ltd merupakan salah satu langkah strategis perseroan untuk meraup pendapatan yang lebih stabil dari infrastruktur distribusi bahan bakar penerbangan.
Baca Juga: Bos Danantara Buka Suara soal MSCI Klaim Fundamental Emiten RI Masih Kuat Optimalisasi fasilitas pengolahan serta peningkatan efisiensi hasil konsolidasi bisnis, termasuk pengembangan jaringan SPBU Esso, diyakini mampu memperkuat arus kas dan EBITDA perseroan. "Investor perlu mencermati bahwa kenaikan pendapatan tidak selalu diikuti peningkatan laba bersih dengan laju yang sama, karena profitabilitas tetap dipengaruhi oleh margin petrokimia, biaya bahan baku, beban operasional, dan biaya pendanaan," terang Nafan kepada Kontan, Kamis (22/10/2026). Hal tersebut menegaskan bahwa realisasi kinerja keuangan ke depan akan sangat bergantung pada efektivitas sinergi dari pengelolaan aset-aset baru tersebut. Di sisi lain, laju pertumbuhan perusahaan juga tidak lepas dari berbagai tantangan makroekonomi, terutama ketidakpastian permintaan global serta tekanan kelebihan kapasitas produksi petrokimia di wilayah Asia yang menekan harga jual. Fluktuasi harga minyak mentah bagaikan pisau bermata dua; di satu sisi mendongkrak pendapatan segmen energi, namun di sisi lain berisiko melambungkan biaya persediaan dan kebutuhan modal kerja. Terkait manuver perseroan ini, rasio utang bersih (
net gearing) yang berada di level 51% turut menjadi sorotan utama di tengah upaya menjaga fleksibilitas kas. "Rasio
net gearing sebesar 51% juga perlu diperhatikan karena ekspansi yang terlalu agresif berpotensi meningkatkan beban bunga dan risiko keuangan, meskipun perusahaan memiliki posisi kas yang kuat," ujar Nafan.
Baca Juga: Rupiah Spot Ditutup Melemah 0,21% ke RP 18.060 per Dolar AS pada Kamis (22/10/2026) Oleh sebab itu, disiplin alokasi modal, pengendalian utang, dan efisiensi operasional menjadi kunci utama agar aset baru dapat memberikan kontribusi nyata terhadap arus kas dan nilai tambah bagi pemegang saham. Berdasarkan tinjauan atas prospek fundamental dan tantangan industri tersebut, Nafan merekomendasikan
accumulative buy untuk saham TPIA dengan target harga Rp 2.250 per saham. Cek Berita dan Artikel yang lain di
Google News