KONTAN.CO.ID - JAKARTA. Prospek saham PT Sumber Alfaria Trijaya Tbk (
AMRT) atau Alfamart dinilai masih ditopang oleh karakteristik bisnis ritel kebutuhan pokok yang relatif defensif. Meski demikian, investor perlu mencermati sejumlah tantangan, mulai dari pelemahan nilai tukar rupiah, tekanan daya beli masyarakat, hingga kenaikan biaya operasional. Senior Market Analyst Mirae Asset Sekuritas Nafan Aji Gusta mengatakan dampak langsung dari sentimen pelemahan rupiah yang persisten hingga mendekati level Rp 18.200 per dolar AS terhadap biaya pengadaan barang AMRT relatif terbatas.
Pasalnya, struktur penjualan AMRT didominasi produk
fast-moving consumer goods (FMCG) dan kebutuhan pokok dari produsen domestik. Dengan demikian, beban pokok penjualan (COGS) perusahaan tidak terlalu terekspos secara langsung terhadap fluktuasi nilai tukar.
Baca Juga: MEDC Tebar Dividen Interim Rp540 Miliar, Cek Profil Emiten dan Kinerja Terkini "Meski begitu, tekanan kurs tetap berpotensi memberikan dampak tidak langsung apabila produsen FMCG meneruskan kenaikan biaya bahan baku impor kepada peritel (
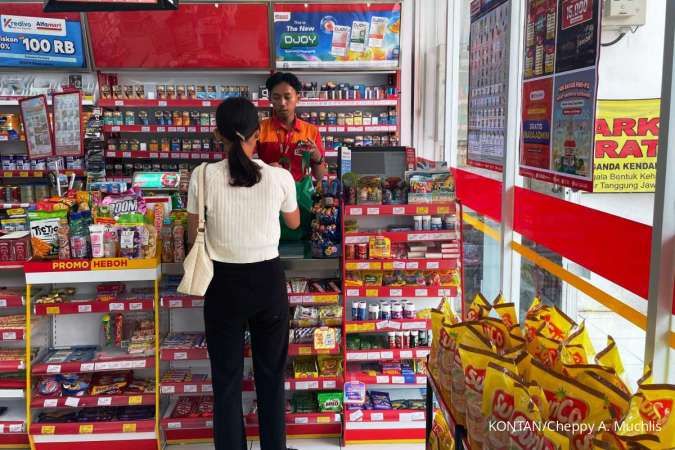
price-pass-through)," ujar Nafan kepada Kontan, Selasa (3/11/2026). Namun, menurut Nafan, skala ekonomi AMRT yang besar memberikan daya tawar kuat kepada perusahaan untuk memitigasi potensi tekanan terhadap margin kotor. Di sisi lain, rencana pengenaan pajak terhadap transaksi digital diperkirakan memberikan dampak minimal terhadap total pendapatan konsolidasi AMRT. Sebab, platform digital seperti Alfagift lebih berperan sebagai sarana meningkatkan loyalitas pelanggan dan memperkuat strategi omnichannel. Sementara itu, mayoritas transaksi perusahaan masih berasal dari aktivitas belanja fisik harian di gerai. Nafan menambahkan, karakteristik produk AMRT yang didominasi kebutuhan dasar juga membuat bisnis perusahaan relatif defensif di tengah pelemahan daya beli masyarakat. Konsumen cenderung melakukan penyesuaian pola belanja dengan beralih ke kemasan lebih kecil serta memprioritaskan belanja di gerai yang lokasinya dekat dengan tempat tinggal.
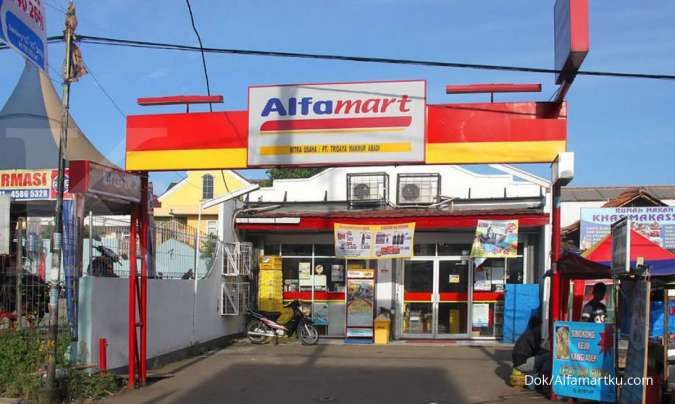
Baca Juga: Harga Emas Terkoreksi 3% Dalam Sepekan, Analis Melihat Peluang Rebound Memasuki periode 2027, Nafan melihat sejumlah katalis yang berpotensi menopang pertumbuhan kinerja AMRT. Salah satunya adalah kelanjutan ekspansi gerai baru. Hingga September 2026, perusahaan mengoperasikan sekitar 21.500 hingga 21.900 gerai. Jumlah tersebut meningkat dibandingkan awal tahun ketika AMRT mengoperasikan 21.120 gerai. AMRT menargetkan pembukaan 800 gerai Alfamart baru sepanjang 2026. Lebih dari separuh gerai baru tersebut direncanakan berlokasi di luar Pulau Jawa. Ekspansi tersebut diharapkan dapat mendorong pertumbuhan penjualan toko yang sama atau
same store sales growth (SSSG), sekaligus meningkatkan profitabilitas perusahaan. Selain itu, optimalisasi pusat distribusi (
distribution center), penguatan integrasi ekosistem digital Alfagift, serta peningkatan kontribusi pendapatan berbasis biaya (
fee-based income) dari layanan pembayaran digital di gerai juga berpotensi meningkatkan efisiensi dan margin usaha. Meski demikian, investor tetap perlu mencermati sejumlah risiko yang membayangi prospek AMRT. "Di sisi lain, beberapa risiko dan sentimen negatif yang perlu dicermati meliputi potensi penurunan belanja produk
discretionary akibat inflasi, serta kenaikan biaya operasional seperti upah minimum dan biaya sewa tempat," lanjut Nafan. Dari sisi strategi pertumbuhan, alokasi belanja modal (
capex) yang ditopang arus kas internal menjadi salah satu faktor penting untuk mendukung pengembangan jaringan gerai dan infrastruktur teknologi informasi (IT).
Berdasarkan laporan keuangan konsolidasian per 30 September 2026, AMRT membukukan pendapatan neto sebesar Rp 101,28 triliun. Perolehan tersebut meningkat sekitar 7,21% dibandingkan periode yang sama tahun sebelumnya sebesar Rp 94,48 triliun. Sejalan dengan pertumbuhan pendapatan, laba bersih yang dapat diatribusikan kepada pemilik entitas induk juga meningkat. Hingga 30 September 2026, AMRT mencatatkan laba bersih sebesar Rp 2,40 triliun, naik sekitar 3,79% secara tahunan atau
year on year (YoY) dibandingkan Rp 2,31 triliun pada periode yang sama 2025. Mempertimbangkan faktor di atas, Nafan memberikan rekomendasi saham AMRT saat ini adalah
wait and see. Cek Berita dan Artikel yang lain di
Google News