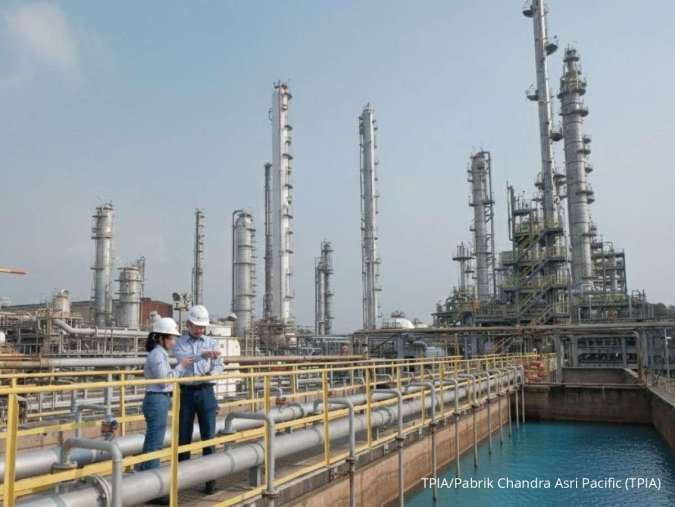
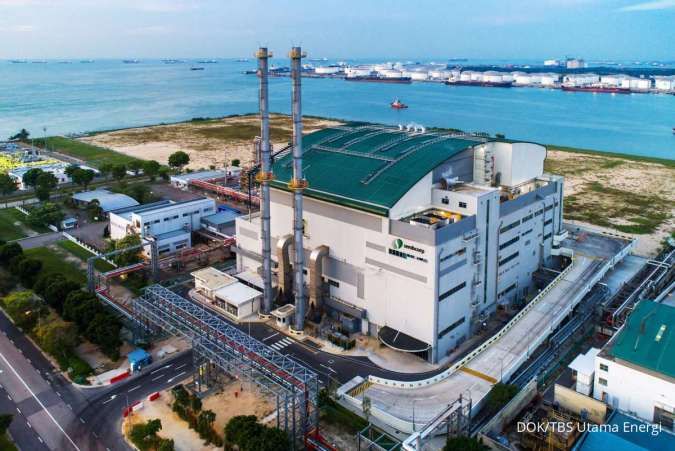
KONTAN.CO.ID - JAKARTA. Langkah PT Chandra Asri Pacific Tbk (
TPIA) untuk mengakuisisi infrastruktur bahan bakar penerbangan di Bandara Changi semakin mempertegas strategi ekspansi anorganik perusahaan demi memperkuat pilar bisnisnya di regional. Analis Maybank Sekuritas Kevin Halim menilai bahwa pembelian saham minoritas oleh unit bisnis TPIA, yaitu Aster Chemicals and Energy Pte Ltd (Aster), di perusahaan pengelola infrastruktur avtur Changi Airport Fuel Hydrant Installation Pte Ltd (CAFHI), akan mempercepat strategi hilirisasi. Aksi korporasi ini memuluskan jalan bagi Aether Fuels, ventura investasi Aster, untuk segera mengomersialkan teknologi
sustainable aviation fuel (SAF) berbasis limbah karbon.
Baca Juga: Kinerja Investasi Emas Mengungguli Instrumen Investasi Lain, Apa Pemicunya? Fasilitas Aether di kilang Pulau Bukom direncanakan memproduksi bahan bakar ramah lingkungan sebanyak 50 barel per hari atau setara dengan dua kiloton per tahun, dengan target komersial pada 2028. Rencana peningkatan skala ke depannya mencapai 100 kiloton per tahun diyakini sejalan dengan ambisi Singapura sebagai pusat SAF regional. Pendapatan dari Aether bahkan diproyeksikan mencapai US$ 283 juta per tahun apabila harga SAF stabil di kisaran US$ 2.830 per ton di pasar komoditas energi global saat ini. "Dengan kas sebesar US$ miliar dan rasio utang bersih (net gearing) sebesar 51% pada semester pertama tahun 2026, kami melihat adanya ruang untuk ekspansi anorganik lebih lanjut di keempat pilar bisnisnya: petrokimia, energi, infrastruktur, dan mobilitas," ungkap Kevin dalam risetnya, (30/8/2026). Dana tunai tersebut menjadi katalis manuver pertumbuhan perusahaan. Pengembangan lini bisnis avtur ini sejatinya tidak dapat dipisahkan dari strategi integrasi jangka panjang TPIA untuk lepas dari volatilitas industri petrokimia murni. Akuisisi ini melengkapi pengambilalihan jaringan ritel Esso serta Cycle & Carriage di Singapura. Ekspansi mobilitas ini diperkirakan menambah laba sebelum bunga, pajak, depresiasi, dan amortisasi (EBITDA) berulang hingga US$ 200 juta.
Baca Juga: Rupiah Terus Melemah ke Rp 18.042 Per Dolar AS di Tengah Hari Ini (22/10), Asia Mixed Ditambah kontribusi bisnis infrastruktur sebesar US$ 50 juta, perusahaan mendapat tambahan EBITDA solid sekitar US$ 250 juta per tahun, mewakili sekitar 15 hingga 20% dari estimasi EBITDA 2026 hingga 2028. Di sisi lain, aktivitas operasional segmen energi melalui Kilang Bukom diproyeksikan memberikan kinerja finansial impresif. Analis Bahana Sekuritas Abdusshomad Cakra Buana mengutarakan bahwa tren margin penyulingan yang terus beranjak tangguh mampu menjadi pelindung laba perusahaan di tengah pengetatan pasokan global. Ketatnya suplai dipicu oleh gangguan kilang Timur Tengah dan potensi pembatasan ekspor diesel Amerika Serikat. Momentum pemulihan TPIA secara spesifik muncul dari tertundanya arus pengadaan minyak mentah Bukom selama rentang satu hingga dua bulan ke depan. Biaya minyak mentah yang tertunda di kisaran US$ 85 per ekuivalen barel, lebih rendah dari harga kuartal ketiga sebesar US$ 94 per barel, dapat membalikkan beban tekanan persediaan sebelumnya. "Kami menaikkan estimasi laba inti TPIA menjadi US$ 607 juta/US$ 361 juta/US$ 399 juta untuk periode 2026–2028. Estimasi laba periode 2026-2028 tersebut masing-masing naik 11,5%, 23% dan 28%. Peningkatan untuk tahun 2026 didorong oleh Bukom, di mana kondisi ekonomi penyulingan yang lebih kuat mendukung perolehan EBITDA sebesar US$ 1,35 miliar," terang Abdusshomad dalam risetnya, (29/9/2026). Keandalan efisiensi ini ditopang oleh pergerakan harga jual produk olahan yang merangkak naik.
Baca Juga: IHSG Balik Menguat ke 5.418,9 di Sesi Pertama, Top Gainers LQ45: MAPI, BUMI, MBMA Dinamika ini berpotensi mendongkrak margin akuntansi
Gross Refining Margin (GRM) bersih perusahaan menjadi kisaran US$ 28 per ekuivalen barel pada kuartal ketiga mendatang, melesat meninggalkan level US$ 10 per ekuivalen barel pada kuartal silam. Tidak berhenti di situ, TPIA turut mempersiapkan peremajaan fasilitas
Condensate Splitter Unit (CSU) pada kuartal IV kelak dan beroperasi penuh pada 2027. Revitalisasi kapasitas ini diprediksi menambah produksi sebesar 21,3 juta barel setara minyak.
Fasilitas ditargetkan mampu menyusutkan biaya tunai operasional unit cracker etilena Jurong hingga 20% melalui skema pasokan nafta internal. Aster Chemical diasumsikan akan menyerap 45% pasokan nafta secara mandiri dari produksi kilang penyulingan Bukom tersebut. Melihat prospek pertumbuhan fundamental serta ketahanan bisnis perusahaan, Kevin merekomendasikan
buy untuk saham TPIA dengan target harga Rp 2.600. Senada, Abdusshomad merekomendasikan
buy untuk saham TPIA dengan target harga Rp 2.350. Cek Berita dan Artikel yang lain di
Google News