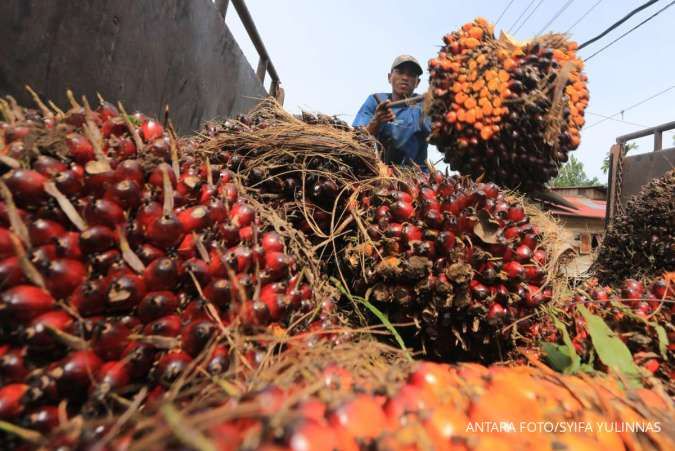
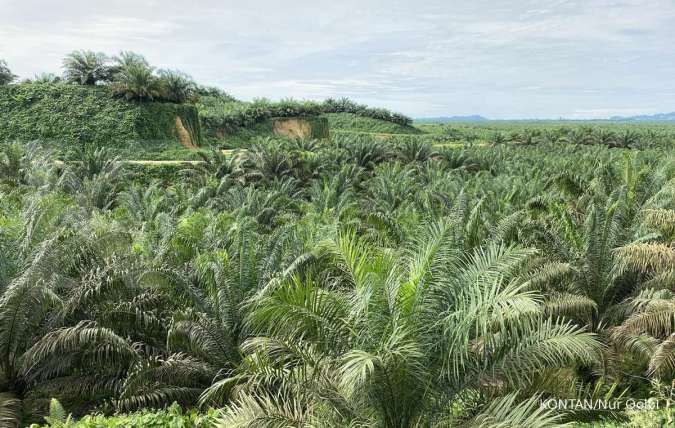
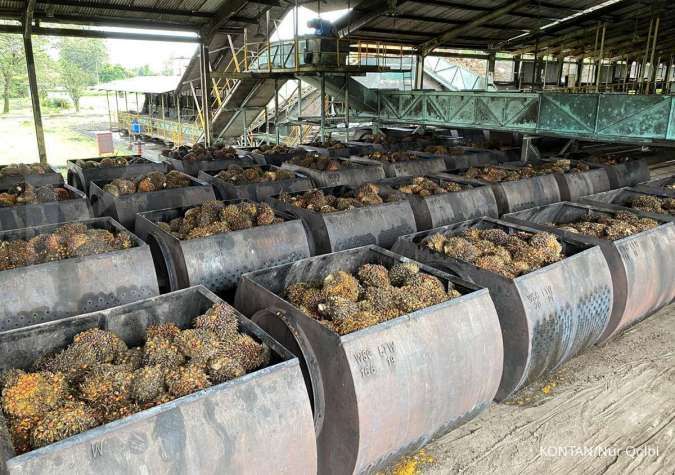
KONTAN.CO.ID - JAKARTA. Komoditas minyak kelapa sawit alias crude palm oil yang menopang pertumbuhan bea keluar per September 2026 dinilai sebagai sentimen positif para emiten CPO. Asal tahu saja, Kementerian Keuangan mencatat penerimaan kepabeanan dan cukai mencapai Rp 240,28 triliun hingga akhir September 2026 atau 71,51% dari total target di APBN 2026. Dari situ, CPO berkontribusi besar dari sisi bea keluar per Agustus 2026 sejalan dengan harga komoditas yang naik dan volume ekspor yang meningkat.
Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta mengatakan, kenaikan penerimaan bea keluar yang ditopang oleh komoditas CPO dapat menjadi indikasi bahwa aktivitas perdagangan dan ekspor sawit Indonesia masih cukup kuat hingga 2026. Namun, kenaikan penerimaan bea keluar tidak serta-merta berarti seluruh emiten CPO mengalami pertumbuhan ekspor dengan besaran yang sama. “Sebab, kinerja masing-masing perusahaan sangat dipengaruhi oleh volume produksi, komposisi penjualan domestik dan ekspor, harga jual rata-rata, serta strategi hilirisasi,” ujarnya kepada Kontan, Rabu (7/10/2026).
Baca Juga: Terungkap Broker Transaksi Jumbo BYAN Rp 26,1 Triliun Rabu (7/10), Ini Pelakunya Secara industri, peningkatan harga CPO dan volume ekspor memang menjadi katalis positif bagi pendapatan emiten perkebunan. Terutama, bagi perusahaan yang memiliki produksi besar, produktivitas kebun yang baik, serta eksposur ekspor yang relatif tinggi. Dengan demikian, untuk melihat emiten mana yang paling kuat dari sisi ekspor, investor sebaiknya tidak hanya melihat nilai ekspor nasional. “Tetapi juga mencermati pertumbuhan volume penjualan, harga rerata jual (ASP) CPO, kontribusi penjualan ekspor terhadap pendapatan, serta perkembangan margin masing-masing emiten,” ungkapnya. Equity Analyst PT Indo Premier Sekuritas (IPOT), Imam Gunadi melihat, realisasi bea keluar yang tinggi dapat menjadi indikasi bahwa aktivitas perdagangan CPO tetap kuat, tetapi belum bisa secara langsung diterjemahkan sebagai kenaikan volume ekspor masing-masing emiten. “Penerimaan bea keluar dipengaruhi oleh kombinasi harga referensi dan volume ekspor,” ujarnya kepada Kontan, Rabu (7/10/2026). Untuk sektor perkebunan, faktor harga CPO menjadi katalis yang lebih penting terhadap kinerja emiten. Harga CPO rata-rata hingga kuartal III 2026 berada di MYR 4.548 per ton. Apabila harga tersebut dapat bertahan, core net profit emiten CPO pada semester II 2026 dapat tumbuh sekitar 15% secara semesteran. “Bahkan, setiap kenaikan MYR 100 per ton pada rata-rata harga CPO kuartal III dan IV 2026 berpotensi memberikan tambahan sekitar 1,2% terhadap estimasi earnings semester II,” tuturnya. Imam melihat, DSNG, TAPG, LSIP, dan AALI sama-sama akan mendapatkan manfaat dari kenaikan harga CPO. Namun, dari sisi sensitivitas laba, AALI relatif paling sensitif dengan kenaikan sekitar 2% pada net income tahun penuh 2026 apabila harga rata-rata CPO di semester II 2026 naik MYR 100 per ton.
Baca Juga: Target Marketing Sales PANI Rp 4,3 Triliun pada 2026 Masih Realistis Tercapai Sementara itu, DSNG, TAPG, dan LSIP masing-masing sekitar 0–1%. “Namun, jika dilihat emiten mana yang paling menarik secara investasi, harga DSNG performanya relatif tertinggal dan memiliki upside terhadap target price paling besar dibandingkan peers,” tuturnya. Untuk prospek akhir 2026 hingga 2027, sektor CPO masih memiliki prospek yang cukup positif meskipun terdapat tantangan dari implementasi mandatory B50. Nafan melihat, kebijakan B50 memang berpotensi mengurangi volume CPO yang tersedia untuk pasar ekspor, karena semakin besar produksi akan diserap oleh kebutuhan biodiesel domestik. Namun, dari sisi harga, kondisi tersebut justru berpotensi menjadi katalis karena pasokan CPO Indonesia di pasar global menjadi lebih terbatas. Artinya, penurunan volume ekspor belum tentu berdampak negatif terhadap pendapatan maupun profitabilitas emiten apabila dapat dikompensasi oleh kenaikan harga CPO, peningkatan penyerapan domestik, serta perbaikan margin. “Selain itu, apabila produksi sawit global menghadapi gangguan akibat faktor cuaca seperti El Niño, potensi kenaikan harga CPO dapat semakin besar. Dalam kondisi tersebut, strategi emiten sebaiknya tidak lagi hanya mengandalkan pertumbuhan volume ekspor, tetapi juga meningkatkan produktivitas perkebunan, efisiensi biaya, hilirisasi produk, serta mengoptimalkan penjualan ke pasar domestik yang mendapatkan dukungan dari program biodiesel. Emiten yang memiliki kebun dengan produktivitas tinggi, struktur biaya efisien, neraca sehat, dan kemampuan hilirisasi akan relatif lebih resilien menghadapi perubahan kebijakan ekspor maupun B50. Menurut Nafan, PT Astra Agro Lestari Tbk (AALI), PT Triputra Agro Persada Tbk (TAPG), dan PT Dharma Satya Nusantara Tbk (DSNG) sebagai beberapa emiten yang berpotensi menjadi jawara sektor hingga 2027. AALI unggul dari sisi skala, integrasi dan kualitas fundamental. TAPG menarik dari sisi pertumbuhan produksi serta sensitivitas terhadap kenaikan harga CPO, sedangkan DSNG memiliki keunggulan dari sisi diversifikasi dan efisiensi. “Secara keseluruhan, prospek sektor CPO cukup konstruktif hingga 2027, dengan katalis utama berasal dari implementasi B50, potensi kenaikan harga CPO, keterbatasan pasokan minyak nabati global, serta peluang peningkatan margin bagi emiten yang mampu menjaga produktivitas dan efisiensi,” ungkapnya. Imam melihat prospek sektor CPO masih positif hingga akhir 2026, terutama karena kombinasi harga CPO yang relatif tinggi, peningkatan kebutuhan domestik untuk biodiesel, serta kenaikan harga minyak mentah.
Baca Juga: Saham AMRT Terkoreksi 36%, Analis Ungkap Penyebab dan Prospek hingga Akhir 2026 Salah satu perubahan struktural yang penting adalah implementasi B50. Program ini meningkatkan penyerapan CPO domestik karena biodiesel menggunakan 50% bahan baku berbasis sawit. Peningkatan campuran biodiesel membuat hubungan harga CPO dengan harga minyak mentah semakin kuat. Korelasi CPO dengan crude oil yang secara historis sekitar 53% meningkat menjadi 83% pada 2026. “Dengan demikian, B50 bukan hanya menjadi risiko terhadap ekspor karena sebagian CPO dialihkan untuk kebutuhan domestik, tetapi justru dapat menjadi penopang harga CPO melalui peningkatan domestic absorption,” tuturnya. Mengingatkan kembali, B50 sendiri mulai diberlakukan sejak 1 Juli 2026 dan ditargetkan fully implemented pada 1 Oktober 2026. Artinya, sentimen ekspor tetap menjadi salah satu sumber permintaan penting, tetapi ke depan pertumbuhan sektor tidak lagi hanya bergantung pada volume ekspor. Dengan B50, Indonesia memiliki tambahan sumber permintaan domestik yang cukup struktural. “Apabila volume ekspor sedikit tertekan karena domestic absorption meningkat, dampaknya masih dapat dikompensasi oleh harga CPO yang lebih kuat,” katanya. Selain itu, kenaikan harga minyak mentah juga menjadi katalis. Ketika harga minyak naik, keekonomian biodiesel menjadi lebih baik karena gap antara harga biodiesel dan solar fosil menyempit. Estimasinya, setiap kenaikan harga crude oil sebesar US$ 5 per barel dapat menurunkan kebutuhan subsidi biodiesel sekitar Rp 5 triliun. Hal ini berpotensi mengurangi kebutuhan kenaikan pungutan ekspor, sehingga produsen dapat menangkap lebih banyak upside harga CPO. Untuk tahun 2027, prospek emiten CPO tetap positif tetapi lebih berhati-hati. Ada risiko penurunan yield akibat dampak kekeringan yang baru terasa dengan lag pada semester II 2027. Tekanan tersebut berpotensi menekan pertumbuhan laba. Namun, jika harga crude oil tetap tinggi, sebagian dampak tersebut masih dapat dikompensasi oleh harga CPO yang lebih kuat. “Untuk jawara sektor, Imam memilih DSNG dengan alasan valuasi yang relatif lebih menarik dan masih terdapat upside yang lebih besar dibandingkan peers,” katanya. Equity Research Analyst Kiwoom Sekuritas Abdul Azis Setyo Wibowo menambahkan, emiten dengan basis perkebunan dan volume produksi besar serta eksposur pasar ekspor yang tinggi cenderung lebih diuntungkan dari momentum tersebut.
Baca Juga: Meski Sedang Tertekan, Reksadana Pasar Uang dan Pendapatan Masih Menarik “Emiten perlu fokus pada peningkatan produktivitas, efisiensi biaya, dan downstream. Emiten dengan produksi besar dan integrasi downstream berpotensi lebih unggul,” ujarnya kepada Kontan, Rabu.
Imam pun menyarankan investor untuk mencermati saham DSNG dengan target harga Rp 2.000 per saham. Nafan merekomendasikan akumulasi beli untuk JARR dan TAPG dengan target harga masing-masing Rp 6.025 per saham dan Rp 2.280 per saham. Rekomendasi add juga disematkan Nafan untuk LSIP dan DSNG dengan target harga masing-masing Rp 1.875 per saham dan Rp 1.795 per saham. Sementara, Azis merekomendasikan trading buy untuk SSMS dengan target Rp 1.150 per saham. Cek Berita dan Artikel yang lain di
Google News