KONTAN.CO.ID - JAKARTA. Pergantian Menteri Keuangan dari Purbaya Yudhi Sadewa ke Suahasil Nazara dinilai dapat membawa perubahan pada arah kebijakan cukai rokok. Analis CGS International Sekuritas Jason Chandra memperkirakan kenaikan tarif cukai hasil tembakau (CHT) pada 2027 tidak akan agresif. Jason dalam riset 16 September 2026, menilai, pendekatan Suahasil terhadap industri hasil tembakau cenderung lebih menekankan keseimbangan antara penerimaan negara, kesehatan, keberlangsungan industri, penyerapan tenaga kerja, serta pemberantasan rokok ilegal. Suahasil resmi menggantikan Purbaya sebagai Menteri Keuangan mulai 14 September 2026. Pada awal masa jabatannya, Suahasil juga menegaskan bahwa pemerintah akan terus memperkuat penindakan terhadap peredaran rokok ilegal. Ia meminta Direktorat Jenderal Bea dan Cukai melanjutkan dan memperkuat penindakan terhadap berbagai aktivitas ilegal, termasuk rokok ilegal.
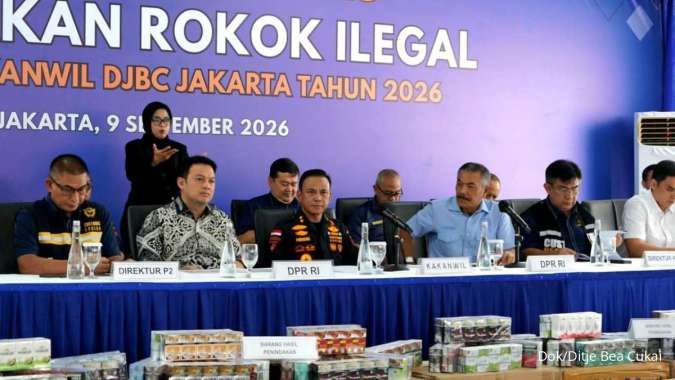
Baca Juga: Diastika (CHEK) Rampungkan Buyback 80 Juta Saham, Habiskan Dana Rp 11,98 Miliar Menurut Jason, dalam enam bulan di 2026 telah dilakukan sekitar 8.500 operasi penindakan perdagangan rokok ilegal di seluruh Indonesia. Operasi tersebut menghasilkan penyitaan sekitar 904 juta batang rokok ilegal, atau meningkat 95% secara tahunan. CGS Sekuritas menilai penguatan pemberantasan rokok ilegal tersebut sejalan dengan kerangka kebijakan Suahasil yang selama ini lebih menekankan keberlanjutan industri dibandingkan mengandalkan kenaikan tarif cukai secara agresif. "Pendekatan ini, menurut kami, mencerminkan posisi yang berada di antara pandangan Purbaya dan Sri Mulyani terkait kebijakan cukai rokok," tulis Jason dalam risetnya. CGS International Sekuritas juga telah mengumpulkan berbagai pernyataan publik Suahasil selama 10 tahun sebelum penunjukannya sebagai Menteri Keuangan. Berdasarkan kajian tersebut, Jason menyebut Suahasil secara historis menolak kenaikan tarif cukai yang terlalu tinggi karena berpotensi berdampak negatif terhadap industri tembakau dan lapangan kerja. Saat masih menjabat sebagai Wakil Menteri Keuangan, Suahasil juga berulang kali menekankan keberlangsungan industri, penyerapan tenaga kerja dan pemberantasan rokok ilegal sebagai pertimbangan utama selain aspek kesehatan dan penerimaan negara. Meski tetap mendukung kenaikan cukai untuk menekan konsumsi dan meningkatkan penerimaan negara, kerangka kebijakan empat pilar yang dianut Suahasil dinilai memberikan penekanan lebih besar pada keseimbangan berbagai tujuan tersebut. Dengan melihat arah kebijakan tersebut, CGS International memperkirakan tarif CHT pada 2027F tetap tidak berubah. Proyeksi ini sejalan dengan arah kebijakan yang sebelumnya telah ditetapkan dalam pembahasan awal APBN 2027.
Baca Juga: Rupiah Spot Melemah 0,12% ke Rp 17.779 per Dolar AS pada Senin (21/9) Pagi Atas dasar itu, CGS mempertahankan rekomendasi Overweight terhadap sektor rokok. Jason menilai sektor ini masih ditopang kenaikan harga jual produk yang konsisten dan pemulihan pertumbuhan volume penjualan industri. Kondisi tersebut mendukung proyeksi pertumbuhan laba per saham (EPS) CAGR sektor rokok sebesar 11% pada periode 2026F-2028. Dari sisi valuasi, sektor rokok diperdagangkan sekitar 8 kali P/E 2027, atau sekitar dua standar deviasi di bawah rata-rata lima tahunnya. Sementara itu, imbal hasil dividen 2027 diperkirakan berada di kisaran 12%-14%. Menurut CGS, terdapat sejumlah katalis yang dapat mendorong re-rating sektor rokok, terutama pemberantasan rokok ilegal yang lebih menyeluruh dan volume penjualan yang lebih baik dari perkiraan. Sebaliknya, risiko sektor antara lain volume penjualan yang lebih lemah dari perkiraan, kebutuhan belanja iklan yang lebih tinggi untuk mempertahankan pertumbuhan pendapatan, serta potensi kenaikan tarif pajak pertambahan nilai (PPN). CGS memperkirakan fokus pemerintah untuk meningkatkan penerimaan negara dapat kembali mendorong realisasi kenaikan tarif PPN yang sebelumnya tertunda, termasuk terhadap produk tembakau. Berdasarkan perhitungan CGS, setiap kenaikan tarif PPN sebesar 1% berpotensi menekan laba bersih tahun 2027 Gudang Garam, HM Sampoerna, dan Wismilak Inti Makmur masing-masing sekitar 8%, 7%, dan 6%. Untuk saham rokok, Jason memberikan rekomendasi Add pada tiga emiten, yakni PT Gudang Garam Tbk (GGRM), PT HM Sampoerna Tbk (HMSP), dan PT Wismilak Inti Makmur Tbk (WIIM). Pada GGRM, CGS International menetapkan target harga Rp 20.300. Jason menilai Gudang Garam secara bertahap telah menaikkan harga jual rata-rata (ASP) produk utamanya, sementara bisnis bandara perseroan mulai menunjukkan pemulihan.
Baca Juga: IHSG Melemah pada Perdagangan Senin (21/9) Pagi, EXCL, MBMA, ADII Top Losers LQ45 Namun, CGS tetap mencermati investasi GGRM pada sejumlah proyek infrastruktur yang berpotensi membatasi kemampuan perusahaan dalam membayarkan dividen di masa mendatang. Untuk HMSP, CGS menetapkan target harga Rp 1.060 per saham. HMSP menjadi salah satu pilihan CGS karena konsisten menaikkan harga produk utama serta memiliki rekam jejak rasio pembayaran dividen sebesar 100% dalam 12 tahun terakhir. Sementara itu, WIIM menjadi pilihan utama CGS di sektor rokok dengan target harga Rp 2.500 per saham. Jason menilai Wismilak memiliki ruang untuk menaikkan harga secara lebih agresif dibandingkan pesaingnya. Dari sisi valuasi, saham WIIM diperdagangkan sekitar 4 kali P/E 2027, dengan pertumbuhan laba yang solid serta imbal hasil dividen 2027 sekitar 13%. Cek Berita dan Artikel yang lain di
Google News