KONTAN.CO.ID - JAKARTA.
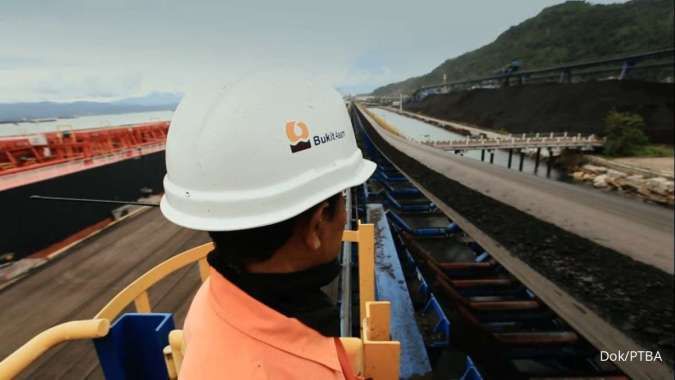
Harga saham PT Bukit Asam Tbk (PTBA) tumbuh 33,62% secara year to date (YtD) ke level Rp 3.100 per saham hingga Selasa (17/11/2026). PTBA sekaligus menjadi emiten anggota Holding BUMN Pertambangan MIND ID dengan kinerja harga saham terbaik sepanjang 2026. Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta menilai, penguatan saham PTBA mencerminkan kombinasi efisiensi operasional internal, pemulihan fundamental, serta karakteristik saham defensif berdividen tinggi. “Di tengah tingginya volatilitas pasar modal dan dinamika fluktuasi harga batubara acuan global, PTBA relatif mampu bertahan dan mengungguli emiten sejenis. Salah satu faktornya adalah keberhasilan manajemen menekan rasio pengupasan tanah atau stripping ratio dari 5,98 kali menjadi 5,59 kali pada sembilan bulan pertama tahun 2026, yang secara efektif menetralkan lonjakan harga BBM operasional hingga 36% YoY,” ujar Nafan kepada Kontan, Rabu (18/11/2026).
Baca Juga: Formosa Ingredient (BOBA) Siapkan Dividen Interim Rp 2,31 Miliar, Cek Jadwalnya Selain itu, keunggulan integrasi logistik angkutan kereta api dari Tanjung Enim menuju pelabuhan. Porsi penjualan
Domestic Market Obligation (DMO) yang aman kepada PT PLN (Persero), serta skema cost-plus margin pada PLTU Mulut Tambang Sumsel-8 juga memberikan kepastian arus kas dan margin kotor yang lebih stabil dibandingkan emiten yang sangat bergantung pada penjualan pasar spot lepas pantai. Kenaikan harga saham PTBA sepanjang 2026 terbukti berjalan selaras dan didukung penuh oleh lonjakan kinerja keuangan perusahaan hingga kuartal III-2026. Meskipun volume penjualan melandai 4,4% YoY menjadi 32,23 juta ton, pendapatan PTBA tumbuh 12, 4% YoY menjadi Rp 35, 20 triliun berkat kenaikan
Average Selling Price (ASP) sebesar 18% YoY yang ditopang oleh penguatan indeks harga batubara acuan global (Newcastle dan ICI-3). Karena beban pokok pendapatan berhasil dijaga relatif konstan (hanya naik +0 6%YoY) berkat efisiensi biaya dan penurunan beban bunga hingga 45% YoY setelah pelunasan kredit modal kerja, laba bersih 9M26 PTBA melesat impresif 216, 3% YoY mencapai Rp 4, 41 triliun dari periode yang sama tahun sebelumnya sebesar Rp 1, 39 triliun. Adapun penopang utama peningkatan laba ini adalah optimalisasi porsi ekspor ke pasar Asia Selatan dan Asia Tenggara serta disiplin biaya, sementara faktor penekannya terbatas pada kenaikan harga solar penambangan dan tantangan kapasitas
bottleneck angkutan rel kereta api yang masih dalam tahap perluasan. “Memasuki sisa kuartal IV-2026, prospek kinerja PTBA diproyeksikan tetap kokoh dan berpotensi mencapai total laba bersih penuh tahun 2026 di kisaran Rp 5, 8 triliun hingga Rp 6, 0 triliun, didorong oleh peningkatan permintaan musiman (
winter replenishment demand) dari negara-negara konsumen utama di Asia. Melangkah ke tahun 2027, kinerja PTBA diperkirakan memasuki fase konsolidasi yang terukur dengan proyeksi laba bersih berada di kisaran Rp 6,5 triliun hingga Rp 7,1 triliun,” tuturnya. Pertumbuhan pada tahun depan akan ditopang oleh penambahan kapasitas angkut jaringan logistik kereta api jalur Tanjung Enim–Kramasan secara bertahap, stabilisasi kontribusi komersial PLTU Sumsel-8, serta ketahanan margin dari penjualan domestik. Meski demikian, pergerakan kinerja diperkirakan lebih moderat mengikuti arah normalisasi harga komoditas global. Dari sisi sentimen, Nafan melihat sejumlah katalis positif yang berpotensi mendukung saham PTBA. Di antaranya ekspektasi pembagian dividen (dividend yield) yang sangat atraktif sekitar 9%-10% menjelang musim RUPS pada pertengahan 2027.
Baca Juga: Laba PTBA Melonjak 216%, Prospek 2027 Masih Dibayangi Pelemahan Harga Batubara Selain itu, progres proyek diversifikasi hilirisasi/EBT, pembaruan operasional skema pemungutan Iuran Mitra Instansi Pemerintah (MIP) batubara, serta peningkatan throughput penjualan pasca penyelesaian ekspansi logistik rel juga berpotensi menjadi katalis positif. Di sisi lain, sentimen negatif dan risiko utama yang perlu dicermati investor mencakup potensi koreksi harga batubara acuan akibat pergeseran pasokan permintaan pasca musim dingin. Risiko kendala cuaca basah akibat curah hujan tinggi yang dapat mengganggu operasional tambang juga perlu diperhatikan. Selain itu, ketidakpastian regulasi terkait penyesuaian tarif royalti maupun aturan Devisa Hasil Ekspor (DHE) turut menjadi sentimen negatif yang dapat mempengaruhi pergerakan saham PTBA. Dengan mempertimbangkan berbagai faktor tersebut, Nafan merekomendasikan
wait and see untuk saham PTBA. Di sisi lain, Tim Riset Korea Investment & Sekuritas menilai PTBA memiliki keunggulan dari sisi efisiensi biaya, kepastian pasar domestik, dan pembagian dividen yang tinggi serta konsisten. Dari sisi operasional, beban pokok relatif tidak banyak berubah meskipun harga BBM mengalami kenaikan sekitar 36%, dikarenakan stripping ratio membaik dan logistik kereta efisien. Selain itu, sebagai perusahaan BUMN, PTBA dinilai memiliki kepastian kuota dan pasar domestik yang relatif terjaga. Sekitar separuh penjualan ke dalam negeri. Kebijakan pembagian dividen yang tinggi dan konsisten turut menjadi daya tarik saham PTBA, terutama di tengah kondisi pasar yang bergejolak. Tim Riset Korea Investment & Sekuritas juga menyoroti pertumbuhan laba PTBA yang jauh melampaui kenaikan pendapatannya. Hingga September 2026, laba bersih perseroan meningkat 216%, sementara pendapatan tumbuh 12%. Kondisi tersebut didorong oleh kenaikan harga sebesar 18% sementara biaya hampir datar. Selain itu, kontribusi dari entitas asosiasi meningkat 75% dan beban bunga turun 45%. Meski demikian, kinerja perusahaan masih menghadapi tekanan dari penurunan volume penjualan sebesar 4% serta kenaikan harga BBM operasional.
Baca Juga: Produksi Bukit Asam (PTBA) Digenjot di Semester II, Arus Kas Dibayangi Piutang PLN Menurut Tim Riset Korea Investment & Sekuritas, kenaikan harga saham PTBA masih lebih lambat dibandingkan labanya. Dengan demikian, valuasi saham perusahaan justru dinilai semakin murah. “Untuk prospek ke depan, kinerja PTBA pada sisa 2026 tetap solid karena harga batubara tinggi & musim dingin. Sedangkan, laba 2027 sulit menyamai 2026 karena basis tinggi, kecuali harga bertahan,” jelas tim riset korea investment & sekuritas. Adapun sejumlah faktor yang dapat menopang kinerja PTBA meliputi efisiensi biaya, anak usaha, hilirisasi, serta kondisi neraca keuangan yang sehat.
Dari sisi sentimen, Tim Riset Korea Investment & Sekuritas melihat premi akibat ketegangan geopolitik dan peningkatan permintaan selama musim dingin sebagai katalis positif. Selain itu, efisiensi biaya, potensi pembagian dividen besar yang bersumber dari laba 2026, pelemahan rupiah, serta hilirisasi juga berpotensi mendukung saham PTBA. Sebaliknya, risiko yang perlu dicermati antara lain potensi koreksi harga batubara apabila ketegangan geopolitik mereda, biaya DSI pada 2027, kenaikan royalti, penurunan volume, serta kewajiban DMO. Dari sisi valuasi, ia menilai saham PTBA masih menarik. EV/EBITDA sekitar 5 kali dan potensi dividen yield yang tinggi. Dengan mempertimbangkan daya tarik valuasi dan dividen tersebut, investor dapat menerapkan strategi akumulasi secara bertahap untuk saham PTBA sebagai salah satu saham dividen. Namun, investor disarankan tidak mengejar harga ketika saham mengalami kenaikan. Cek Berita dan Artikel yang lain di
Google News