KONTAN.CO.ID - Pasar modal yang sehat tidak cukup ditopang oleh kenaikan Indeks Harga Saham Gabungan (IHSG) maupun derasnya arus investasi. Transparansi kepemilikan, likuiditas perdagangan, tata kelola perusahaan, dan penegakan hukum menjadi fondasi penting untuk membangun kepercayaan investor sekaligus menjaga keberlanjutan pertumbuhan pasar modal Indonesia. Berangkat dari kebutuhan tersebut, Otoritas Jasa Keuangan (OJK) bersama
self regulatory organization (SRO) menjalankan serangkaian agenda reformasi pasar modal. Reformasi itu ditempuh melalui penguatan transparansi, peningkatan batas minimum saham beredar di publik atau
free float, penyempurnaan pengawasan konsentrasi kepemilikan, serta pembenahan tata kelola dan infrastruktur pasar. Berbagai langkah itu untuk menciptakan pasar yang lebih kredibel, likuid, dan mampu melindungi kepentingan investor.
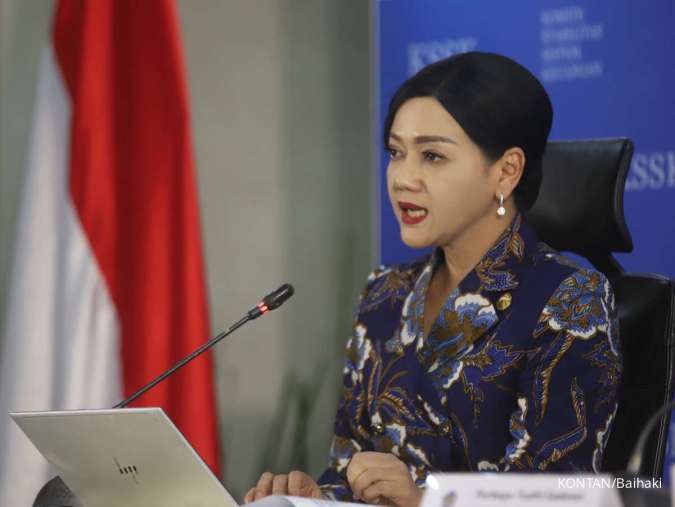
Dalam wawancara khusus bersama Tim KONTAN, Kepala Eksekutif Pengawas Pasar Modal, Keuangan Derivatif dan Bursa Karbon OJK Hasan Fawzi memaparkan perkembangan implementasi reformasi tersebut hingga arah kebijakan ke depan. KONTAN: Bagaimana OJK melihat perkembangan pasar modal Indonesia setelah berbagai langkah reformasi bersama SRO? Apa yang ingin dicapai melalui rangkaian kebijakan tersebut? Hasan: Reformasi pasar modal sudah dicanangkan sejak awal Februari 2026 melalui delapan rencana aksi percepatan integritas pasar modal. Perhatian dari penyedia indeks global menjadi pemicu yang mempercepat perhatian kita, tetapi bukan berarti reformasi ini hanya dilakukan untuk memenuhi keinginan mereka. Setelah kami melihat substansi persoalannya, transparansi kepemilikan memang merupakan kebutuhan yang perlu dijawab oleh pasar modal Indonesia sendiri. Dalam jangka pendek, agenda reformasi dapat membawa dampak tertentu terhadap pergerakan pasar. Transparansi data kepemilikan yang semakin baik, misalnya, dapat membuat sebagian emiten tidak lagi masuk sebagai konstituen indeks global. Namun, dalam jangka panjang, langkah tersebut mendukung terciptanya pasar yang lebih transparan, likuid, kredibel,
investable dan kompetitif. KONTAN: Reformasi tersebut mencakup banyak agenda dengan tingkat kompleksitas yang berbeda. Sejauh mana delapan rencana aksi integritas pasar modal telah berjalan sesuai rencana dan target OJK bersama SRO? Hasan: Secara umum, delapan rencana aksi telah berjalan sesuai rencana. Pada Semester I-2026, beberapa hasil utama telah diselesaikan. Di antaranya penyesuaian persyaratan minimum
free float menjadi 15%, publikasi kepemilikan saham di atas 1%, penyempurnaan klasifikasi investor agar lebih terperinci, penguatan pelaporan
ultimate beneficial owner atau UBO, serta penguatan ketentuan tata kelola melalui Peraturan I-A. Memasuki Semester II-2026, capaian reformasi berlanjut melalui penyempurnaan metodologi
High Shareholding Concentration atau HSC, penerbitan POJK Efek Beragun Aset Berbentuk Surat Partisipasi (EBA-SP), penerbitan POJK Demutualisasi Bursa Efek, peluncuran IDX Green Equity Designation, dan penguatan infrastruktur pelaku pasar. KONTAN: Salah satu fondasi reformasi adalah transparansi kepemilikan saham. Apa perubahan konkret yang dilakukan melalui publikasi kepemilikan di atas 1%, penguatan pelaporan UBO, dan penyempurnaan klasifikasi investor? Hasan: Perubahan yang dilakukan tidak berhenti pada penambahan kewajiban keterbukaan informasi atau
disclosure. Data pemegang saham dengan kepemilikan di atas 1% dipublikasikan secara rutin setiap awal bulan melalui situs BEI dengan sumber data dari Kustodian Sentral Efek Indonesia. Klasifikasi investor juga kami perinci. Dalam waktu sekitar dua bulan, klasifikasi itu dikembangkan menjadi 39 sub kategori ditambah kategori lainnya. Aturan pelaporan
ultimate beneficial owner (UBO) atau pemilik manfaat akhir juga telah diperkuat dan diberlakukan bagi pemegang saham perusahaan tercatat yang memiliki kepemilikan 10% atau lebih. Untuk informasi UBO, perlu dibedakan antara kewajiban pelaporan dan publikasi otomatis kepada seluruh masyarakat. Ketentuan yang berlaku memungkinkan pengungkapan bagi pihak yang berhak meminta sesuai mekanisme yang ditetapkan. Tim KONTAN: OJK menaikkan batas minimum
free float dari 7,5% menjadi 15%. Apa persoalan yang ingin diatasi melalui kebijakan tersebut, dan bagaimana penerapannya bagi emiten baru maupun perusahaan tercatat yang sudah ada? Hasan: Kebijakan peningkatan batas minimum
free float menjadi 15% dirancang untuk meningkatkan likuiditas pasar sekaligus mendukung pembentukan harga atau
price discovery yang lebih sehat. Bagi calon emiten yang akan melakukan IPO, ketentuan baru langsung berlaku. Porsi saham publik pada saat pencatatan ditetapkan secara berjenjang sesuai kapitalisasi pasar, yaitu minimal 15% hingga 25%. Untuk emiten
eksisting dengan kapitalisasi pasar Rp5 triliun ke atas, pemenuhan ketentuan ditetapkan paling lambat Maret 2027 atau Maret 2028, bergantung pada posisi
free float saat ini. Adapun emiten dengan kapitalisasi pasar di bawah Rp5 triliun wajib memenuhi ketentuan paling lambat Maret 2029. OJK dan BEI melakukan pemantauan secara berkala terhadap perkembangan pemenuhan masing-masing emiten. Untuk memperkuat disiplin pasar, BEI juga telah menyiapkan notasi khusus bagi emiten yang belum memenuhi ketentuan free float. Berdasarkan jadwal implementasi, notasi khusus tersebut efektif pada 30 November 2026 untuk Papan Akselerasi dan 30 April 2027 untuk Papan Utama dan Papan Pengembangan. Tim KONTAN: OJK dan BEI menyempurnakan metodologi
High Shareholding Concentration atau HSC dengan menambahkan indikator
price impact ratio. Mengapa perubahan ini diperlukan? Hasan: HSC merupakan kerangka untuk memberikan informasi kepada publik mengenai saham-saham yang kepemilikannya terkonsentrasi pada sejumlah kecil pihak. Namun, konsentrasi kepemilikan saja belum cukup untuk menggambarkan dampaknya terhadap kualitas perdagangan. Karena itu, metodologi HSC disempurnakan dengan menambahkan
price impact ratio, yang melihat besarnya perubahan harga relatif terhadap aktivitas transaksi. Secara konseptual, saham dengan likuiditas terbatas dapat mengalami perubahan harga yang besar meskipun nilai transaksinya relatif kecil. Penyempurnaan HSC juga memasukkan faktor pemicu lainnya, termasuk peringatan terkait
coordinated trading, serta dilakukan melalui evaluasi berkala. Tim KONTAN: Bagaimana investor seharusnya memahami pengumuman HSC agar tidak mengartikannya sebagai penilaian negatif terhadap fundamental emiten? Hasan: Masuk dalam daftar HSC tidak otomatis berarti saham atau emitennya telah melanggar ketentuan. HSC bukan penilaian terhadap fundamental atau kualitas emiten, bukan sanksi, dan bukan tuduhan pelanggaran. HSC merupakan instrumen transparansi dan
early warning yang menjadi pintu masuk untuk asesmen lebih lanjut apabila ditemukan risiko yang memerlukan perhatian. Apabila emiten melakukan upaya untuk memperbaiki struktur kepemilikan dan merasa sudah tidak lagi memenuhi indikator HSC, mereka dapat meminta evaluasi ulang sesuai mekanisme yang berlaku. Perubahan status tetap harus dinilai berdasarkan data dan metodologi, bukan hanya pernyataan emiten. Tim KONTAN: Selain transparansi kepemilikan dan likuiditas, bagaimana OJK memperkuat tata kelola emiten serta kualitas pelaporan keuangan untuk meningkatkan kepercayaan investor? Hasan: DNA utama industri pasar modal adalah kepercayaan. Kami memilih memperkuat filter sejak awal agar persoalan yang berkaitan dengan kualitas, transparansi, dan integritas tidak baru ditemukan setelah perusahaan masuk ke pasar. BEI telah memperkuat Peraturan I-A, termasuk ketentuan pendidikan berkelanjutan bagi direksi, komisaris, dan komite audit yang berkaitan dengan pasar modal dan tata kelola. OJK juga mendorong peningkatan kualitas penyusunan laporan keuangan melalui penguatan kompetensi penyusun laporan, sertifikasi yang relevan, serta mekanisme pelaporan yang lebih terintegrasi. Ketika ada rumor atau informasi yang dapat memengaruhi sentimen pasar dan terindikasi material, kami ingin emiten memberikan penjelasan melalui sumber resmi sesegera mungkin. Tim KONTAN: Transparansi dan likuiditas perlu didukung penegakan hukum yang kuat. Bagaimana OJK memastikan pelanggaran, termasuk indikasi manipulasi pasar, ditangani secara tegas? Hasan: Penegakan hukum atau
enforcement merupakan salah satu pilar utama reformasi pasar modal. Transparansi dan likuiditas hanya akan efektif apabila didukung kepastian hukum dan efek jera. Penguatan penegakan hukum dilakukan melalui percepatan penanganan indikasi manipulasi pasar, penggunaan pendekatan
follow the money untuk menelusuri manfaat ekonomi dan aliran dana, serta pemanfaatan bukti elektronik. Selain itu, dilakukan koordinasi untuk penanganan pidana lanjutan apabila karakter pelanggaran memenuhi unsur yang relevan. OJK melihat fakta, alat bukti, pola transaksi atau penyebaran informasi, hubungan antarpihak, serta dampaknya terhadap pasar. Penegakan hukum tidak didasarkan pada profesi, popularitas, atau status seseorang, melainkan pada perbuatan, peran, dan tanggung jawab hukumnya. Tim KONTAN: Demutualisasi Bursa Efek menjadi salah satu agenda reformasi struktural. Apa yang ingin diperbaiki melalui kebijakan ini? Hasan: Landasan demutualisasi berubah setelah revisi Undang-Undang Pengembangan dan Penguatan Sektor Keuangan pada Juni 2026. Melalui perubahan undang-undang, mandat pengaturan pelaksanaan dialihkan ke tingkat Peraturan OJK (POJK). Kami kemudian menyusun POJK terkait pemegang saham Bursa Efek dan menerbitkannya pada 17 September 2026. POJK Nomor 13 Tahun 2026 tentang Pemegang Saham Bursa Efek menjadi bagian dari kerangka demutualisasi. Tim KONTAN: Salah satu kekhawatiran dalam demutualisasi adalah potensi masuknya pemegang saham baru memengaruhi independensi bursa. Bagaimana OJK menjaga agar hal tersebut tidak terjadi? Hasan: Kekhawatiran mengenai independensi merupakan hal yang wajar dan perlu dijawab melalui desain tata kelola serta pengawasan. Dengan membuka kepemilikan kepada pihak non anggota bursa, diharapkan muncul penyeimbang dengan kepentingan yang lebih beragam. Undang-undang dan POJK memuat norma untuk menjaga independensi. Salah satu hal penting adalah pemisahan fungsi direksi yang menjalankan kegiatan komersial dan bisnis bursa dengan fungsi pengaturan serta pengawasan. Pemisahan tersebut perlu disertai mekanisme
firewall dan segregasi data, agar informasi yang berada pada fungsi tertentu tidak mengalir secara tidak semestinya ke fungsi lain. Tim KONTAN: Bagaimana ketentuan kepemilikan saham bursa dirancang agar tidak ada satu pihak yang mendominasi dan independensi tetap terjaga? Hasan: Secara umum, kepemilikan sampai dengan 5% menjadi batas yang berlaku tanpa persetujuan khusus OJK, sedangkan kepemilikan di atas batas tersebut harus melalui proses permohonan dan persetujuan. Di sisi lain, tidak boleh ada satu pihak yang melampaui batas sehingga menjadi pemegang saham mayoritas. Yang kami jaga adalah pemisahan antara status anggota bursa dan status pemegang saham. Seseorang tidak seharusnya otomatis harus menjadi pemegang saham untuk menjadi anggota bursa, dan kepemilikan saham juga tidak otomatis menjadikan seseorang anggota bursa. Tim KONTAN: Apa peran OJK setelah struktur kepemilikan bursa berubah, khususnya dalam mengawasi hubungan antara pemegang saham dan pengelola bursa? Hasan: OJK akan mengawasi pelaksanaan ketentuan dan memastikan pemegang saham tetap berada dalam batas perannya. Pergantian pengurus maupun pengendali lembaga yang berizin dan diawasi OJK pada prinsipnya mengikuti standar penilaian kemampuan dan kepatutan atau
fit and proper. Mekanisme teknisnya akan diselaraskan dengan ketentuan OJK mengenai komisaris dan direksi Bursa Efek. Tim KONTAN: Reformasi juga menyentuh pengembangan instrumen investasi. Bagaimana OJK mendorong pendalaman pasar agar manfaat pasar modal dapat menjangkau lebih banyak masyarakat? Hasan: Selain membenahi struktur dan tata kelola, kami juga mulai menghadirkan alternatif instrumen investasi sebagai bagian dari pendalaman pasar. Salah satunya melalui program Program Investasi Terencana dan Berkala (PINTAR) reksadana yang menggunakan
prinsip systematic investment plan. Program ini memberi kemudahan bagi investor, khususnya investor pemula, untuk mulai berinvestasi melalui reksa dana dengan pembelian unit secara berkala. Investor yang mengikuti program dapat memperoleh kemudahan dalam merencanakan jadwal investasi rutin dan mendapatkan pendampingan dari manajer investasi mitra program. Tujuannya adalah menyediakan pintu masuk yang lebih mudah bagi masyarakat untuk mengenal pasar modal. Kami melihat perkembangan jumlah investor sebagai salah satu indikasi bahwa minat masyarakat tetap tumbuh. Data sementara yang disampaikan menunjukkan jumlah
single investor identification atau SID berada di sekitar 32 juta di akhir September 2026, dibandingkan kisaran 20 jutaan setahun sebelumnya. KONTAN: Seberapa besar peran MSCI dan FTSE Russell dalam pasar modal global, dan mengapa evaluasi mereka dapat memengaruhi aliran investasi maupun pergerakan IHSG? Hasan: MSCI dan FTSE Russell merupakan penyedia indeks global independen. Indeks yang mereka susun menjadi referensi bagi manajer investasi dan investor institusi global dalam menentukan alokasi aset. Perubahan penilaian atau komposisi indeks dapat menjadi salah satu faktor yang diperhatikan pelaku pasar dan memengaruhi keputusan alokasi investasi. MSCI maupun FTSE Russell telah mengakui langkah reformasi pasar modal Indonesia dan menyampaikan bahwa arahnya sudah tepat. Sejumlah data baru hasil reformasi juga telah digunakan penyedia indeks global dalam asesmen, termasuk pengumuman HSC dan data kepemilikan saham di atas 1%. KONTAN: Indonesia masih berstatus
emerging market. Apa yang menjadi dasar optimisme OJK dalam menghadapi evaluasi berikutnya dan apa yang masih harus dibuktikan? Hasan: Keputusan mengenai klasifikasi pasar modal suatu negara sepenuhnya merupakan kewenangan penyedia indeks global. Kami menilai arah reformasi sudah tepat, tetapi tetap menghormati proses evaluasi independen dari penyedia indeks global. Mereka perlu melihat apakah kebijakan dilaksanakan secara konsisten dan efektif, bukan hanya apakah regulasi sudah diterbitkan. Karena itu, data harus tersedia rutin, dapat diandalkan, dan konsisten. Tim KONTAN: Apa peran investor domestik dalam menjaga ketahanan pasar modal ketika aliran dana asing berfluktuasi? Hasan: Investor domestik tetap memegang peranan penting. Kami berharap partisipasi investor domestik dapat terus tumbuh, termasuk investor institusi domestik yang memiliki kapasitas untuk berinvestasi dalam jangka panjang. Peningkatan jumlah investor individu menunjukkan minat masyarakat terhadap pasar modal tetap berkembang. Namun, pertumbuhan jumlah investor perlu disertai edukasi, pemahaman risiko, dan akses terhadap informasi yang memadai.
KONTAN: Setelah berbagai agenda reformasi dijalankan, apa prioritas OJK berikutnya untuk memastikan pasar modal Indonesia semakin transparan, berintegritas, likuid, dan mampu melindungi investor? Hasan: Prioritas kami adalah memastikan seluruh agenda reformasi dapat diimplementasikan secara konsisten dan memberikan hasil yang berkelanjutan. Pada akhirnya, reformasi harus terlihat dalam cara pasar bekerja sehari-hari: informasi tersedia secara setara, struktur kepemilikan lebih terbuka, saham memiliki likuiditas yang lebih memadai, pengawasan berjalan responsif, dan tata kelola menjaga independensi infrastruktur pasar. Kami ingin perubahan ini berkelanjutan, bukan hanya menjadi respons sesaat terhadap tekanan tertentu. Cek Berita dan Artikel yang lain di
Google News