KONTAN.CO.ID - JAKARTA. Bank Indonesia (BI) terus mempertajam kebijakan untuk menjaga masuknya aliran modal asing ke pasar keuangan Indonesia sekaligus menjaga stabilitas nilai tukar rupiah. Berbagai insentif pun sudah ditebar, termasuk meningkatkan insentif untuk instrumen swap dan Domestic Non Deliverable Forward (DNDF) dalam rangka transaksi pendanaan luar negeri yang mencakup investasi portofolio, pinjaman luar negeri oleh bank, dan investasi langsung atau foreign direct investment (FDI). Selain itu, BI juga berupaya mengurangi penggunaan intervensi spot yang dinilai lebih mahal, dan diturunkan hanya sekitar 30% dari total intervensi BI, sementara sisanya dilakukan melalui instrumen seperti DNDF dan NDF.
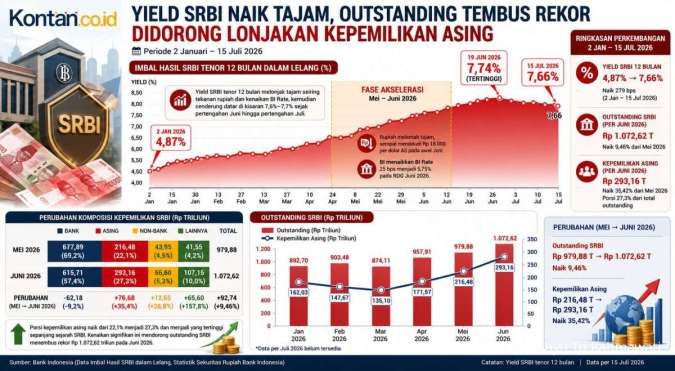
Baca Juga: Menkes Sebut Ada Kenaikan Kasus Influenza di Indonesia Beberapa Pekan Terakhir Analis Senior Indonesia Strategic and Economic Action Institution (ISEAI) Ronny P Sasmita menilai, insentif BI melalui swap lindung nilai dan DNDF sebenarnya positif karena menurunkan biaya hedging yang harus ditanggung investor ketika membawa dana ke Indonesia. Menurut Ronny, hal ini penting karena bagi investor asing, return investasi bukan hanya ditentukan oleh yield aset Indonesia, tetapi juga oleh risiko nilai tukar. BI kini memperluas underlying yang mendapatkan insentif dari investasi portofolio menjadi juga pinjaman luar negeri bank dan FDI, serta meningkatkan pengurangan premi swap dan DNDF untuk tenor tertentu. "Artinya, insentif ini memang bisa meningkatkan daya tarik instrumen domestik, termasuk SRBI. Tetapi saya kira juga tidak serta-merta investor otomatis masuk hanya karena biaya hedging lebih murah," ujar Ronny kepada Kontan, Senin (28/9/2026) Investor tetap menghitung risk-adjusted return, seperti berapa yield yang diperoleh, bagaimana prospek rupiah, risiko geopolitik, likuiditas instrumen, dan fundamental ekonomi Indonesia. "Jadi insentif BI berfungsi mengurangi salah satu hambatan masuk, bukan menggantikan fundamental ekonomi," katanya. Ronny mengatakan, ada indikasi bahwa instrumen BI memang sudah mampu menarik dana asing. Namun, untuk mengatakan bahwa kenaikan setelah September sepenuhnya disebabkan oleh insentif terbaru masih terlalu dini. Data BI sebelumnya menunjukkan kepemilikan nonresiden di SRBI sudah meningkat dari Rp 238,09 triliun pada 15 Juni menjadi Rp 288,65 triliun pada 20 Juli 2026. Selain itu, aliran investasi portofolio asing pada triwulan II 2026 mencatat net inflow US$ 8,5 miliar, terutama melalui SBN dan SRBI.
Baca Juga: Pemerintah Pastikan Suntikan Rp 20 Triliun untuk BPJS Kesehatan Segera Cair "Untuk periode setelah RDG September, saya kira kita perlu melihat data beberapa minggu atau bulan dan membandingkannya dengan pergerakan SBN, SRBI, saham, rupiah, serta arus modal global," jelas Ronny. Apalagi, sejak pertengahan September ketidakpastian global kembali meningkat. Karena itu menurut Ronny, jangan sampai setiap kenaikan atau penurunan SRBI langsung dianggap sebagai efek tunggal kebijakan insentif. Dari sisi prospek, Ronny menilai insentif tersebut cukup baik sebagai instrumen stabilisasi dan penguatan daya tarik pasar keuangan domestik. Namun, menurut dia, insentif ini bukan faktor yang paling menentukan dalam jangka panjang. Kebijakan tersebut akan efektif terutama ketika investor sebenarnya sudah tertarik pada aset Indonesia, tetapi masih menghadapi biaya atau risiko currency hedging yang relatif tinggi. "Faktor yang lebih fundamental tetap adalah perbedaan yield dengan negara lain, stabilitas rupiah, inflasi, pertumbuhan ekonomi, kredibilitas kebijakan fiskal-moneter, likuiditas pasar, kualitas institusi, dan persepsi terhadap risiko Indonesia," kata Ronny. Karena itu, strategi BI idealnya tidak berhenti pada memberikan "diskon" biaya hedging. Menurut Ronny, insentif harus menjadi jembatan agar capital inflow masuk, lalu fundamental ekonomi yang membuatnya bertahan. Ronny juga menilai hal yang penting adalah Indonesia tidak terlalu mengejar hot money. Capital inflow yang paling sehat bukan hanya dana yang masuk karena insentif kemudian keluar ketika sentimen global berubah, tetapi dana yang memperkuat pembiayaan investasi dan kapasitas produktif domestik. "Karena itu, perlu dibedakan antara inflow yang memperkuat stabilitas pasar keuangan dan inflow yang benar-benar memperkuat pertumbuhan ekonomi," ujarnya.
Baca Juga: BI Kurangi Intervensi di Pasar Spot, Ruang Kenaikan Suku Bunga Tetap Terbuka Menurut Ronny, kebijakan BI tersebut dapat dilihat sebagai kombinasi antara stabilisasi rupiah dan pendalaman pasar keuangan. Tantangannya adalah memastikan bahwa insentif tersebut tidak hanya membuat investor asing lebih murah untuk masuk, tetapi juga membuat mereka lebih nyaman untuk bertahan. "Sebab modal asing yang kita butuhkan bukan hanya capital inflow' tetapi sticky capital yang bertahan karena melihat fundamental ekonomi Indonesia semakin kuat," jelasnya. Sementara itu, Gubernur BI Destry Damayanti mengatakan, BI memilih menggunakan sejumlah instrumen kebijakan lain untuk menjaga stabilitas rupiah sekaligus tetap menopang pertumbuhan ekonomi. Salah satunya melalui pemberian insentif biaya lindung nilai atau hedging cost bagi aliran dana masuk ke Indonesia. Destry mengatakan, kebijakan tersebut mulai menunjukkan hasil. Dalam sekitar satu bulan sejak diberlakukan, BI telah melihat inflow sekitar US$ 6 miliar melalui instrumen swap maupun DNDF. Namun demikian, Destry menegaskan bahwa tekanan terhadap rupiah masih ada. Menurutnya, tekanan tersebut juga berkaitan dengan sejumlah masalah fundamental dan struktural, khususnya pada sektor eksternal. "Kalau kita melakukan intervensi sebesar-besarnya, tapi kalau sektor eksternal kita juga masih lemah, itu akan berat," ujar Destry dalam kerja di DPR, Senin (28/9/2026) Karena itu, BI juga terus berkoordinasi dengan pemerintah untuk mendorong program-program peningkatan ekspor dan investasi, termasuk investasi riil maupun portofolio. Destry juga menjelaskan alasan BI tidak memilih menaikkan suku bunga sebagai respons utama terhadap tekanan rupiah. Menurut dia, ekonomi Indonesia masih bergerak di bawah level potensial atau mengalami output gap negatif, sehingga masih terdapat ruang bagi pertumbuhan ekonomi tanpa menimbulkan tekanan inflasi yang berlebihan.
Baca Juga: Biaya Haji 2027 Berpotensi Naik, Harga Avtur Jadi Salah Satu Faktor "Kenapa kami juga tidak menaikkan suku bunga? Karena kami melakukan assessment bahwa ternyata ekonomi kita ini masih bergerak di bawah potensial levelnya. Atau kita biasa menyampaikannya output gap-nya masih negatif," kata Destry. Berdasarkan assessment BI, kenaikan BI Rate sebesar 25 basis poin dapat menurunkan pertumbuhan ekonomi sekitar 0,1%. Karena itu, BI memilih mengombinasikan berbagai instrumen kebijakan untuk menjaga stabilitas nilai tukar tanpa memberikan tekanan berlebihan terhadap pertumbuhan ekonomi. Cek Berita dan Artikel yang lain di
Google News