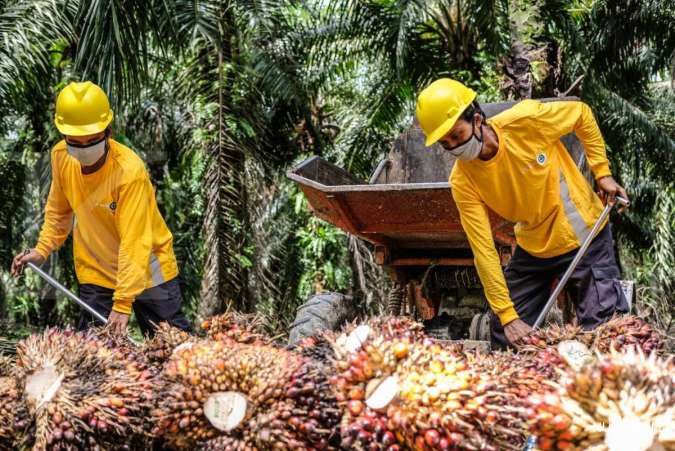
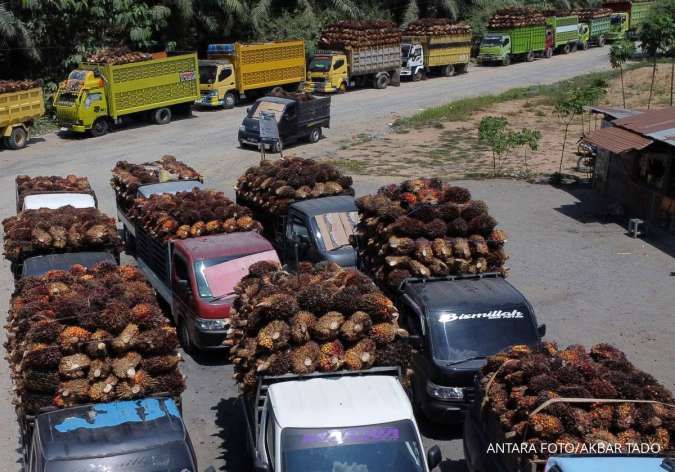
KONTAN.CO.ID - JAKARTA. Sejumlah emiten perkebunan kelapa sawit menghadapi tantangan dari dampak karhutla di beberapa wilayah Indonesia. Tengok saja, PT Wilmar Cahaya Indonesia Tbk (
CEKA) yang mengaku kegiatan operasional pabrik di Kota Pontianak, Kalimantan Barat, terdampak karhutla dan El Nino. Padahal pabrik ini menyumbang 100% ke produksi dan 66% ke pendapatan perseroan. Sekretaris Perusahaan CEKA, Emmanuel Dwi Iriyadi mengatakan, dampaknya terhadap operasional pabrik adalah asap yang mengganggu pernapasan karyawan serta penurunan debit Sungai Kapuas.
Baca Juga: IHSG Merosot 1,33% pada Kamis (15/10), Simak Proyeksi untuk Jumat (16/10) “Asap yang ada di udara sekitar area pabrik akibat karhutla berdampak pada penurunan kelancaran aktivitas kegiatan usaha karyawan perseroan,” katanya dalam keterbukaan informasi tanggal 14 Oktober 2026. Namun, hal tersebut diakui masih berdampak di rentang 5%-10% ke kegiatan operasional pabrik Pontianak, sehingga CEKA masih bisa mengelolanya. Selain itu, ada juga PT Jaya Agra Wattie Tbk (JAWA) yang terkena sanksi administratif terkait kejadian karhutla. “Sanksi tersebut tidak berdampak terhadap kelangsungan usaha perseroan,” ujar Sekretaris Perusahaan JAWA, Harli Wijayadi dalam keterbukaan informasi tanggal 14 Oktober 2026. Di sisi lain, ada sejumlah emiten yang mengaku bahwa karhutla tak memiliki dampak ke kinerja. Salah satunya adalah PT Dharma Satya Nusantara Tbk (DSNG) mengaku bahwa tidak terdapat kejadian karhutla di areal tanam segmen kelapa sawit maupun di areal operasional, segmen produk produk kayu, maupun segmen energi terbarukan milik perseroan.
Corporate Secretary DSNG, Paulina Suryanti mengatakan, secara keseluruhan, kegiatan operasional DSNG tetap berjalan normal sesuai dengan target yang telah ditetapkan, dengan tetap mengutamakan aspek kesehatan dan keselamatan kerja. Selain itu, tidak terdapat dampak material akibat karhutla terhadap pendapatan, laba, maupun nilai aset perseroan.
Baca Juga: Kecerdasan Buatan dan Kesehatan Jadi Peluang Investasi, Investor Tetap Perlu Selektif “Tidak terdapat unplanned shutdown akibat karhutla di wilayah operasional perseroan,” ungkapnya dalam keterbukaan informasi, Kamis (15/10/2026). Berdasarkan data pemantauan karhutla, SiPongi, dari Kementerian Kehutanan, terdeteksi setidaknya ada 34.581 sebaran titik panas dalam waktu 48 jam terakhir, dengan wilayah Kalimantan menjadi penyumbang terbesar 22.874 titik panas, atau sekitar 66% dari total sebaran.
Research Associate Panin Sekuritas, Luthfi Novardiansyah mengatakan, kondisi ini berpotensi meningkatkan risiko operasional bagi emiten perkebunan sawit yang memiliki konsesi di wilayah terdampak. Terutama, melalui kerusakan tanaman, gangguan aktivitas perkebunan, hingga potensi penurunan volume produksi. Sementara itu, emiten yang tidak terdampak secara langsung masih berpeluang mempertahankan kinerja operasional. “Ini seiring harga CPO global yang relatif tinggi dan potensi meningkatnya permintaan domestik atas mandatori B50,” ujarnya kepada Kontan, Kamis (15/10/2026).
Equity Research Analyst Kiwoom Sekuritas Indonesia, Abdul Azis Setyo Wibowo melihat, karhutla berpotensi menekan produktivitas, meningkatkan biaya operasional, serta memicu sanksi yang berdampak pada kinerja dan kepercayaan investor. Jika meluas, risiko terhadap emiten perkebunan akan meningkat. “Oleh karena itu, penguatan pencegahan kebakaran dan pengawasan lahan menjadi kunci,” ujarnya kepada Kontan, Kamis (15/10/2026).
Baca Juga: Cek Rekomendasi Teknikal Saham CTRA, AMMN, dan ESSA untuk Jumat (16/10) Luthfi mengingatkan, prospek emiten CPO juga perlu mencermati atas risiko lag effect El Nino yang diperkirakan memengaruhi produktivitas tanaman pada 2027. “Hal tersebut berpotensi menekan volume produksi dan mempengaruhi pasokan CPO ke depan,” katanya. Analis Pilarmas Investindo Sekuritas Arinda Izzaty berpandangan, prospek emiten CPO masih positif hingga akhir 2026 dan berlanjut pada 2027, meskipun volatilitas harga komoditas dan risiko penurunan produksi perlu dicermati. Penerapan mandatori biodiesel B50 sejak Juli 2026 menjadi katalis utama karena meningkatkan penyerapan CPO domestik. Sementara, potensi fenomena El Niño dapat menekan produktivitas perkebunan dan memperketat pasokan pada 2027. Gabungan Pengusaha Kelapa Sawit Indonesia (GAPKI) juga memperkirakan produksi sawit Indonesia berpotensi turun menjadi 53,69 juta ton pada 2027 dan ekspor berisiko berkurang sekitar 5 juta ton menjadi 26,5 juta ton. Kondisi tersebut berpotensi menopang harga CPO, tetapi tidak otomatis meningkatkan laba seluruh emiten. “Sebab, dampaknya bergantung pada produktivitas kebun, biaya pupuk, dan komposisi penjualan masing-masing perusahaan,” ujarnya kepada Kontan, Kamis (15/10/2026). Selain implementasi B50, sentimen pendorong berasal dari potensi penguatan harga minyak mentah yang dapat meningkatkan daya saing biodiesel. Gangguan produksi minyak nabati pesaing dan kenaikan permintaan dari India juga berpotensi mendukung harga CPO.
Baca Juga: Pembelian Bank Sentral Topang Emas, Simak Proyeksi Harganya hingga Akhir Tahun “Harga referensi CPO Indonesia untuk Oktober 2026 juga naik 3,44% menjadi US$ 1.042,15 per ton, yang mencerminkan penguatan acuan harga ekspor,” katanya. Namun, terdapat sejumlah sentimen pemberat, yakni kenaikan pungutan ekspor yang dapat mengurangi daya saing dan menekan harga tandan buah segar (TBS) di tingkat petani, kenaikan biaya pupuk, serta potensi pelemahan permintaan apabila harga minyak nabati terlalu tinggi. “Selain itu, implementasi B50 dapat mengurangi ketersediaan CPO untuk ekspor, sedangkan ketentuan ketertelusuran dan keberlanjutan di pasar global berpotensi menambah biaya kepatuhan bagi produsen,” paparnya. Azis melihat, prospek emiten CPO didukung oleh implementasi B50, potensi penurunan produksi akibat El Niño, dan permintaan global. Namun, kenaikan biaya pupuk, risiko produktivitas, serta kebijakan ekspor menjadi tantangan. “TAPG dan DSNG layak dicermati dari sisi prospek operasional dan potensi pertumbuhan kinerja,” paparnya.
Arinda pun merekomendasikan beli untuk DSNG dan TAPG dengan target harga masing-masing Rp 2.350 per saham dan Rp 3.000 per saham. Azis merekomendasikan beli untuk AALI dan TAPG dengan target harga masing-masing Rp 9.850 per saham dan Rp 2.200 per saham.
Baca Juga: Induk Usaha PACK Dikabarkan Akuisisi 80% Saham Gunbuster Nickel, Ini Dampak ke Saham Cek Berita dan Artikel yang lain di
Google News