KONTAN.CO.ID - JAKARTA. Kinerja emiten kawasan industri menunjukkan pergerakan berbeda sepanjang Januari-September 2026. Sejumlah emiten mencatatkan pertumbuhan pendapatan dan laba bersih yang signifikan, ditopang penjualan lahan industri, terutama untuk kebutuhan pusat data atau data center. Namun, ada pula emiten yang labanya tertekan beban keuangan. PT Surya Semesta Internusa Tbk (
SSIA) membukukan pendapatan sebesar Rp 4,81 triliun hingga September 2026. Realisasi tersebut tumbuh 44,7% secara tahunan atau
year on year (YoY).
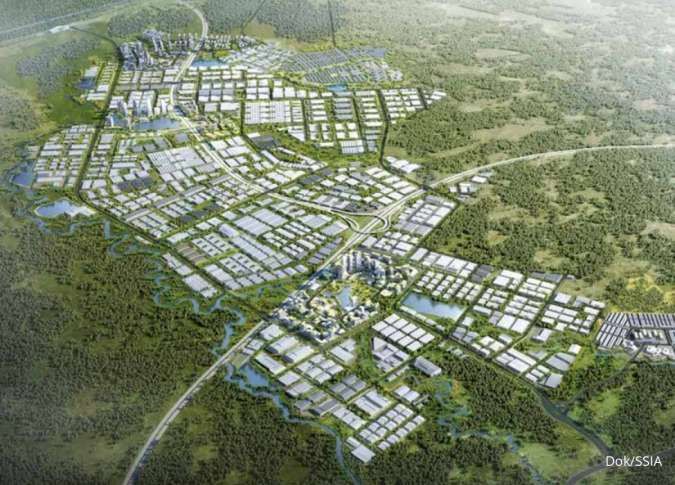
Baca Juga: Tabel Harga Emas Antam Hari Ini (6/11), Cek Semua Ukuran Pertumbuhan pendapatan turut diikuti lonjakan laba bersih yang dapat diatribusikan kepada pemilik entitas induk menjadi Rp 344,44 miliar. Angka tersebut meningkat signifikan dibandingkan laba bersih Rp 6,47 miliar pada periode yang sama tahun sebelumnya. VP of Investor Relations & Sustainability SSIA Erlin Budiman mengatakan, kinerja perusahaan terutama ditopang oleh segmen properti dan perhotelan. “Kinerja perusahaan secara keseluruhan terutama ditopang oleh segmen properti dan perhotelan,” kata Erlin dalam keterbukaan informasi, Selasa (3/11/2026). PT Puradelta Lestari Tbk (
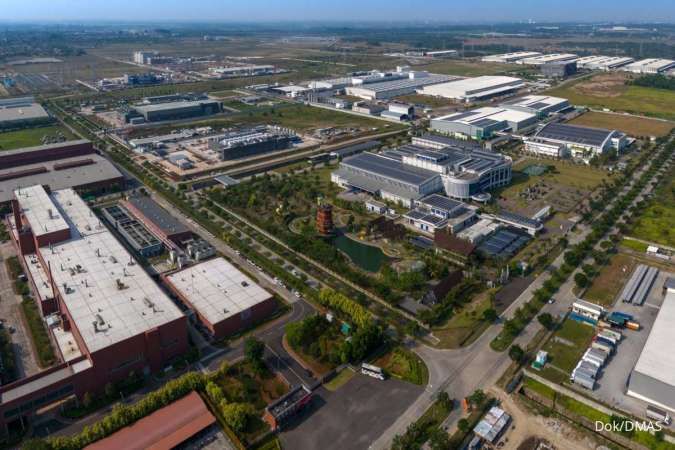
DMAS) juga mencatatkan pertumbuhan kinerja yang kuat. Perseroan membukukan pendapatan usaha Rp 2,65 triliun pada sembilan bulan pertama 2026, atau meningkat hampir 3,4 kali lipat dibandingkan periode yang sama tahun lalu. Direktur sekaligus Sekretaris Perusahaan DMAS Tondy Suwanto mengatakan, segmen industri masih menjadi kontributor terbesar terhadap pendapatan perseroan. Segmen ini menyumbang Rp 2,54 triliun atau sekitar 96% dari total pendapatan usaha DMAS. “Sebagian besar pendapatan di sembilan bulan pertama tahun 2026 berasal dari penjualan lahan industri, khususnya kepada sektor data center,” ujar Tondy dalam keterangan resmi, Selasa (20/10/2026).
Baca Juga: IHSG Terkoreksi 0,13% Sepekan, Simak Proyeksi dan Rekomendasi Saham Pekan Depan Laba bersih DMAS juga meningkat menjadi Rp 1,49 triliun pada sembilan bulan pertama 2026, naik 284% dibandingkan periode yang sama tahun sebelumnya sebesar Rp 525 miliar. Sementara itu, PT Bekasi Fajar Industrial Estate Tbk (
BEST) membukukan pendapatan Rp 441,57 miliar hingga kuartal III-2026. Angka tersebut meningkat 79,43% yoy. BEST juga berhasil membalikkan kondisi dari rugi bersih Rp 19,30 miliar menjadi laba bersih Rp 134,11 miliar. Selain ditopang kenaikan pendapatan, kinerja perseroan turut didukung peningkatan pendapatan lain-lain bersih dari Rp 6,47 miliar menjadi Rp 11,18 miliar per September 2026. Berbeda dengan ketiga emiten tersebut, PT Kawasan Industri Jababeka Tbk (
KIJA) mencatatkan pertumbuhan pendapatan yang tidak diikuti kenaikan laba bersih. KIJA membukukan pendapatan konsolidasian Rp 4,25 triliun hingga kuartal III-2026, naik 16% dibandingkan periode yang sama tahun lalu sebesar Rp 3,67 triliun.
Baca Juga: Transaksi Kripto Tumbuh Dua Bulan Beruntun, Ini Pendorongnya Corporate Secretary KIJA Muljadi Suganda mengatakan, pertumbuhan pendapatan ditopang dua pilar bisnis utama, yakni Land Development & Property serta Infrastructure. Namun, laba bersih KIJA terkoreksi 38% yoy menjadi Rp 391,7 miliar dari Rp 634,6 miliar pada sembilan bulan pertama 2025. Penurunan laba tersebut dipengaruhi beban nonoperasional yang bersifat tidak berulang atau one-off terkait langkah pembiayaan kembali (
refinancing) Senior Notes perseroan menjadi pinjaman bank dalam mata uang rupiah. “Beban tersebut meliputi rugi selisih kurs, biaya penghentian instrumen derivatif atau lindung nilai (hedging), serta beban amortisasi yang dipercepat terkait Senior Notes yang jatuh tempo pada 2027,” ujar Muljadi dalam keterbukaan informasi, 4 November 2026. Tim Riset Korea Investment and Sekuritas Indonesia (KISI) Sekuritas mencermati, permintaan lahan untuk pusat data, sektor otomotif dan kendaraan listrik (EV), serta relokasi pabrik menjadi pendorong utama kinerja emiten kawasan industri. Permintaan tersebut turut didukung pertumbuhan penanaman modal asing (PMA). DMAS, SSIA, dan BEST menikmati pengakuan penjualan lahan bermargin tinggi pada periode ini. Adapun kinerja BEST juga terbantu oleh penyewa dari sektor pusat data. Sebaliknya, KIJA menghadapi tekanan laba akibat biaya
refinancing dan utang dalam mata uang asing ketika rupiah melemah. “Masalah KIJA di neraca, bukan permintaan,” ujar Tim Riset KISI Sekuritas kepada Kontan, Jumat (6/11/2026). Branch Manager Panin Sekuritas Pondok Indah Elandry Pratama juga melihat kinerja emiten kawasan industri hingga September 2026 secara umum masih positif. Permintaan lahan dari sektor pusat data, manufaktur, kendaraan listrik, elektronik, dan logistik menjadi penopang pertumbuhan.
Baca Juga: Biaya Operasional Tekan Laba MTEL, Prospek Bisnis Menara Masih Terbuka Prospek emiten kawasan industri Memasuki kuartal IV-2026 hingga 2027, prospek emiten kawasan industri dinilai masih positif, meskipun investor perlu mencermati perbedaan fundamental masing-masing perusahaan. Elandry mengatakan, kinerja emiten kawasan industri biasanya cenderung menguat pada kuartal IV karena sejumlah transaksi penjualan lahan baru diakui pada akhir tahun. Meski demikian, realisasi pendapatan dari penjualan lahan dapat berlangsung secara bergelombang. Tim Riset KISI Sekuritas melihat permintaan dari sektor pusat data, ekosistem EV, relokasi pabrik, serta kenaikan harga lahan sebagai sentimen positif bagi emiten kawasan industri.
Baca Juga: Ultra Jaya (ULTJ) dan Garuda Indonesia (GIAA) Gelar Rights Issue, Simak Prospeknya Di sisi lain, terdapat sejumlah risiko yang perlu diperhatikan, seperti pelemahan rupiah dan suku bunga yang membebani emiten dengan utang valuta asing, persoalan perizinan, persaingan antarkawasan industri, persepsi risiko akibat isu MSCI, serta tingginya basis kinerja 2026. Dari sisi fundamental, KISI menilai DMAS memiliki keunggulan dari neraca keuangan yang kuat dan potensi pembagian dividen. SSIA juga dinilai memiliki prospek pertumbuhan seiring pengembangan Subang Smartpolitan dan kehadiran BYD. Sementara itu, BEST menunjukkan pemulihan kinerja yang tajam, tetapi masih perlu membuktikan keberlanjutan pertumbuhannya. KIJA dinilai memiliki risiko lebih tinggi karena masih memiliki eksposur utang valuta asing. Elandry menambahkan, katalis positif sektor kawasan industri masih berasal dari ekspansi pusat data, hilirisasi, investasi kendaraan listrik, serta relokasi manufaktur global hingga 2027. Namun, investor tetap perlu mewaspadai perlambatan ekonomi global, suku bunga, pelemahan rupiah, dan realisasi investasi asing. Menurut Elandry, DMAS memiliki keunggulan dari sisi profitabilitas dan neraca keuangan. SSIA juga menarik karena potensi pertumbuhan dari pengembangan Subang Smartpolitan. Adapun BEST berpeluang melanjutkan pemulihan kinerja, sedangkan KIJA masih memiliki peluang memperbaiki laba.
Baca Juga: Penerbitan Obligasi ESG Masih Menantang hingga 2027, Ini Pemicunya Equity Research Analyst Kiwoom Sekuritas Indonesia Abdul Azis Setyo Wibowo turut menilai tren positif kinerja emiten kawasan industri berpotensi berlanjut. Namun, pengakuan pendapatan tetap bergantung pada realisasi transaksi penjualan lahan. Azis melihat prospek sektor masih ditopang ekspansi pusat data, kendaraan listrik, baterai, serta relokasi manufaktur. Meski begitu, pelemahan rupiah, suku bunga tinggi, dan perlambatan investasi menjadi risiko yang perlu dicermati.
“SSIA menarik dari potensi pengembangan Subang Smartpolitan, sedangkan DMAS unggul dari sisi neraca dan likuiditas yang kuat,” ujarnya kepada Kontan, Jumat (6/11/2026). Dari sisi rekomendasi saham, Elandry menyematkan rekomendasi
buy on weakness untuk DMAS dengan target harga indikatif Rp 181 per saham. Ia juga merekomendasikan
trading buy untuk SSIA dengan target harga Rp 1.760 per saham. Sementara itu, Azis merekomendasikan
trading buy untuk DMAS dengan target harga Rp 175 per saham. Cek Berita dan Artikel yang lain di
Google News