KONTAN.CO.ID – JAKARTA. Prospek PT Amman Mineral Internasional Tbk (
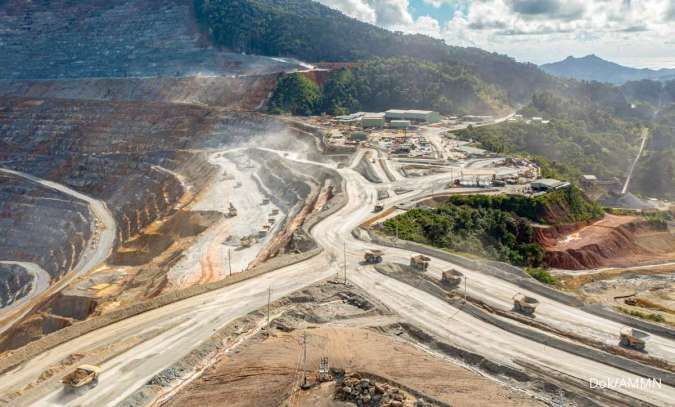
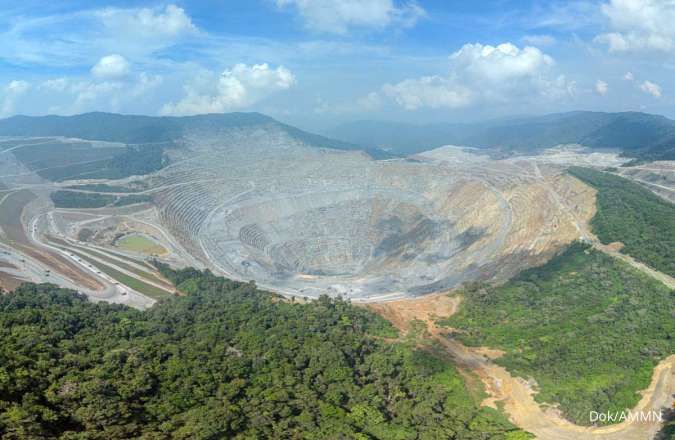
AMMN) hingga akhir 2026 dan memasuki 2027 masih cukup prospektif, terutama ditopang oleh peningkatan kapasitas produksi katoda tembaga, optimalisasi operasional tambang Batu Hijau, serta pengembangan fasilitas pengolahan dan pemurnian mineral. Untuk informasi, revisi naik panduan produksi konsentrat emas menjadi 775 ribu ons atau meningkat 34% menunjukkan adanya potensi peningkatan kontribusi emas terhadap pendapatan perseroan. Sementara itu, target produksi katoda tembaga sebesar 130.000 ton dan emas murni sebanyak 350 ribu ons pada 2026 juga menjadi faktor penting dalam mendorong peningkatan nilai tambah produk.
Baca Juga: Ini Penyebab Laba Chandra Asri (TPIA) Turun: Ada Efek Negatif Goodwill Akuisisi Aster Senior Investment Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, mengatakan memasuki 2027, fokus investor akan tertuju pada konsistensi pencapaian target produksi, efisiensi biaya operasional, serta kemampuan perseroan menjaga tingkat produksi di tengah tantangan penurunan kualitas bijih dan semakin terbatasnya umur tambang Batu Hijau. Ke depannya, AMMN akan terus menggarap proyek Elang, yang digadang-gadang sebagai pengganti tambang Batu Hijau. “Dalam jangka panjang, proyek Elang menjadi sangat strategis karena berpotensi menjadi sumber pertumbuhan baru sekaligus menjaga kesinambungan bisnis AMMN setelah operasional Batu Hijau memasuki fase akhir,” ujar Nafan kepada Kontan, Senin (2/11/2026). Kemudian, keberadaan infrastruktur pengolahan dan pemurnian yang telah dimiliki perseroan juga berpotensi mendukung pengembangan proyek Elang. Namun, kontribusi proyek Elang tersebut terhadap pendapatan belum akan signifikan dalam waktu dekat karena produksi bijih pertamanya ditargetkan baru berlangsung pada 2031-2032. Di sisi lain, Analis UBS Sekuritas Indonesia, Igor Putra, mencermati peningkatan produksi pada September 2026 mendorong potensi perbaikan kinerja operasional. Per 28 September, produksi katoda tembaga mencapai 15.000 ton tembaga, dengan total produksi sepanjang tahun berjalan sebesar 102.000 ton tembaga. “Angka tersebut mengindikasikan bahwa target produksi 2026 sebesar 130.000 ton tembaga berpotensi terlampaui,” ujar Igor.
Baca Juga: Tak Hanya Perusahaan Besar, BEI Kini Bidik UMKM untuk Melantai di Bursa Tak hanya begitu, prospek volume tembaga yang kuat pada semester II-2026 juga diperkirakan mendukung peningkatan produksi produk sampingan, termasuk asam sulfat, emas hasil pemurnian, dan perak hasil pemurnian. Igor mencatat produksi asam sulfat sejak awal kuartal hingga saat ini mencapai 213.000 ton, jauh lebih tinggi dibandingkan 103.000 ton pada kuartal II-2026 dan 86.000 ton pada kuartal I-2026. Kondisi ini menguntungkan bagi AMMN pula. Kalau berbicara soal produksi konsentrat di tambang Grasberg, Igor menunjukkan bahwa terjadi pemulihan produksi dengan pola berbentuk V. Seluruh konsentrat tersebut dikirim ke fasilitas peleburan dalam negeri. Ketentuan bea keluar ekspor emas Indonesia juga mendorong peningkatan perjanjian penyerapan pasokan dengan pemurni emas lokal. Kondisi ini mengindikasikan bertambahnya pasokan emas hasil pemurnian di pasar domestik. Dari sisi kinerja keuangan, AMMN membukukan laba bersih senilai US$ 880 juta hingga kuartal III-2026. Pada periode yang sama tahun sebelumnya, emiten tambang tersebut mencatatkan rugi bersih US$ 175 juta. Pembalikan rugi menjadi laba itu didorong oleh penjualan bersih US$ 3,24 miliar, meningkat 494% secara tahunan YoY. Penjualan bersih tersebut terdiri dari US$ 1,38 miliar dari katoda tembaga, US$ 772 juta dari emas murni, dan US$ 1,08 miliar dari penjualan konsentrat. Tim Riset Phintraco Sekuritas memperkirakan pendapatan AMMN bisa mencapai US$ 4,195 miliar, melonjak 127,17% YoY dari realisasi 2025 sebesar US$ 1,847 miliar.
Sejalan dengan itu, laba bersih AMMN pada 2026 diproyeksikan mencapai US$ 967 juta. Angka tersebut meningkat sekitar 274,81% YoY dibandingkan realisasi laba bersih pada 2025 sebesar US$ 258 juta.
Dicermati oleh Phintraco Sekuritas ada sejumlah risiko utama yang perlu dicermati investor terkait emiten AMMN ini. Pertama, yakni fluktuasi harga komoditas. Kedua, soal konsentrasi operasional pada tambang Batu Hijau. Serta ketiga, ketidakpastian regulasi pemerintah. Dari strategi investasinya, Nafan memberikan rekomendasi kepada investor untuk accumulation buy saham AMMN dengan target harga Rp 6.425 per saham. Kemudian Igor memberikan rekomendasi untuk buy AMMN dengan target harga Rp 6.900 per saham. Tak tertinggal, Analis CGS International Sekuritas, Joanne Ong, memberikan rekomendasi investor untuk add saham AMMN dengan target harga Rp 7.000 per saham. Cek Berita dan Artikel yang lain di
Google News