KONTAN.CO.ID - JAKARTA. Prospek kinerja PT Darma Henwa Tbk (
DEWA) pada 2027 diperkirakan semakin cerah seiring peningkatan aktivitas pengupasan lapisan tanah penutup (overburden removal) dan kontribusi proyek baru dari Sebuku Sejaka Coal. Namun, optimisme terhadap pertumbuhan laba tersebut belum cukup membuat Mirae Asset Sekuritas mempertahankan rekomendasi beli saham DEWA. Dalam riset tertanggal 11 November 2026, analis Mirae Asset Sekuritas Fauzan Luthfi Djamal menurunkan rekomendasi saham Darma Henwa dari
buy menjadi
trading buy. Target harga saham DEWA juga dipangkas cukup tajam menjadi Rp 280 per saham dari sebelumnya Rp 650, meskipun masih menyiratkan potensi kenaikan sebesar 19,7%.
Penurunan target harga tersebut bukan disebabkan oleh memburuknya prospek operasional perusahaan, melainkan perubahan asumsi valuasi. Mirae Asset kini memperhitungkan tingkat biaya modal rata-rata tertimbang alias
weighted average cost of capital (WACC) sebesar 16,6%, naik dari sebelumnya 14%.
Baca Juga: IHSG Menguat pada Perdagangan Kamis (12/11) Pagi, DEWA, BRPT, BUMI Top Gainers LQ45 Selain itu, aset eksplorasi Gayo hanya dihargai sebesar 70% dari nilai bukunya karena izin eksplorasi masih menunggu perpanjangan dan aktivitas pengeboran telah dihentikan sementara. Dengan asumsi tersebut, aset Gayo berkontribusi sekitar Rp 126 per saham atau setara 45% dari target harga baru DEWA. Apabila aset tersebut dihitung berdasarkan nilai buku penuh, target harga saham DEWA berpotensi mencapai Rp 330. Sebaliknya, tanpa memperhitungkan aset Gayo, target harga hanya sebesar Rp 150 per saham. Di tengah penyesuaian valuasi, kinerja keuangan Darma Henwa sepanjang sembilan bulan pertama 2026 menunjukkan pertumbuhan yang solid. DEWA membukukan laba bersih Rp 513 miliar pada periode Januari-September 2026, melonjak 98% secara tahunan. Realisasi tersebut setara dengan 78% dari proyeksi laba bersih Mirae Asset untuk keseluruhan 2026 dan telah mencapai 96% dari konsensus pasar. Meski demikian, laba bersih pada kuartal III-2026 tercatat Rp159 miliar, turun 39% dibandingkan kuartal sebelumnya, tetapi masih tumbuh 123% secara tahunan. Mirae Asset memperkirakan laba inti atau core net profit selama sembilan bulan pertama 2026 mencapai sekitar Rp 351 miliar setelah mengecualikan keuntungan nonberulang, terutama yang diperoleh pada kuartal II-2026. Salah satu faktor positif datang dari perbaikan margin kotor. Hingga September 2026, margin kotor Darma Henwa meningkat menjadi 20,3%, dibandingkan 14,9% pada periode yang sama tahun sebelumnya. Menurut Fauzan, pelebaran margin tersebut didorong oleh pergeseran penggunaan jasa kontraktor pihak ketiga menuju pengoperasian armada sendiri. Strategi ini dinilai memberikan ruang bagi perusahaan untuk meningkatkan efisiensi operasional. Namun, peningkatan kinerja tersebut juga diikuti kenaikan beban keuangan. Beban bunga dan pendanaan tercatat Rp 264 miliar, naik 53% YoY. Dari sisi operasional, volume produksi batu bara yang ditangani Darma Henwa mencapai 13,1 juta ton selama sembilan bulan pertama 2026. Angka tersebut mencerminkan laju produksi sekitar 1,46 juta ton per bulan. Untuk kuartal IV-2026, Mirae Asset masih menggunakan asumsi yang relatif konservatif. Rumah riset tersebut memperkirakan laba bersih mencapai sekitar Rp 143 miliar, turun 10% secara kuartalan, dengan margin kotor sekitar 17%. Baca Juga:
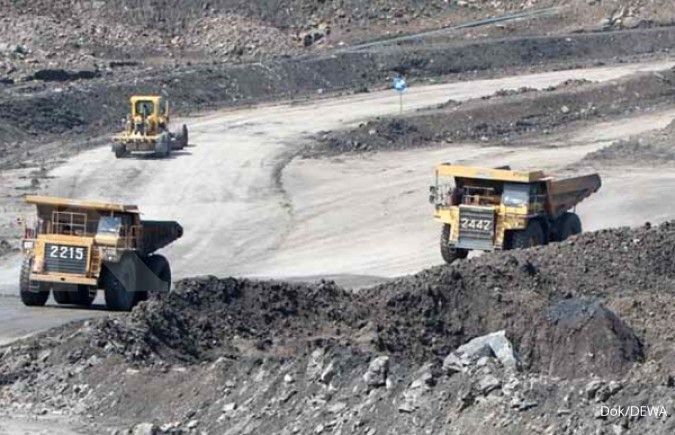
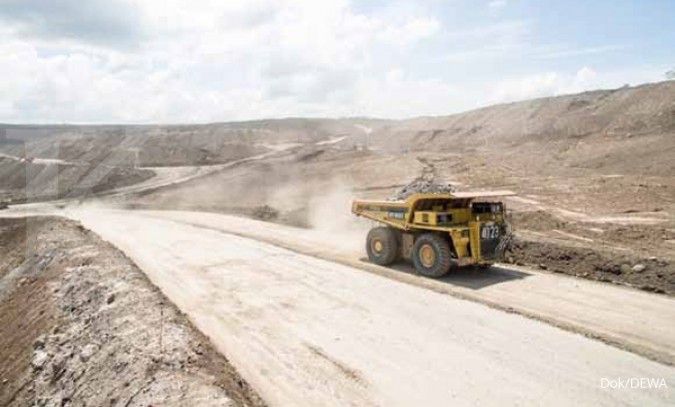
Bisnis Fiber dan Menara Topang Prospek Mitratel (MTEL) Meski begitu, terdapat peluang realisasi yang lebih baik apabila perusahaan mampu mempertahankan margin kotor kuartal III-2026 sebesar 22,3%. Pendorong utama pertumbuhan Darma Henwa pada 2027 diperkirakan berasal dari peningkatan aktivitas di proyek Sebuku Sejaka Coal. Mirae Asset memproyeksikan volume pengupasan lapisan tanah penutup atau overburden removal mencapai 177 juta bank cubic meter (bcm) pada 2027, meningkat 18% dibandingkan proyeksi 2026. Dengan demikian, rata-rata volume pekerjaan diperkirakan mencapai sekitar 14,8 juta bcm per bulan. Pertumbuhan tersebut terutama ditopang oleh peningkatan kontribusi Sebuku Sejaka Coal yang ditargetkan mencapai 30 juta bcm. Proyek ini juga menjadi tonggak penting bagi Darma Henwa karena merupakan klien pertama perusahaan di luar grup Bumi. Sementara itu, volume pekerjaan dari klien eksisting, yakni Kaltim Prima Coal dan Arutmin, diasumsikan tetap sebesar 147 juta bcm. Seiring masuknya kontribusi Sebuku Sejaka Coal, tarif jasa rata-rata gabungan Darma Henwa diperkirakan meningkat 8% menjadi Rp 52.100 per bcm pada 2027. Tarif yang lebih tinggi dari proyek Sebuku diproyeksikan mampu mengimbangi penurunan tarif sekitar 1% yang terkait dengan harga batu bara. Kombinasi peningkatan volume pekerjaan dan tarif tersebut diperkirakan mendorong margin kotor perusahaan menjadi 22,8% pada 2027, lebih tinggi dibandingkan proyeksi 19,3% pada 2026. Berdasarkan asumsi tersebut, Mirae Asset memperkirakan laba bersih Darma Henwa pada 2027 mencapai Rp 897 miliar, tumbuh 37% YoY. Meski demikian, proyeksi tersebut masih 12% di bawah konsensus analis. Pertumbuhan diperkirakan berlanjut pada 2028. Laba bersih DEWA diproyeksikan mencapai Rp1,197 triliun, meningkat 33% dibandingkan tahun sebelumnya. Di sisi neraca, kondisi keuangan perusahaan juga diperkirakan semakin sehat. Rasio utang bersih terhadap EBITDA (net debt/EBITDA) diproyeksikan turun menjadi 1,3 kali pada 2027, dari 2 kali pada 2026. Meski prospek pertumbuhan laba cukup kuat, Mirae Asset menilai valuasi Darma Henwa perlu mempertimbangkan sejumlah risiko bisnis.
Baca Juga: Mayoritas Bursa Asia Melemah, Pasar Cermati Krisis Kepemimpinan Nvidia Target harga Rp 280 ditetapkan dengan mengombinasikan valuasi berdasarkan metode arus kas terdiskonto (discounted cash flow/DCF) dan pendekatan EV/EBITDA 4 kali untuk proyeksi 2027. Angka tersebut berada di bawah valuasi pasar saat ini yang mencapai 4,6 kali EV/EBITDA. Diskon valuasi dinilai wajar mengingat konsentrasi pelanggan dan sensitivitas tarif jasa terhadap pergerakan harga batu bara. Berdasarkan proyeksi Mirae Asset, lokasi tambang milik grup Bumi masih menyumbang sekitar 75% dari total pendapatan Darma Henwa pada 2027.
Risiko lainnya berasal dari persetujuan pekerjaan untuk perusahaan afiliasi, perkembangan harga batu bara, peningkatan aktivitas Sebuku Sejaka Coal, serta perpanjangan izin eksplorasi Gayo. Mirae Asset memperkirakan setiap 10% pekerjaan afiliasi yang tidak mendapatkan persetujuan dapat memangkas proyeksi laba bersih 2027 sekitar 13%. Sebaliknya, perpanjangan izin eksplorasi Gayo dan keberhasilan memenangkan tender pekerjaan baru berpotensi menjadi katalis positif bagi perusahaan. Di sisi proyeksi laba, Fauzan melakukan revisi yang berlawanan arah. Estimasi laba bersih 2026 dipangkas 17% akibat pertimbangan margin selama sembilan bulan pertama, sedangkan proyeksi laba bersih 2027 dinaikkan 33% berkat ekspektasi pendapatan lebih tinggi dan biaya pendanaan yang lebih rendah. Cek Berita dan Artikel yang lain di
Google News