KONTAN.CO.ID - JAKARTA. Prospek kinerja PT Elnusa Tbk (
ELSA) diperkirakan masih positif hingga 2027, ditopang potensi peningkatan aktivitas jasa hulu minyak dan gas bumi (migas), realisasi kontrak, serta pengembangan layanan berteknologi tinggi. Namun, perusahaan perlu menjaga efisiensi operasional dan kelancaran eksekusi proyek agar pertumbuhan laba berlanjut. Hingga kuartal III-2026, ELSA membukukan laba bersih sebesar Rp 681,55 miliar, tumbuh 29,4% secara tahunan atau
year on year (yoy). Pertumbuhan laba tersebut lebih tinggi dibandingkan kenaikan pendapatan sebesar 15,8% yoy menjadi Rp 12,13 triliun.
Equity Research Analyst Phintraco Sekuritas Alrich Paskalis Tambolang menilai, peluang pertumbuhan laba ELSA hingga akhir 2026 masih terbuka. Namun, perusahaan perlu memastikan tren perbaikan profitabilitas berlanjut pada kuartal IV.
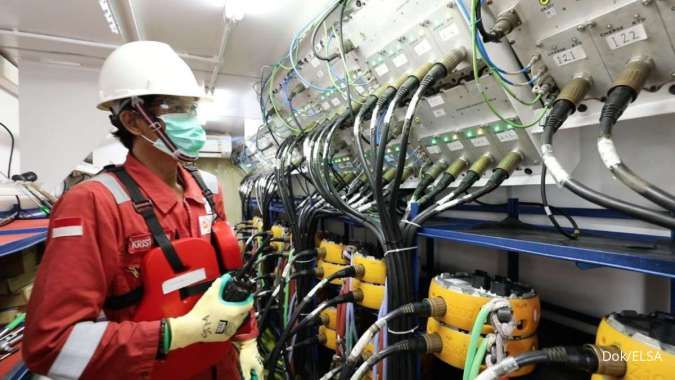
Baca Juga: Impack Pratama (IMPC) Kerek Target Laba di Atas Rp 800 Miliar Hingga Akhir 2026 “Untuk 2027, prospeknya masih positif seiring potensi peningkatan aktivitas jasa hulu migas, realisasi kontrak yang telah diperoleh, serta pengembangan layanan berteknologi tinggi,” ujar Alrich kepada Kontan, Selasa (27/10/2026). Menurut Alrich, pertumbuhan kinerja ELSA ditopang peningkatan aktivitas operasional, efisiensi biaya, serta kontribusi bisnis distribusi dan logistik energi. Sementara di segmen hulu migas, layanan seismik, pengeboran, dan jasa penunjang produksi berpotensi memberikan kontribusi lebih besar seiring meningkatnya kebutuhan eksplorasi dan optimalisasi produksi migas domestik. Dari sisi kontrak, hingga semester I-2026 ELSA telah memperoleh kontrak baru senilai Rp 11,6 triliun dan memiliki
carry-forward contract sebesar Rp 18,8 triliun. Menurut Alrich, nilai kontrak tersebut memberikan visibilitas terhadap aktivitas bisnis perusahaan ke depan. Meski begitu, realisasi pendapatan tetap bergantung pada jadwal proyek dan kelancaran eksekusi. Senior Market Analyst Mirae Asset Sekuritas Nafan Aji Gusta juga menilai peluang pertumbuhan laba ELSA hingga akhir 2026 masih terbuka. Menurutnya, realisasi proyek sesuai jadwal, optimalisasi penggunaan peralatan dan armada, serta efisiensi operasional akan menjadi penentu kinerja pada kuartal IV. Namun, Nafan mengingatkan adanya potensi normalisasi pertumbuhan setelah kinerja yang kuat selama sembilan bulan pertama. “Investor perlu mencermati kemungkinan normalisasi pertumbuhan setelah kinerja yang kuat selama sembilan bulan pertama, sehingga pencapaian laba sepanjang tahun tetap bergantung pada realisasi kinerja kuartal IV,” ujar Nafan. Memasuki 2027, Nafan menilai prospek ELSA akan dipengaruhi keberlanjutan belanja modal perusahaan migas, aktivitas eksplorasi dan produksi, serta kebutuhan layanan penunjang hulu migas. Jasa survei seismik, pengeboran, pemeliharaan sumur, layanan pendukung produksi, hingga distribusi dan logistik energi berpotensi menjadi pendorong pertumbuhan. “Kebutuhan untuk mempertahankan dan meningkatkan produksi minyak dan gas domestik berpotensi membuka peluang kontrak baru bagi ELSA,” jelas Nafan.
Baca Juga: Rupiah Tertekan ke Rp 18.156, Penguatan Dolar AS dan Kekhawatiran Fiskal Jadi Pemicu Meski demikian, pertumbuhan pendapatan perlu diimbangi kualitas kontrak, tingkat utilisasi aset, pengendalian biaya, dan disiplin belanja modal agar dapat dikonversi menjadi laba serta arus kas yang berkelanjutan. Dari sisi investasi, Alrich menyebut katalis positif ELSA meliputi peningkatan belanja hulu migas, percepatan realisasi kontrak, pertumbuhan bisnis seismik, serta peluang perluasan layanan dan pengelolaan lapangan. Diversifikasi pelanggan di luar grup Pertamina juga berpotensi memperluas sumber pendapatan perusahaan. Di sisi lain, risiko yang perlu dicermati mencakup keterlambatan proyek dan pengakuan pendapatan, tekanan margin akibat persaingan tender, serta perubahan jadwal belanja modal pelanggan migas. Alrich juga mengingatkan pentingnya mencermati kualitas laba dan arus kas operasional. “Pertumbuhan laba yang tinggi belum tentu langsung diikuti penerimaan kas apabila penagihan proyek tertunda,” jelas Alrich. Senada, Nafan menyoroti risiko penundaan proyek, persaingan tender, kenaikan biaya operasional dan pemeliharaan peralatan, fluktuasi harga minyak yang memengaruhi keputusan belanja modal pelanggan, serta risiko pembayaran piutang dan kebutuhan modal kerja. Dari sisi rekomendasi, Alrich menilai ELSA menarik dicermati berkat pertumbuhan laba yang kuat, dukungan kontrak, dan valuasi yang relatif rendah dibandingkan sejumlah perusahaan jasa migas. Namun, risiko eksekusi proyek tetap perlu diperhitungkan.
Sementara itu, Nafan merekomendasikan investor untuk
wait and see terhadap saham ELSA. Ia mengingatkan investor agar tidak hanya berpatokan pada kenaikan laba historis dalam mengambil keputusan.
Baca Juga: Pendapatan dan Laba Bersih Impack (IMPC) Tumbuh Double Digit Hingga Kuartal III-2026 “Keputusan investasi sebaiknya tidak hanya bertumpu pada kenaikan laba historis, melainkan juga pada kemampuan perseroan mempertahankan pertumbuhan dan menghasilkan imbal hasil yang sepadan dengan valuasinya,” tutup Nafan. Cek Berita dan Artikel yang lain di
Google News