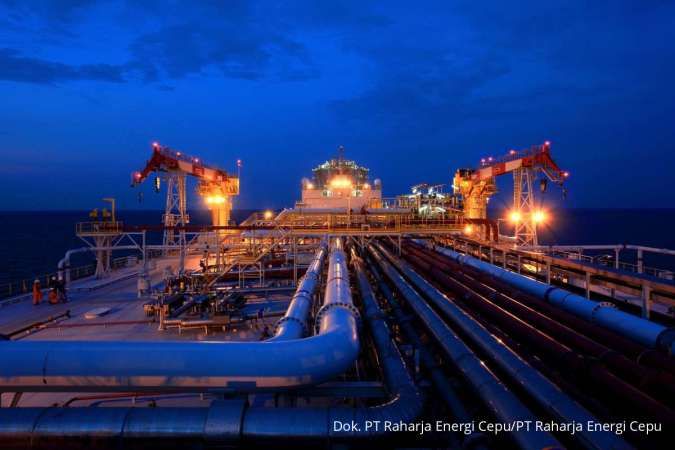
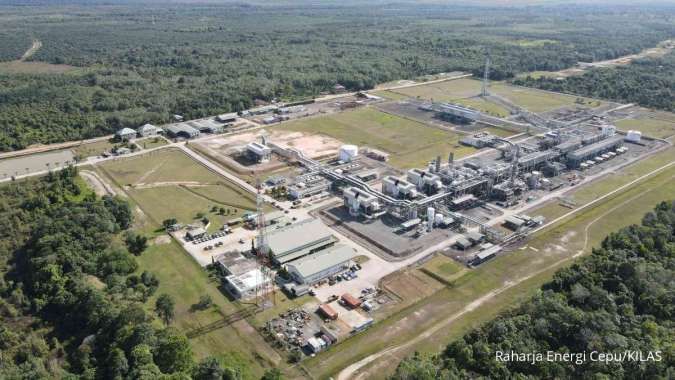
KONTAN.CO.ID - JAKARTA. Kinerja PT Raharja Energi Cepu Tbk (
RATU) melonjak hingga September 2026, ditopang kontribusi investasi di aset migas. Namun, di tengah peluang pertumbuhan dari ekspansi bisnis, analis menyarankan investor mencermati risiko pendanaan, keberlanjutan laba, serta tekanan pasar saham domestik sebelum mengakumulasi saham RATU. RATU membukukan kenaikan laba bersih sebesar 170,9% secara tahunan menjadi US$ 32,12 juta hingga September 2026.
Research Analyst Bumiputera Sekuritas Muhammad Thoriq Fadilla mengatakan, kinerja tersebut membuka peluang pertumbuhan hingga akhir tahun, terutama berkat peningkatan kontribusi entitas asosiasi setelah akuisisi Blok Selat Madura. Hingga September 2026, pendapatan RATU meningkat 7,16% menjadi US$ 40,31 juta. Sementara itu, laba yang diatribusikan kepada pemilik entitas induk tumbuh 113,2% menjadi US$ 25,09 juta.
Baca Juga: Laba Unilever (UNVR) Tumbuh 10,6%, Pemulihan Kinerja Ditopang Keuntungan Divestasi “Saya melihat kinerja RATU masih berpeluang tumbuh signifikan hingga akhir 2026, terutama didukung peningkatan kontribusi entitas asosiasi setelah akuisisi Blok Selat Madura,” ujar Thoriq kepada Kontan, Rabu (28/10/2026). Meski demikian, pertumbuhan laba pada 2027 diperkirakan lebih moderat. Menurut Thoriq, sebagian kenaikan laba tahun ini berasal dari keuntungan akuisisi yang tidak berulang, sementara beban pendanaan meningkat seiring ekspansi perusahaan. “Saya melihat peluang pertumbuhan di tahun 2027 tetap terbuka, tetapi kenaikannya kemungkinan tidak setinggi 2026. Hal ini karena sebagian pertumbuhan laba tahun ini berasal dari keuntungan akuisisi yang tidak berulang, sedangkan beban pendanaan meningkat cukup signifikan,” jelasnya. Ke depan, kontribusi Blok Cepu, Jabung, dan Selat Madura menjadi salah satu faktor yang menentukan kinerja RATU. Perusahaan juga memiliki rencana mengakuisisi sedikitnya satu aset migas baru pada 2027 untuk memperluas portofolio bisnisnya. Thoriq menilai, kenaikan harga energi global turut membuka peluang bagi perusahaan hulu migas. Namun, dampaknya terhadap pendapatan RATU bergantung pada karakteristik kontrak penjualan, terutama untuk gas yang harganya tidak selalu bergerak sejalan dengan harga LNG internasional. Di sisi lain, risiko normalisasi harga energi pada 2027 perlu dicermati. Thoriq mengacu pada proyeksi Energy Information Administration (EIA) yang memperkirakan harga rata-rata minyak Brent turun dari US$ 96 per barel pada 2026 menjadi US$ 84 per barel pada 2027.
Baca Juga: Kinerja Astra Agro(AALI) Tumbuh Positif per Kuartal III-2026,Cek Rekomendasi Sahamnya Selain itu, total liabilitas RATU meningkat menjadi US$ 155,79 juta hingga September 2026, dengan beban keuangan mencapai US$ 4,95 juta. Kondisi ini membuat kemampuan perusahaan menghasilkan arus kas dan mengimbangi biaya pendanaan menjadi semakin penting. “Keberhasilan ekspansi perlu diukur dari peningkatan produksi, kemampuan mempertahankan margin, dan arus kas yang dihasilkan. Dalam kondisi harga energi yang fluktuatif, penambahan aset belum tentu langsung meningkatkan profitabilitas apabila kontribusi laba tidak mampu mengimbangi biaya pendanaan,” kata Thoriq. Harga saham RATU pun telah terkoreksi sekitar 43,97% dari Rp 4.080 pada akhir September menjadi Rp 2.230 pada 28 Oktober 2026. Kendati penurunan harga membuka peluang untuk dicermati, Thoriq menilai koreksi tersebut belum otomatis membuat valuasi saham menjadi murah. Investor juga perlu memperhitungkan risiko dilusi dari rencana penerbitan saham baru atau
private placement. “Saya lebih menyarankan strategi
wait and see untuk jangka pendek. Akumulasi bertahap dapat dipertimbangkan ketika tekanan jual mulai mereda, rupiah menunjukkan stabilisasi, dan harga saham mulai membentuk pola pemulihan yang lebih kuat,” ungkap Thoriq. Thoriq juga menyoroti valuasi RATU. Rasio harga terhadap laba atau
price to earnings ratio (PER) saham ini tercatat 12,01 kali, lebih rendah daripada rata-rata sektor sebesar 13,83 kali. Namun, rasio harga terhadap nilai buku atau
price to book value (PBV) mencapai 4,93 kali, jauh di atas rata-rata sektor sebesar 2,16 kali. Dengan mempertimbangkan faktor tersebut, Thoriq cenderung merekomendasikan
hold atau menunggu perkembangan lebih lanjut sebelum melakukan pembelian. Menurutnya, keberlanjutan pertumbuhan laba, kekuatan arus kas, dan stabilisasi harga saham perlu menjadi pertimbangan investor. Senada, Analis Kiwoom Sekuritas Indonesia Kevin Yudha Pratama menilai tambahan laba dari investasi di Blok Madura menjadi salah satu pendorong kinerja RATU. Namun, ia mengingatkan bahwa sebagian kenaikan laba berasal dari keuntungan akuntansi yang muncul saat akuisisi sehingga investor perlu melihat kemampuan perusahaan menghasilkan laba dan arus kas secara berulang. “Kenaikan laba hingga September menunjukkan bahwa pembelian aset tersebut mulai memberi hasil, walaupun sebagian kenaikannya berasal dari keuntungan akuntansi yang hanya muncul saat akuisisi,” ujar Kevin.
Baca Juga: Laba RATU Melonjak Jadi US$ 32,12 Juta hingga September 2026 Menurut Kevin, prospek RATU pada 2027 akan sangat bergantung pada perkembangan produksi, harga energi, dan arus kas dari aset yang dimiliki. Rencana pembelian aset migas baru dapat menjadi pendorong pertumbuhan selama harga akuisisi wajar dan kontribusi keuntungan sebanding dengan biaya yang dikeluarkan. Namun, akuisisi Blok Madura yang dibiayai pinjaman turut meningkatkan beban bunga dan kewajiban pembayaran utang. Karena itu, investor perlu mencermati besarnya kas yang benar-benar diterima perusahaan dari investasi di entitas asosiasi, selain perkembangan produksi dan harga energi. “Pembelian Blok Madura yang dibiayai pinjaman membuat beban bunga dan kewajiban pembayaran utang meningkat. Karena itu, perlu dilihat berapa banyak kas yang benar-benar diterima dari investasi di perusahaan asosiasi,” jelas Kevin. Ia juga menyoroti perkembangan investasi Kasuri dan rencana penerbitan saham baru yang berpotensi mengurangi persentase kepemilikan pemegang saham lama. Menurutnya, penambahan aset belum tentu langsung memperkuat kinerja jika belum diikuti peningkatan arus kas yang memadai. “Setelah harga sahamnya turun cukup jauh, RATU mulai menarik untuk dilihat, tetapi bukan berarti harganya sudah murah. Laba yang naik memang positif, namun perlu dilihat apakah kenaikan tersebut bisa bertahan dan diikuti uang kas yang masuk ke perusahaan,” kata Kevin.
Untuk strategi investasi, Kevin memilih menunggu bukti penguatan arus kas atau harga saham yang menawarkan ruang kenaikan lebih besar. Kevin juga menilai belum terlihat sinyal teknikal yang cukup kuat untuk menunjukkan potensi pemulihan harga dalam waktu dekat. “Oleh karena itu, kami masih memilih untuk
wait and see, karena harga saham RATU masih tertekan dan belum terlihat sinyal teknikal untuk menunjukkan potensi
rebound dalam waktu dekat,” tutupnya.
Baca Juga: Saham Raharja Energi (RATU) Bangkit Setelah Anjlok 38% Sebulan, BEI Pasang Status UMA Cek Berita dan Artikel yang lain di
Google News