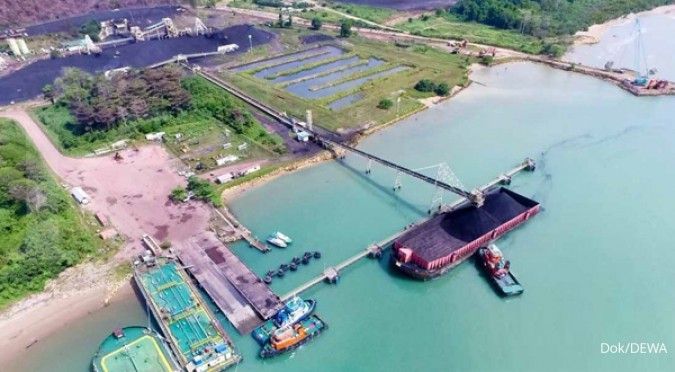
KONTAN.CO.ID - JAKARTA. PT Darma Henwa Tbk (DEWA) terus memacu profitabilitas dengan mengubah strategi bisnisnya secara fundamental, yakni bertransisi dari operator yang bergantung pada subkontraktor menjadi kontraktor yang mengeksekusi penambangan secara mandiri. Langkah efisiensi ini terbukti sukses memperlebar margin keuntungan perusahaan secara signifikan. Sepanjang kuartal III 2026, operasional internal DEWA tercatat menangani 100% pemindahan material, melonjak dari 89% pada kuartal sebelumnya.
Baca Juga: Rupiah Spot Melemah 0,08% ke Rp 18.171 per Dolar AS pada Rabu (28/10) Pagi Efisiensi eksekusi mandiri yang berpadu dengan kondisi cuaca kering El Nino serta optimalisasi armada baru ini berhasil mengerek margin kotor DEWA ke rekor 22,3%. Adapun margin laba sebelum bunga, pajak, depresiasi, dan amortisasi (EBITDA) mencapai 33,0%. Analis KB Valbury Sekuritas Adolf Setiadi menyoroti perbaikan operasional ini berdampak langsung pada laba bersih. Tercatat, laba bersih DEWA melesat hingga Rp 158,8 miliar pada kuartal III 2026, atau naik tiga kali lipat dari periode yang sama tahun lalu. Raihan ini murni mencerminkan kinerja fundamental operasional tanpa adanya pos non rutin. Selain efisiensi, DEWA juga memacu volume pertumbuhan lewat operasional proyek Sebuku yang dimulai pada Agustus 2026, sekaligus menjadi kontrak besar pertama di luar Grup Bumi. Kontrak berdurasi lima tahun tersebut ditaksir memiliki nilai mencapai US$ 1,3 miliar.
Baca Juga: Lelang SUN Sepi Peminat, Yield Obligasi 10 Tahun Diproyeksi Tembus 7,55% "Pada kapasitas penuhnya sebesar 55 mbcm dan 5 juta ton per tahun, Sebuku akan meningkatkan volume pengupasan lapisan tanah DEWA sebesar 40% dari tingkat sepanjang tahun 2025 dan menyumbang sekitar Rp 4 triliun pada pendapatan tahunan," ungkap Adolf dalam risetnya, (27/10/2026). Ekspansi anorganik DEWA turut ditopang oleh agresivitas perusahaan dalam mengikuti sejumlah tender strategis. Saat ini, perusahaan berstatus sebagai satu dari dua finalis untuk tender batubara di Sumatra Selatan senilai Rp 17 triliun, serta tengah membidik proyek nikel 72 mbcm di Halmahera Timur yang dijadwalkan beroperasi pada kuartal I 2027. "Dua tender di Sumatra Selatan dan Maluku Utara menghadirkan potensi kenaikan yang belum diperhitungkan dalam perkiraan kami, sementara proyek Gayo dapat membuka nilai tambahan begitu sumber dayanya digariskan secara definitif," jelas Adolf.
Baca Juga: Gelar RUPSLB Hari Ini (28/10): BEI Bakal Bagi Dividen Pertama Kali dalam Sejarah Kendati fundamental dan operasional tampak menjanjikan, Adolf mengingatkan adanya sejumlah risiko yang patut dicermati.
Volatilitas harga batubara global, potensi pemangkasan kuota Rencana Kerja dan Anggaran Biaya (RKAB) tahun 2027, penundaan rilis izin proyek emas-tembaga Gayo, hingga risiko cuaca ekstrem dapat membayangi laju produksi perusahaan ke depan. Melihat keberhasilan transisi eksekusi mandiri yang membentuk basis struktur margin lebih tinggi serta kepastian ekspansi volume dari proyek Sebuku, prospek saham DEWA dinilai sangat atraktif. Oleh karena itu, Adolf merekomendasikan
buy untuk saham DEWA dengan target harga Rp 300 per saham. Cek Berita dan Artikel yang lain di
Google News