KONTAN.CO.ID - JAKARTA. Kinerja PT Pantai Indah Kapuk Dua Tbk (
PANI) hingga akhir 2026 masih berpeluang tumbuh, seiring marketing sales yang mencatat pertumbuhan kuat pada semester I. Namun, tekanan daya beli membuat konsumen properti, khususnya segmen menengah, semakin selektif. Sebagai informasi, marketing sales PANI pada semester I 2026 mencapai sekitar Rp 1,93 triliun, tumbuh 66% secara tahunan. Capaian tersebut baru mencapai sekitar 45% dari target marketing sales PANI sepanjang 2026 yang dipatok sebesar Rp 4,30 triliun. Investment Analyst Infovesta Kapital Advisori, Ekky Topan mengatakan, PANI masih membutuhkan akselerasi penjualan pada semester II agar target marketing sales dapat tercapai.
Baca Juga: Harga Emas Berpotensi Turun ke US$ 4.064 Jelang Risalah FOMC "
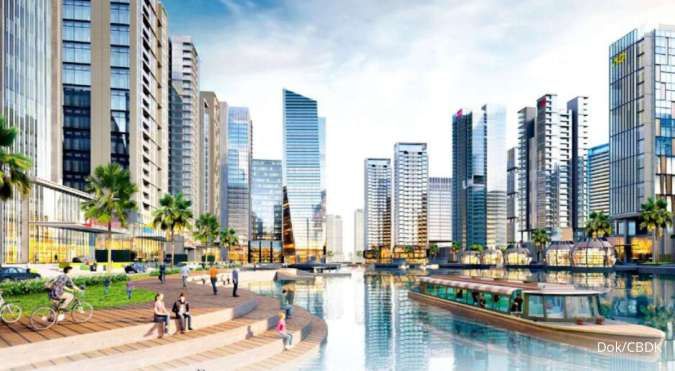
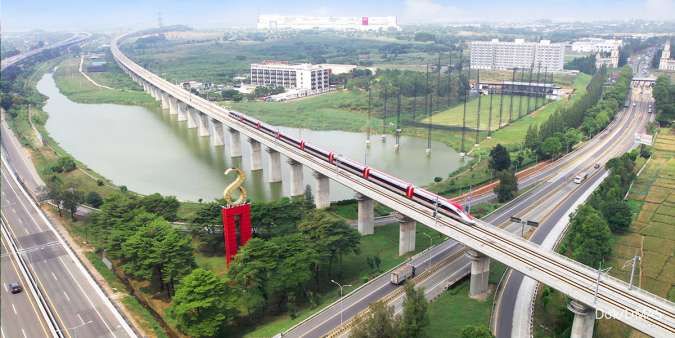
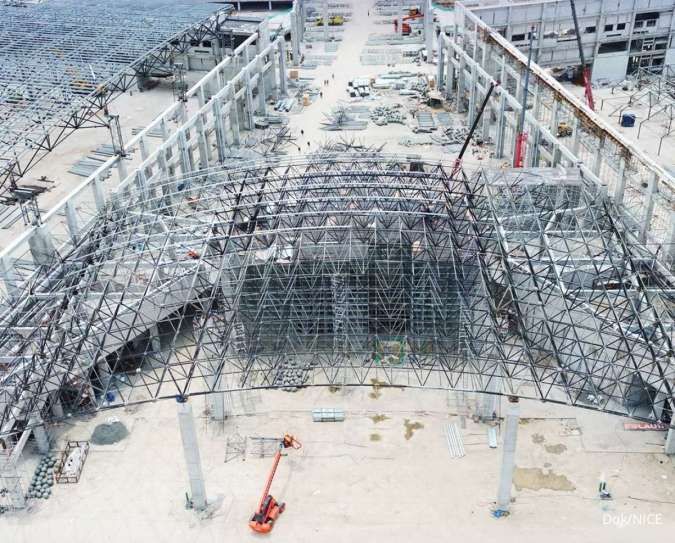
Marketing sales semester I memang tumbuh kuat, tetapi baru mencapai sekitar 45% dari target tahun ini. Artinya PANI masih membutuhkan akselerasi penjualan yang cukup besar pada semester II agar target tersebut dapat tercapai," kata Ekky kepada Kontan, Rabu (7/10/2026). Dari sisi fundamental, kinerja PANI pada semester I 2026 juga tumbuh kuat. Pendapatan perusahaan mencapai Rp 2,92 triliun, naik 77,6% secara tahunan, sementara laba bersih melonjak 483,8% menjadi Rp 1,67 triliun. Namun, Ekky menyebut pertumbuhan tersebut perlu dicermati karena sebagian berasal dari pengakuan pendapatan dan serah terima proyek. Kendati demikian, pertumbuhan kinerja yang tinggi pada semester I belum tentu berulang dengan kecepatan yang sama pada semester II. Karena itu, realisasi marketing sales dan perkembangan permintaan properti menjadi faktor penting yang perlu diperhatikan. Menurut Ekky, kondisi daya beli dan sikap konsumen properti yang masih selektif dapat membuat pertumbuhan PANI berlangsung lebih gradual. "Penundaan ekspansi atau pengurangan investasi juga dapat membuat pertumbuhan menjadi lebih gradual. Namun, hal tersebut tidak selalu negatif apabila dilakukan untuk menjaga cash flow dan menyesuaikan pengembangan proyek dengan kondisi demand," jelasnya. Meski menghadapi tekanan tersebut, sektor hunian premium dinilai masih relatif tangguh. Dalam jangka menengah hingga panjang, PANI juga masih memiliki potensi dari landbank yang besar serta pengembangan kawasan PIK 2. Ekky menyebut sejumlah katalis seperti Tol Kataraja, pengembangan kawasan komersial, NICE, dan peningkatan recurring income dapat menopang kinerja PANI ke depan. Dampak dari katalis tersebut diperkirakan tidak akan langsung terasa dan belum sepenuhnya tercermin pada kinerja 2026.
Baca Juga: Rupiah Ditutup Menguat Tipis ke Rp 17.887 Per Dolar AS Hari Ini (7/10), Rupee Anjlok Di sisi saham, volatilitas PANI masih cukup tinggi. Ekky merekomendasikan strategi
buy on weakness bagi investor dengan profil risiko agresif, dengan target harga PANI di kisaran Rp 7.500-Rp 8.500 per saham. Menurutnya, pencapaian target tersebut akan bergantung pada realisasi marketing sales pada semester II, perkembangan proyek, serta perbaikan sentimen di sektor properti. Cek Berita dan Artikel yang lain di
Google News