KONTAN.CO.ID - JAKARTA. PT Sejahteraraya Anugrahjaya Tbk (SRAJ), operator jaringan rumah sakit Mayapada Hospital, masih berpeluang mencapai target pertumbuhan pendapatan sebesar 10%-15% pada 2026. Namun, pembengkakan rugi bersih pada semester I-2026 menjadi tantangan bagi perusahaan untuk mengonversi pertumbuhan pendapatan menjadi perbaikan profitabilitas. Pada semester I-2026, pendapatan SRAJ tumbuh 9,6% secara tahunan menjadi Rp 1,30 triliun. Namun, perusahaan membukukan rugi bersih sebesar Rp 244,68 miliar. Kondisi ini menunjukkan bahwa pertumbuhan pendapatan masih perlu diikuti peningkatan efisiensi operasional agar kinerja keuangan membaik. Senior Market Analyst Mirae Asset Sekuritas Nafan Aji Gusta menilai, target pertumbuhan pendapatan SRAJ masih cukup realistis seiring meningkatnya kebutuhan layanan kesehatan berkualitas di Indonesia. Selain itu, perusahaan masih memiliki peluang untuk mengoptimalkan kapasitas rumah sakit yang telah beroperasi.
Meski demikian, Nafan mengingatkan bahwa investor perlu memperhatikan kemampuan perusahaan meningkatkan kualitas laba, bukan hanya pertumbuhan penjualan. “Pembengkakan rugi bersih menunjukkan bahwa pertumbuhan pendapatan belum sepenuhnya diikuti oleh efisiensi biaya dan perbaikan margin. Oleh karena itu, investor perlu mencermati bukan hanya pertumbuhan penjualan, melainkan juga kemampuan SRAJ memperkecil kerugian dan meningkatkan kualitas laba,” ujar Nafan kepada Kontan, Selasa (20/10/2026).
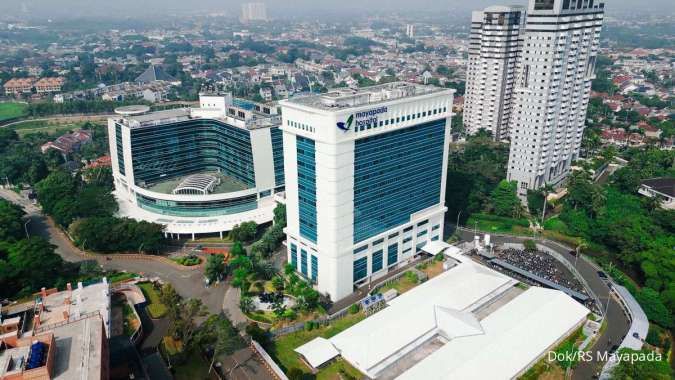
Baca Juga: Pengelola RS Mayapada (SRAJ) Targetkan Pendapatan Tumbuh 10%-15% hingga Akhir 2026 Menurut Nafan, strategi utama SRAJ adalah meningkatkan utilisasi fasilitas rumah sakit melalui penguatan layanan spesialis, peningkatan kualitas tenaga medis, optimalisasi fasilitas diagnostik, serta perluasan kerja sama dengan perusahaan asuransi dan penyedia jaminan kesehatan. Di sisi biaya, perusahaan perlu meningkatkan produktivitas dokter dan tenaga kesehatan, memperbaiki efisiensi pengadaan obat serta alat kesehatan, dan mengendalikan biaya operasional. Pasalnya, industri rumah sakit membutuhkan investasi besar, memiliki biaya tetap tinggi, dan memerlukan waktu untuk membangun basis pasien. Sejalan dengan itu, Equity Research Analyst Kiwoom Sekuritas Indonesia Abdul Azis Setyo Wibowo menilai, tantangan SRAJ terletak pada kenaikan biaya yang lebih cepat dibandingkan pertumbuhan pendapatan. Beban umum dan administrasi perusahaan tercatat meningkat 22,3% secara tahunan, melampaui pertumbuhan pendapatan semester I-2026. Menurut Azis, perusahaan perlu memperkuat jaringan rujukan pasien, memperluas kerja sama dengan perusahaan dan komunitas, serta mengembangkan layanan spesialis dan subspesialis bernilai tambah tinggi. Optimalisasi kapasitas rumah sakit, digitalisasi proses bisnis, dan pengendalian beban operasional juga menjadi faktor penting untuk memperbaiki profitabilitas. “Beban umum dan administrasi yang naik 22,3% YoY menunjukkan biaya meningkat lebih cepat daripada pendapatan, sementara fasilitas baru masih dalam tahap peningkatan utilisasi,” kata Azis. Selain mengoptimalkan fasilitas yang sudah beroperasi, SRAJ melanjutkan ekspansi Mayapada Hospital Jakarta Selatan melalui pengembangan Tower 3. Ekspansi ini berpotensi menjadi salah satu pendorong pertumbuhan pendapatan perusahaan dalam jangka menengah. Nafan menilai, kontribusi Tower 3 terhadap pendapatan dan laba akan bergantung pada kecepatan peningkatan utilisasi fasilitas, ketersediaan dokter spesialis, serta pertumbuhan jumlah pasien. Pada tahap awal, tambahan biaya tenaga medis, peralatan, pemeliharaan, dan operasional berpotensi menekan margin. Karena itu, kontribusi laba yang lebih berarti diperkirakan baru terlihat secara bertahap sepanjang 2027, bergantung pada jadwal operasional dan kemampuan perusahaan meningkatkan utilisasi fasilitas.
Baca Juga: Prospek Mayapada Hospital (SRAJ) di Semester II 2026 Masih Menantang, Ini Pemicunya Azis juga melihat Tower 3 berpotensi memperkuat kapasitas dan layanan medis berteknologi tinggi, termasuk layanan onkologi dan kardiovaskular. Namun, peningkatan kapasitas belum tentu langsung menghasilkan laba apabila volume pasien belum mencukupi. “Dampak awal kemungkinan lebih terlihat pada pertumbuhan pendapatan, sedangkan kontribusi terhadap laba akan meningkat secara bertahap seiring kenaikan utilisasi dan efisiensi operasional,” ujar Azis. Menurut Azis, peluang pemulihan profitabilitas pada 2027 akan lebih terbuka apabila fasilitas baru mulai mencapai skala ekonomis, utilisasi meningkat, dan pertumbuhan pendapatan mampu melampaui kenaikan biaya. Sementara itu, Nafan menilai prospek SRAJ hingga 2027 masih ditopang oleh meningkatnya kebutuhan layanan kesehatan dan potensi tambahan pendapatan dari ekspansi kapasitas rumah sakit. Kendati demikian, investor perlu mencermati tren kerugian bersih, margin EBITDA, arus kas operasional, serta perkembangan kontribusi Tower 3 untuk menilai keberhasilan ekspansi. Dari sisi investasi, Nafan menyarankan investor bersikap hati-hati terhadap saham SRAJ di tengah volatilitas pasar. Ia merekomendasikan strategi wait and see sembari menunggu perkembangan kinerja keuangan dan bukti perbaikan fundamental perusahaan. Azis juga menyarankan pendekatan serupa. Menurut dia, potensi pertumbuhan jangka panjang dari ekspansi rumah sakit perlu ditimbang dengan risiko kerugian bersih, beban keuangan, kebutuhan pendanaan, serta likuiditas saham.
“Kami merekomendasikan wait and see karena harga sangat berfluktuatif,” kata Azis. Pada penutupan perdagangan Selasa (20/10/2026), saham SRAJ naik 2,57% ke level Rp 10.975 per saham.
Baca Juga: Ekspansi Agresif Tekan Laba, Simak Rekomendasi dan Prospek Mayapada Hospital (SRAJ) Cek Berita dan Artikel yang lain di
Google News