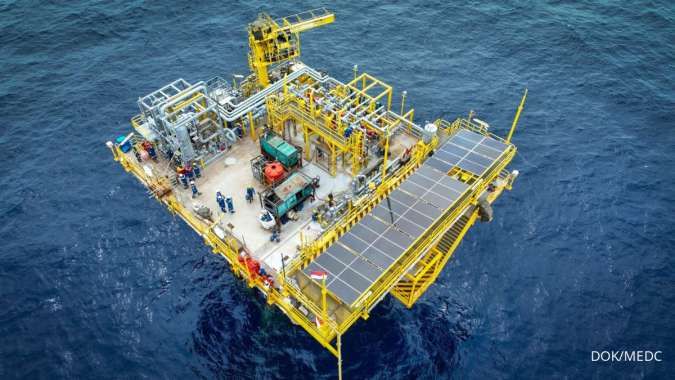
KONTAN.CO.ID - JAKARTA. PT Medco Energi Internasional Tbk (
MEDC) memperluas portofolio gas bumi melalui rencana akuisisi 10% hak partisipasi nonpengendali (non-operated participating interest) pada empat kontrak bagi hasil atau
production sharing contract (PSC) di Cekungan Kutai, lepas pantai Kalimantan Timur. Akuisisi ini membuka peluang tambahan produksi gas jangka panjang, termasuk dari proyek yang sudah beroperasi dan penemuan gas berskala besar. Analis Maybank Sekuritas Indonesia Hasan Barakwan dalam riset 13 Oktober 2026 menilai positif rencana transaksi tersebut. Menurut dia, aset yang diakuisisi berpotensi memperkuat portofolio MEDC melalui tambahan gas yang harganya terkait minyak serta memiliki prospek produksi jangka panjang. Maybank Sekuritas mempertahankan rekomendasi
buy untuk saham MEDC dengan target harga Rp 2.500 per saham. Namun, target harga tersebut Maybank Sekuritas belum memasukkan kontribusi keempat PSC tersebut ke dalam proyeksi keuangan MEDC karena nilai akuisisi dan sejumlah ketentuan transaksi belum diungkapkan. Per Rabu (14/10/2026), harga saham MEDC ditutup menguat 6,55% di level Rp 1.545 per saham.
Baca Juga: Harga Emas Dunia Anjlok 1,6%, Inflasi AS Picu Ekspektasi Kenaikan Bunga The Fed "Kami memandang positif transaksi ini karena menambah portofolio MEDC dengan aset gas berumur panjang yang harganya terkait minyak," tulis Hasan dalam risetnya. Empat PSC yang menjadi target akuisisi meliputi Muara Bakau, Ganal, West Ganal, dan East Ganal. Keempatnya dioperasikan oleh Searah, perusahaan patungan 50:50 antara Eni dan Petronas. Portofolio tersebut mencakup lapangan gas Jangkrik yang telah berproduksi, proyek Gendalo–Gandang yang sedang dikembangkan, serta penemuan gas Geliga yang diperkirakan menyimpan sekitar 5 triliun kaki kubik (Tcf) gas di tempat dan 300 juta barel kondensat. Gas dari portofolio tersebut memasok fasilitas LNG Bontang dan jaringan pipa domestik.
Lapangan jangkrik
Keberadaan lapangan Jangkrik yang telah berproduksi sejak Mei 2017 menjadi hal menarik. Pasalnya menurut Hasan, gas dari lapangan tersebut diproses menggunakan fasilitas produksi terapung atau floating production unit (FPU), yang juga memproses gas Merakes. Kedua lapangan itu secara gabungan memiliki tingkat produksi puncak sekitar 750 juta kaki kubik per hari (MMscfd). Selain produksi yang sudah berjalan, MEDC juga berpotensi memperoleh manfaat dari pengembangan proyek Gendalo–Gandang. Proyek tersebut telah mencapai keputusan investasi final atau final investment decision (FID) pada Maret 2026. Gendalo–Gandang direncanakan menghubungkan tujuh sumur baru ke fasilitas produksi Jangkrik, dengan target mulai beroperasi pada 2028 dan cadangan sekitar 2 Tcf.
Baca Juga: Kepercayaan Investor Jadi Taruhan, IICD Umumkan 35 Emiten dengan Tata Kelola Unggul Menurut Eni S.pA, pemilik awal PSC , pengembangan Gendalo–Gandang diperkirakan memperpanjang periode produksi pada tingkat puncak Jangkrik setidaknya selama 15 tahun. Di sekitar wilayah tersebut, proyek Maha juga tengah dikembangkan sebagai bagian dari South Hub. Maha memiliki sumber daya gas di tempat lebih dari 600 miliar kaki kubik (Bscf). Sementara itu, temuan Konta di wilayah Muara Bakau memiliki sumber daya gas sekitar 600 Bcf, dengan potensi meningkat menjadi lebih dari 1 Tcf. Pengembangan cepat atau fast-track development untuk Konta masih dalam kajian karena lokasinya berdekatan dengan fasilitas yang sudah tersedia. Hasan menilai, kombinasi produksi eksisting dan proyek pengembangan tersebut memberikan peluang bagi MEDC untuk memperkuat kontribusi gas bumi terhadap kinerja operasionalnya dalam jangka panjang.
Gas Geliga
Potensi pertumbuhan lainnya berasal dari penemuan gas Geliga di wilayah PSC Ganal yang diumumkan Eni pada April 2026. Lapangan ini diperkirakan mengandung sekitar 5 Tcf gas dan 300 juta barel kondensat di tempat, menjadikannya sumber daya terbesar dalam paket akuisisi tersebut. Berdasarkan pengujian sumur pada Mei 2026, Eni memperkirakan Geliga mampu menghasilkan gas secara berkelanjutan sekitar 200 MMscfd dan kondensat sekitar 10.000 barel per hari. Geliga berada di dekat penemuan Gula, yang diperkirakan mengandung sekitar 2 Tcf gas dan 75 juta barel kondensat di tempat. Kedua penemuan tersebut berpotensi menopang pembangunan pusat produksi ketiga dengan kapasitas sekitar 1 miliar kaki kubik gas per hari (Bscfd) dan 80.000 barel kondensat per hari. Meski demikian, pengembangan Geliga dan Gula masih memerlukan kajian lebih lanjut. Hingga saat ini, rencana pengembangan atau plan of development (PoD) untuk Geliga belum memperoleh persetujuan. Karena itu, Maybank Sekuritas memandang potensi Geliga–Gula sebagai peluang tambahan di luar proyek-proyek yang sudah memasuki tahap pengembangan.
Baca Juga: IHSG Rebound ke 5.943, Cek Saham Net Buy Terbesar Asing, Rabu (14/10) Harga akuisisi
MEDC dan Eni telah menandatangani perjanjian mengikat untuk transaksi tersebut. Namun, nilai akuisisi, skema pembayaran, dan struktur pendanaannya belum diungkapkan. Penyelesaian transaksi juga masih bergantung pada pemenuhan sejumlah persyaratan, termasuk persetujuan Pemerintah Indonesia. Dalam transaksi terpisah, Eni juga menyepakati penjualan kepemilikannya di East Sepinggan, North Ganal, dan Rapak kepada PT Pertamina. Aset-aset tersebut mencakup lapangan Merakes serta proyek Geng North–Gehem, yang tidak termasuk dalam paket akuisisi MEDC. Eni sebelumnya mempertahankan kepemilikan 10% dalam portofolio aset migas Indonesia ketika mengalihkan aset-aset tersebut kepada Searah. Kini, kepemilikan itu dilepas melalui dua transaksi, yakni empat PSC kepada MEDC dan tiga PSC lainnya kepada Pertamina. Hasan menyebut, Maybank Sekuritas baru akan memasukkan keempat PSC ke dalam model proyeksi keuangan MEDC setelah persyaratan transaksi diungkapkan. Beberapa faktor yang akan dicermati meliputi nilai akuisisi, struktur pendanaan, penyesuaian pembayaran berdasarkan tanggal efektif transaksi, serta porsi belanja modal MEDC untuk pengembangan Gendalo–Gandang selama 2026–2028. Kebutuhan tambahan kapasitas fasilitas produksi Jangkrik dan waktu persetujuan rencana pengembangan Geliga juga menjadi perhatian.
Risiko lain yang perlu diperhatikan adalah potensi keterlambatan persetujuan pemerintah, pengembangan proyek yang lebih lambat dari perkiraan, kenaikan belanja modal, harga LNG yang terkait minyak lebih rendah dari ekspektasi, serta keterbatasan kapasitas fasilitas produksi Jangkrik. Meski sejumlah ketentuan transaksi masih menunggu kejelasan, Maybank Sekuritas mempertahankan proyeksi keuangan, rekomendasi buy, dan target harga MEDC sebesar Rp 2.500 per saham. “Valuasi tersebut mencerminkan prospek pertumbuhan portofolio migas MEDC, dengan realisasi nilai tambah akuisisi masih bergantung pada harga transaksi dan keberhasilan pengembangan aset,” ujar dia.
Baca Juga: IHSG Rebound ke 5.943, Cek Saham Net Buy Terbesar Asing, Rabu (14/10) Cek Berita dan Artikel yang lain di
Google News