KONTAN.CO.ID - JAKARTA. PT Merdeka Copper Gold Tbk (
MDKA) berpeluang memperkuat kinerja keuangan pada paruh kedua 2026 seiring peningkatan produksi tambang emas Pani, kenaikan penjualan bijih nikel, dan bertambahnya kontribusi dari sejumlah proyek tambang. Perbaikan operasional ini juga diharapkan memperkuat arus kas internal perusahaan untuk membiayai ekspansi bisnis berikutnya. Analis Maybank Sekuritas Indonesia Hasan Barakwan dalam riset 29 September 2026 mempertahankan rekomendasi buy untuk saham MDKA dengan target harga Rp 3.800 per saham. Target harga tersebut tidak berubah dan dihitung menggunakan metode sum-of-the-parts(SOTP), yakni valuasi berdasarkan nilai masing-masing segmen bisnis perusahaan. Harga saham MDKA pada Jumat (9/10/2026) ditutup menguat 1,73% di level Rp 2.940 per saham. Dalam lima hari saham MDKA menguat 2,44%.
Baca Juga: ADHI Alihkan Dana Rights Issue untuk Modal Kerja, Ini Pandangan Analis Menurut Hasan, investasi MDKA mulai bergeser dari fase eksekusi belanja modal atau
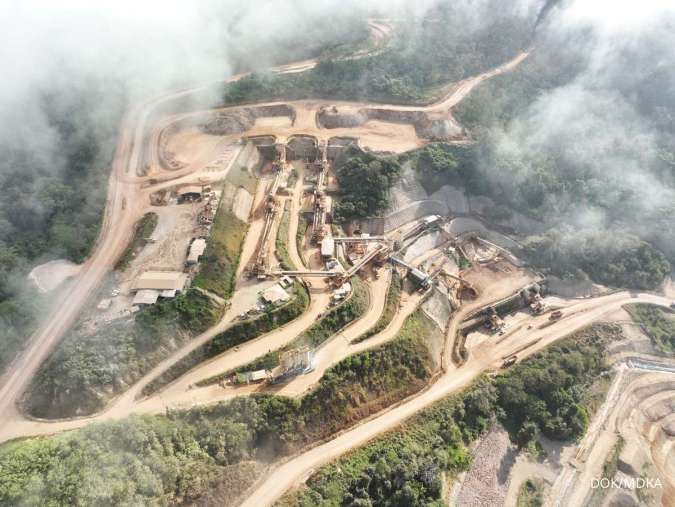
capital expenditure (capex) yang besar menuju realisasi kinerja operasional. Tambang emas Tujuh Bukit masih menjadi sumber penghasil kas yang kuat, sementara tambang emas Pani dan PT Merdeka Battery Materials Tbk (MBMA) mulai memberikan kontribusi yang semakin berarti terhadap laba perusahaan. “Kami memperkirakan penguatan arus kas internal akan meningkatkan fleksibilitas pendanaan MDKA saat memasuki fase pertumbuhan berikutnya, dengan proyek Tujuh Bukit Copper menjadi proyek utama untuk pertumbuhan jangka panjang,” tulis Hasan dalam risetnya. Dari sisi keuangan, MDKA mencatatkan pembalikan kinerja yang signifikan pada semester I-2026. Pendapatan perusahaan meningkat 64,1% secara tahunan atau year-on-year (YoY) menjadi US$ 1,40 miliar. EBITDA melonjak 188,9% YoY menjadi US$ 513,8 juta, sedangkan laba bersih yang diatribusikan kepada pemilik entitas induk atau net profit after tax attributable to owners of the parent (NPATMI) mencapai US$ 101,6 juta. Menurut Hasan, hasil tersebut secara umum sejalan dengan proyeksi Maybank Sekuritas Indonesia maupun konsensus pasar. Pada kuartal II-2026, pendapatan MDKA tumbuh 26,1% secara kuartalan atau quarter-on-quarter (QoQ) menjadi US$ 782,1 juta. EBITDA juga naik 4,6% QoQ menjadi US$ 262,6 juta. Namun, NPATMI justru turun 23,3% QoQ menjadi US$ 44,1 juta. Hasan menjelaskan, penurunan tersebut terutama dipengaruhi kenaikan beban di bawah laba operasional atau EBIT, termasuk beban selisih kurs, perubahan nilai wajar (fair value), serta biaya terkait pencatatan saham. Beban-beban tersebut menekan laba bersih dan menutupi perbaikan kinerja operasional yang mendasarinya. Bagi Hasan, penurunan laba bersih secara kuartalan tidak sepenuhnya mencerminkan pelemahan bisnis inti MDKA.
Baca Juga: 328 Emiten Berjibaku Penuhi Ketentuan Minimal Free Float 15% Pasalnya, dari sisi operasional, tambang emas Tujuh Bukit mencatatkan produksi yang relatif stabil sebesar 49.400 ounce emas sepanjang semester I-2026. Sementara itu, tambang emas Pani menyumbang produksi 17.400 ounce seiring percepatan peningkatan kapasitas produksi atau ramp-up. Produksi Pani semakin meningkat pada kuartal II-2026, mencapai 15.600 ounce. Perkembangan ini menjadi salah satu penopang prospek kinerja MDKA pada paruh kedua tahun ini seiring berlanjutnya peningkatan produksi tambang tersebut. Di segmen nikel, produksi nickel pig iron (NPI) pada kuartal II-2026 tetap solid sebesar 19.500 ton. Produksi bijih nikel saprolit juga meningkat menjadi 2,9 juta wet metric tonnes (wmt). Adapun produksi tembaga dari tambang Wetar melemah secara kuartalan. Meski demikian, harga jual tembaga terealisasi yang lebih tinggi membantu menopang keekonomian bisnis tersebut. Sementara itu, bijih nikel limonit masih menjadi kontributor penting bagi pendapatan eksternal MDKA sekaligus mendorong penjualan bijih.
Prospek kinerja menguat pada semester II-2026
Hasan mempertahankan proyeksi keuangan MDKA untuk periode 2026–2028 karena hasil semester I-2026 relatif sesuai dengan ekspektasi Maybank Sekuritas Indonesia. Untuk paruh kedua 2026, ia memperkirakan kinerja MDKA akan memperoleh dukungan dari peningkatan produksi Pani yang berkelanjutan, penjualan bijih nikel yang lebih tinggi, serta kontribusi AIM yang semakin besar. Di sisi lain, Tujuh Bukit diperkirakan tetap menjadi sumber arus kas yang stabil.
Baca Juga: Transaksi First REIT Jadi Katalis Siloam (SILO), Ini Rekomendasi Analis Prospek pertumbuhan juga berlanjut pada 2027. Peningkatan skala produksi Pani, proses peningkatan produksi di SLNC, serta pergeseran bisnis MBMA menuju fase dengan kebutuhan capex lebih rendah dan arus kas lebih tinggi diperkirakan menopang pertumbuhan laba sekaligus memperkuat kemampuan pendanaan internal MDKA. Dengan meningkatnya kontribusi operasional dan arus kas dari proyek-proyek yang telah berjalan, kebutuhan perusahaan untuk mengandalkan pendanaan eksternal berpotensi lebih fleksibel dalam mendukung ekspansi. Menurut Hasan, dalam jangka panjang, proyek Tujuh Bukit Copper menjadi salah satu fokus utama pertumbuhan MDKA. Dia menyebut, ada pergeseran dari fase belanja modal besar menuju peningkatan kontribusi operasional akan menjadi bagian penting dari perkembangan bisnis perusahaan berikutnya. Cek Berita dan Artikel yang lain di
Google News