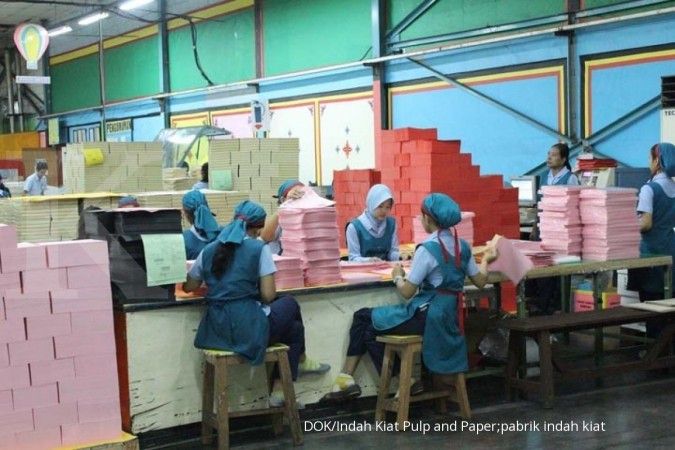
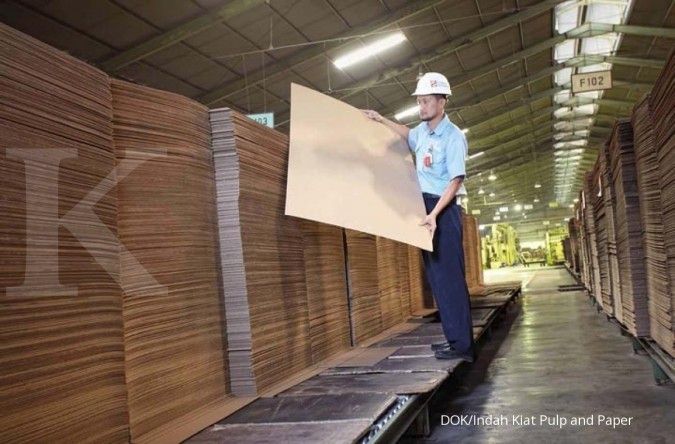
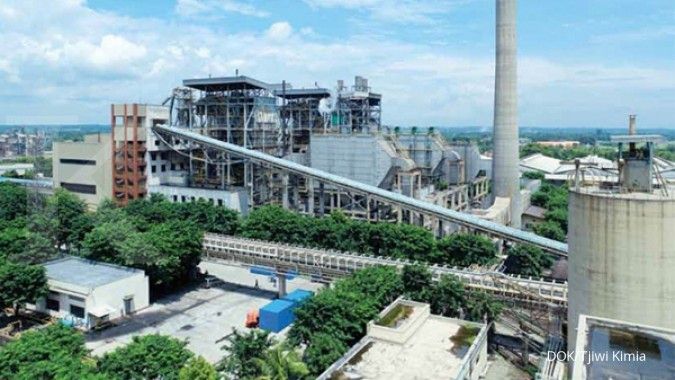
KONTAN.CO.ID - JAKARTA. Prospek kinerja dan pergerakan saham PT Indah Kiat Pulp & Paper Tbk (INKP) diproyeksikan makin solid. Kondisi ini didorong oleh ekspansi kapasitas produksi di bagian downstream perseroan. Tim Analis Phintraco Sekuritas menyampaikan bahwa ekspansi kapasitas menjadi pendorong utama percepatan volume penjualan INKP. Penambahan fasilitas produksi ini akan memperkuat posisi pasar perseroan. "Tambahan kapasitas 2,4 juta metrik ton di segmen kertas industri yang mulai beroperasi pada akhir 2025 akan meningkatkan total kapasitas produksi INKP sebesar 34,2% secara tahunan (
Year on Year/YoY) menjadi 9,4 juta metrik ton per tahun," tulis Tim Analis Phintraco Sekuritas dalam risetnya, (15/7/2026).
Seiring peningkatan volume produksi dari fasilitas baru tersebut, struktur pendapatan perseroan akan mengalami perubahan. Segmen kertas industri bakal mendominasi porsi pendapatan perseroan secara keseluruhan.
Baca Juga: Indah Kiat (INKP) Lunasi Utang Rp 2,49 Triliun, Siap Rilis Obligasi Baru Rp 2,76 T Tim Analis Phintraco Sekuritas memproyeksikan total pendapatan INKP pada 2026 mampu tumbuh 29,50% YoY menjadi US$ 4,1 miliar. Pertumbuhan kinerja keuangan tersebut hampir sepenuhnya ditopang oleh kinerja segmen kertas industri. Kinerja segmen tersebut diperkirakan melonjak hingga 83,2% YoY menjadi US$ 1,66 miliar. Dari sisi laba bersih, Phintraco Sekuritas mengestimasi pencapaian INKP mampu tumbuh 13,3% YoY. Nilai laba bersih tersebut diperkirakan mencapai US$ 514 juta pada 2026. Secara operasional, pabrik kertas industri di Karawang memiliki kapasitas total mencapai 2,4 juta ton. Fasilitas pabrik baru ini mencakup produksi 1,5 juta ton kertas putih. Selain itu, pabrik ini juga dirancang untuk memproduksi 900.000 ton kertas cokelat. Sementara Tim Analis Phintraco memperkirakan dimulainya komersialisasi pada akhir 2025, Analis Bahana Sekuritas, Arvin Lienardi memproyeksikan pabrik Karawang beroperasi penuh pada semester pertama 2026.
Baca Juga: Laba Emiten Kertas Melonjak, Cermati Rekomendasi Saham TKIM dan INKP Kehadiran pabrik ini diperkirakan menjadi pendorong utama pertumbuhan laba inti perseroan. Menurut estimasi Arvin, pertumbuhan laba inti INKP diproyeksikan mencapai 55% pada 2026. Sementara itu, pertumbuhan laba inti pada 2027 diperkirakan bertahan di level 20%. Dari sisi kontribusi finansial, fasilitas Karawang diproyeksikan menyumbang pendapatan sebesar US$ 594 juta pada 2026. Kontribusi tersebut melesat hingga US$ 1,1 miliar–US$ 1,2 miliar pada periode 2027–2028. Arvin menilai operasional pabrik Karawang memberikan keunggulan efisiensi biaya bagi perseroan. Keunggulan operasional ini menjadi faktor krusial bagi margin keuangan perseroan. "Pabrik tersebut juga lebih efisien; pabrik ini diperkirakan akan beroperasi sebagian menggunakan biomassa dan memanfaatkan bubur kertas (pulp) produksi sendiri, sehingga memberikan keunggulan biaya bagi INKP di tengah volatilitas harga pulp dan nilai tukar mata uang," kata Arvin dalam risetnya, (21/7/2026). Di samping faktor internal, dinamika pasar global turut mendukung pergerakan kinerja perseroan. Tren harga pulp jenis
bleached hardwood kraft (BHK) diperkirakan bertahan kuat di atas US$ 600 per ton.
Baca Juga: Indah Kiat Pulp & Paper (INKP) Bagi Dividen Rp 410,32 Miliar, Cek Jadwalnya Disini Ketahanan harga ini diprediksi berlangsung sepanjang semester kedua 2026. Kondisi tersebut terjadi akibat ketatnya pasokan pulp di pasar global. Pembatasan produksi pabrik global menjadi salah satu penahan pasokan pasar internasional. Penundaan ekspansi dari sejumlah kompetitor utama juga memperketat ketersediaan barang. Sementara itu, siklus belanja modal (capex) berat untuk pembangunan pabrik Karawang kini mulai berakhir. Berakhirnya siklus capex ini membawa INKP memasuki fase pemulihan arus kas bebas (free cash flow) yang positif. Perseroan juga berada dalam posisi yang lebih baik untuk melakukan penurunan rasio utang.
Atas prospek fundamental yang kuat tersebut, para analis memberikan rekomendasi positif untuk saham INKP. Arvin merekomendasikan
buy untuk saham INKP dengan target harga Rp 10.600 per saham. Sementara itu, Analis KB Valbury Sekuritas Adolf Setiadi turut merekomendasikan buy untuk saham INKP dengan target harga Rp 11.200 per saham.
Baca Juga: Indah Kiat (INKP) Rilis Surat Utang Rupiah dan Dolar, Tawarkan Kupon Hingga 10,5% Cek Berita dan Artikel yang lain di
Google News