KONTAN.CO.ID - JAKARTA. Prospek PT Surya Semesta Internusa Tbk (
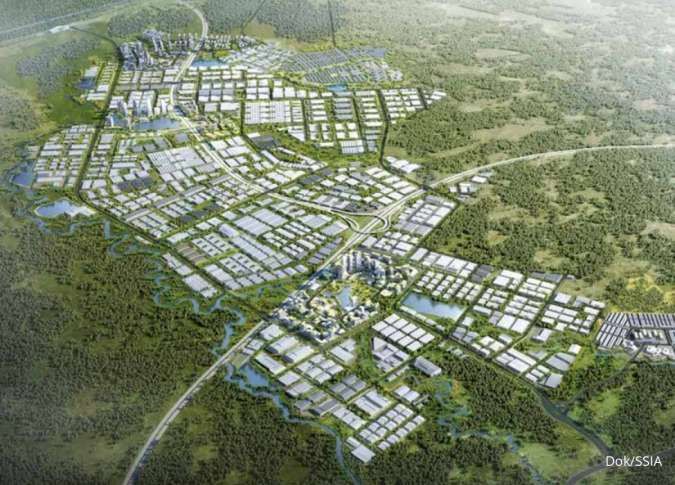
SSIA) pada paruh kedua tahun 2026 diproyeksikan semakin cerah seiring dengan kuatnya penjualan lahan industri dan lonjakan minat investor di kawasan Subang Smartpolitan. Analis Maybank Sekuritas Indonesia Kevin Halim menyoroti, perusahaan menjadi lebih konstruktif menyusul menguatnya jalur penjualan lahan dan meningkatnya permintaan dari para pelaku industri. Optimisme ini didorong oleh keyakinan manajemen untuk mencapai target prapenjualan atau
marketing sales lahan industri seluas 135 hektare pada tahun ini.
Permintaan tersebut diperkirakan berasal dari berbagai sektor strategis, termasuk serat optik, garmen, elektronik, hingga alat berat.
Baca Juga: Chandra Asri (TPIA) Siapkan Anggaran Rp 1 Triliun Untuk Buyback Saham Tanpa RUPS Dimulainya operasional fasilitas BYD di Subang diyakini akan semakin memperkuat ekosistem otomotif dan menopang kebutuhan lahan pada fase pengembangan ketiga dan keempat. "Secara keseluruhan, kami percaya perkembangan ini akan mendukung momentum penjualan lahan dan pengembangan ekosistem otomotifnya yang lebih luas," ungkap Kevin dalam risetnya, (4/9/2026). Selain otomotif, kawasan Subang Smartpolitan juga mulai menyambut penyewa yang semakin beragam. Analis Ciptadana Sekuritas Asia Yasmin Soulisa mencatat adanya penguatan permintaan lahan untuk data center yang didorong oleh adopsi kecerdasan buatan di Indonesia. Kehadiran data center ini dinilai mampu mendiversifikasi basis penyewa SSIA sehingga tidak hanya bergantung pada produsen otomotif dan suku cadang. SSIA sendiri menargetkan dapat mencatatkan penjualan lahan untuk data center seluas 10 hektare di kawasan Karawang pada tahun 2026.
Baca Juga: BEI Kaget MSCI Buka Konsultasi Penurunan Status Pasar Saham Jadi Standalone Market Prospek positif kawasan industri ini tentu tidak lepas dari dukungan infrastruktur yang semakin matang. Jalan Tol Patimban yang menjadi katalis utama bagi pengembangan Subang Smartpolitan ditargetkan rampung pada paruh pertama tahun 2027. Infrastruktur jalan bebas hambatan ini akan meningkatkan konektivitas menuju terminal mobil ekspor-impor di Pelabuhan Patimban secara signifikan. SSIA juga telah merampungkan akses keluar-masuk tol sementara untuk melayani operasional BYD pada kuartal pertama tahun ini. Beralih ke segmen perhotelan, kinerja perusahaan turut ditopang oleh operasional Paradisus by Meliá Bali yang menunjukkan tingkat hunian yang memuaskan. "Paradisus by Meliá Bali tetap menjadi peluang pertumbuhan utama, dengan tingkat okupansi yang ditargetkan melampaui 60% pada akhir tahun, menyusul pembukaan secara bertahap antara bulan Februari dan Juni," jelas Yasmin dalam risetnya, (18/9/2026). Konsep
all inclusive yang ditawarkan penginapan tersebut terbukti berhasil mengerek rata-rata tarif kamar menjadi Rp 3,34 juta dari sebelumnya Rp 2,47 juta pada tahun 2024.
Baca Juga: Ancaman MSCI Picu Outflow Asing, Waspadai Risiko di Pasar Obligasi Momentum pemulihan ini terus berlanjut dengan tingkat keterisian kamar mencapai sekitar 80% pada periode Juli hingga Agustus 2026. Konsolidasi bisnis hotel di bawah bendera Suryalaya Anindita International juga diyakini akan mendukung efisiensi operasional ke depannya. Tidak berhenti di situ, perusahaan juga terus menggali potensi pendapatan berulang melalui sektor utilitas. Perusahaan berencana membangun pembangkit listrik mandiri secara khusus di kawasan Subang Smartpolitan. Langkah ini sejalan dengan kesepakatan awal bersama pihak PLN untuk menyalurkan listrik sebesar 650 megawatt ke kawasan tersebut. Dari sisi belanja modal, perusahaan masih mempertahankan panduan pengeluaran modal atau
capital expenditure (capex) sebesar Rp 2,2 triliun untuk menopang ekspansi tahun ini. Sebanyak Rp 1,5 triliun dari anggaran tersebut dialokasikan untuk membiayai pengembangan Subang Smartpolitan secara berkesinambungan. Sementara itu, dana sekitar Rp 330 miliar disiapkan guna mendanai pembangunan lanjutan fasilitas hotel Paradisus di Pulau Dewata. Pada paruh pertama 2026, manajemen SSIA tercatat telah menyerap capex sebesar Rp 1,1 triliun yang dinilai cukup sejalan dengan ekspektasi analis. Manajemen SSIA memang sedikit memangkas target pendapatan tahunan menjadi Rp 7,2 triliun akibat melambatnya kontrak baru anak usaha konstruksinya, yaitu Nusa Raya Cipta (NRCA). Namun, perputaran laba bersih perseroan diproyeksikan tetap mampu mencapai kisaran Rp 400 miliar pada tahun 2026 berkat tingginya pengakuan pendapatan dari penjualan lahan.
Berdasarkan deretan katalis tersebut, para analis tetap mempertahankan pandangan positif terhadap pergerakan saham SSIA. Kevin merekomendasikan
buy untuk saham SSIA dengan target harga Rp 2.100 per saham. Senada, Yasmin turut menyematkan rekomendasi
buy untuk saham SSIA dengan target harga Rp 2.340 per saham. Cek Berita dan Artikel yang lain di
Google News