KONTAN.CO.ID - JAKARTA. Prospek bisnis PT Merdeka Gold Resources Tbk (
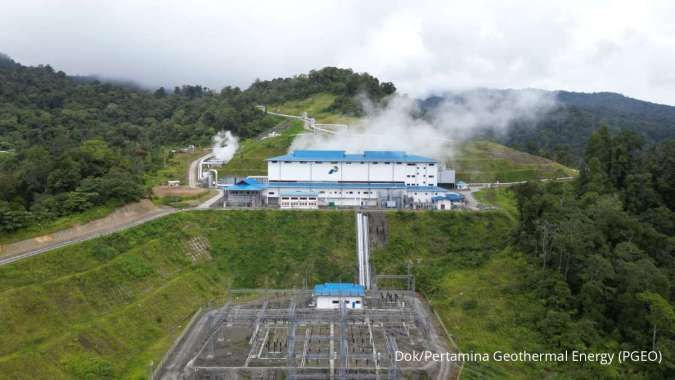
EMAS) berpeluang semakin positif seiring peningkatan kapasitas operasional Tambang Emas Pani. Perusahaan menargetkan penumpukan bijih atau ore stacking sekitar 11 juta ton pada 2027, sejalan dengan peningkatan target produksi emas menjadi 165.000 ons hingga 180.000 ons. Target tersebut meningkat signifikan dibandingkan panduan produksi emas pada 2026 sebesar 85.000 ons hingga 100.000 ons. Peningkatan kapasitas pengolahan dan optimalisasi fasilitas heap leach diharapkan dapat mendorong volume produksi sekaligus memperbaiki efisiensi operasional perusahaan. Senior Market Analyst Mirae Asset Sekuritas Nafan Aji Gusta mengatakan, peningkatan penumpukan bijih dan optimalisasi fasilitas heap leach berpotensi menjadi katalis positif bagi pertumbuhan produksi EMAS, terutama memasuki 2027.
Baca Juga: BEI Mendorong Partisipasi Investor dalam Perdagangan Single Stock Futures "Dengan target penumpukan bijih sekitar 11 juta ton, perusahaan memiliki peluang meningkatkan volume bijih yang diproses sehingga produksi emas dapat meningkat secara signifikan," ujar Nafan kepada Kontan, Selasa (10/11/2026). Menurut dia, optimalisasi fasilitas heap leach juga diharapkan meningkatkan efisiensi proses ekstraksi dan pemulihan emas atau gold recovery. Apabila peningkatan kapasitas berjalan sesuai jadwal, EMAS berpeluang mempercepat pencapaian skala produksi ekonomis, meningkatkan pendapatan operasional, sekaligus memperbaiki arus kas. Meski begitu, pembentukan arus kas positif tetap bergantung pada sejumlah faktor, antara lain kadar emas dalam bijih, tingkat pemulihan emas, biaya produksi, serta pergerakan harga emas global. Pandangan serupa disampaikan Research Analyst Bumiputera Sekuritas Muhammad Thoriq Fadilla. Ia bilang peningkatan kapasitas penumpukan bijih menjadi sekitar 11 juta ton pada 2027 dapat menjadi pendorong utama pertumbuhan produksi EMAS. Perbaikan operasional perusahaan, menurut Thoriq, mulai terlihat dari produksi emas kuartal III-2026 yang meningkat 69% secara kuartalan menjadi 26.331 ons. Dengan demikian, total produksi emas hingga September 2026 mencapai 43.743 ons. "Dengan target produksi 165.000–180.000 ons pada 2027, atau meningkat sekitar 86% dibandingkan titik tengah panduan 2026, ruang pertumbuhan perusahaan masih cukup besar," kata Thoriq. Peningkatan volume produksi tersebut juga berpotensi menekan biaya produksi per ons dan mempercepat pembentukan arus kas. Namun, ia mengingatkan bahwa realisasinya tetap bergantung pada kestabilan kadar bijih, tingkat perolehan emas atau recovery rate, serta kemampuan perusahaan mengonversi produksi menjadi penjualan.
Pasalnya, penjualan emas EMAS hingga September 2026 baru mencapai 15.635 ons. Sementara itu, arus kas operasi perusahaan pada semester I-2026 masih negatif sebesar US$ 25,58 juta. Dari sisi kinerja keuangan, Nafan melihat prospek kontribusi Tambang Emas Pani terhadap pendapatan dan laba EMAS hingga 2027 cukup menjanjikan. Peningkatan volume produksi berpeluang memperbesar kontribusi segmen pertambangan emas terhadap pendapatan perusahaan. Terlebih, apabila harga emas global bertahan pada level relatif tinggi, EMAS berpotensi memperoleh tambahan keuntungan dari peningkatan volume penjualan maupun realisasi harga jual emas. Peningkatan skala produksi juga dapat mendorong efisiensi biaya per unit melalui penyebaran biaya tetap ke volume produksi yang lebih besar. Sementara itu, Thoriq mencatat EMAS membukukan pendapatan sebesar US$ 30,86 juta dengan EBITDA sekitar US$ 17 juta pada semester I-2026. Namun, perusahaan masih mencatatkan rugi bersih sebesar US$ 14,88 juta. Dari sisi biaya, cash cost perusahaan turun menjadi US$ 778 per ons dan all-in sustaining cost (AISC) sebesar US$ 1.281 per ons pada kuartal III-2026, sebelum memperhitungkan royalti dan kredit perak. Penurunan tersebut mencerminkan adanya efisiensi seiring peningkatan skala produksi. Thoriq memberikan ilustrasi, apabila produksi emas pada 2027 mencapai 165.000 ons hingga 180.000 ons, seluruhnya terjual, dan harga emas rata-rata berada di US$ 3.900 per ons, potensi nilai penjualan emas dapat mencapai US$ 643,5 juta hingga US$ 702 juta. Namun, angka tersebut merupakan simulasi berdasarkan asumsi produksi, tingkat penjualan, dan harga emas, bukan proyeksi resmi pendapatan perusahaan. Peluang perbaikan laba bersih juga masih bergantung pada kemampuan pertumbuhan penjualan mengimbangi beban keuangan, depresiasi, dan biaya pengembangan.
Baca Juga: OJK Pastikan Reformasi Pasar Berlanjut, Manipulasi Saham hingga Wash Trading Disorot "2027 berpotensi menjadi periode penting bagi penguatan kinerja fundamental EMAS, meskipun pencapaian profitabilitas bersih secara berkelanjutan masih memerlukan pembuktian," jelas Thoriq. Di sisi lain, peningkatan kapasitas produksi juga menghadirkan sejumlah tantangan. Nafan menyoroti risiko operasional, terutama konsistensi kualitas bijih, tingkat pemulihan emas, serta efektivitas fasilitas heap leach dalam mencapai target produksi. Selain itu, keterlambatan peningkatan kapasitas akibat kendala teknis, infrastruktur, maupun kesiapan fasilitas pendukung dapat memengaruhi pencapaian target. Kenaikan biaya energi, bahan kimia, tenaga kerja, dan logistik juga berpotensi menekan margin keuntungan. Thoriq menambahkan, volatilitas harga emas global menjadi risiko yang perlu diperhatikan karena koreksi harga komoditas dapat menekan pendapatan, margin, dan arus kas perusahaan, terutama ketika kebutuhan investasi masih besar. Pergerakan nilai tukar dolar Amerika Serikat terhadap rupiah juga dapat memengaruhi kinerja keuangan melalui perubahan nilai penerimaan, biaya operasional, pengadaan peralatan impor, serta kewajiban dalam mata uang asing. "Total liabilitas sekitar US$ 602,76 juta per Juni 2026 menunjukkan pentingnya pengelolaan kewajiban dan likuiditas selama masa ekspansi," ujar Thoriq. Dengan demikian, keberhasilan peningkatan kapasitas tidak hanya ditentukan oleh pertumbuhan volume produksi, tetapi juga pengendalian biaya, pengelolaan risiko nilai tukar, stabilitas harga emas, serta kemampuan perusahaan menjaga struktur pendanaan yang sehat. Dari sisi prospek saham, Nafan mengatakan, saham EMAS masih perlu dicermati seiring proses peningkatan kapasitas operasional Tambang Emas Pani. Ia pun merekomendasikan investor untuk bersikap
wait and see terhadap saham tersebut. Sementara itu, Thoriq melihat prospek fundamental EMAS dalam jangka menengah hingga panjang masih cukup positif. Peningkatan kapasitas Tambang Emas Pani, pertumbuhan produksi pada 2027, serta peluang perbaikan margin operasional menjadi katalis bagi perusahaan. Meski demikian, dari sisi valuasi, saham EMAS masih diperdagangkan pada level premium. Thoriq mencatat rasio
price to book value (PBV) EMAS sebesar 12,41 kali, jauh di atas rata-rata industri sebesar 1,68 kali.
Baca Juga: Terjadi Transaksi Crossing Saham ADRO dan AADI, Nilainya Tembus Rp 66 Triliun Adapun rasio
price to earnings (PE) berdasarkan laba 12 bulan terakhir tercatat negatif 181,14 kali, dibandingkan rata-rata industri sebesar 8,03 kali. Rasio tersebut belum sepenuhnya representatif sebagai acuan valuasi karena perusahaan masih membukukan kerugian. Kondisi itu juga tercermin dari net profit margin (NPM) kuartalan EMAS yang masih negatif 13,99%, sedangkan rata-rata industri berada di level positif 11,81%. Artinya, peningkatan aktivitas produksi belum sepenuhnya diikuti perbaikan profitabilitas bersih. Ia menyebut area akumulasi saham EMAS dapat dipertimbangkan pada kisaran Rp 5.300–Rp 5.400 per saham, dengan target harga Rp 6.025–Rp 6.250 per saham. Adapun batas pengendalian risiko atau stop loss disarankan apabila harga turun di bawah Rp 5.175 per saham. Cek Berita dan Artikel yang lain di
Google News