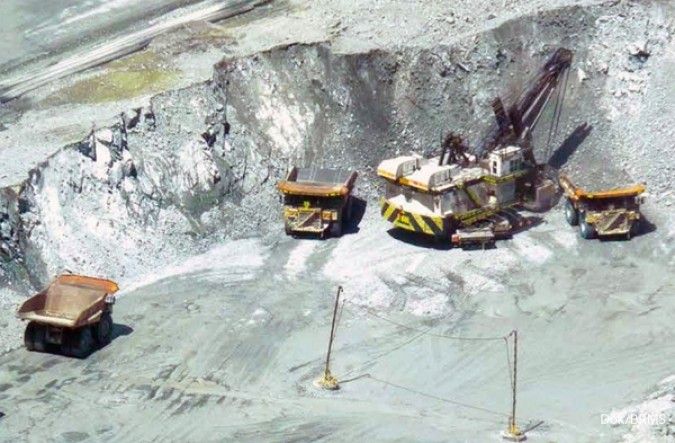
KONTAN.CO.ID - JAKARTA. Prospek PT Bumi Resources Minerals Tbk (BRMS) berpotensi membaik pada paruh kedua 2026 setelah perseroan merampungkan operasi pushback di Poboya pada Juli 2026. Namun, pemulihan produksi tersebut masih perlu diikuti kelancaran offtake agar peningkatan produksi dapat berlanjut menjadi perbaikan arus kas. Head of Research KISI Sekuritas, Muhammad Wafi mengatakan, rampungnya pushback Poboya relevan langsung terhadap kinerja BRMS pada paruh kedua tahun ini. Sebelumnya, produksi emas BRMS pada semester I 2026 turun 46% secara tahunan akibat proses tersebut. “Rampungnya pushback Poboya Juli langsung relevan ke H2. Produksi emas H1 turun 46% YoY justru karena pushback ini, jadi selesainya operasi berarti hambatan utama hilang,” ujar Wafi kepada Kontan, Jumat (18/9/2026).
Menurut dia, produksi emas pada paruh kedua 2026 seharusnya menunjukkan pemulihan volume yang signifikan dengan margin per ons yang tetap kuat. Namun, masih terdapat persoalan terkait penumpukan persediaan barang jadi emas yang mencerminkan adanya bottleneck pada sisi offtake. Dengan demikian, pemulihan produksi belum otomatis berarti pemulihan arus kas apabila penyerapan atau penjualan emas belum berjalan lancar.
Baca Juga: BRMS Rampungkan Portal Tambang Bawah Tanah, Genjot Produksi Emas hingga 2028 Sementara itu, rencana penambangan bijih high-grade melalui tambang bawah tanah CPM Palu dan ekspansi kapasitas pabrik emas menjadi 2.000 ton per hari dinilai dapat membawa perubahan lebih besar terhadap ekonomi bisnis BRMS mulai 2027. Wafi menjelaskan, bijih high-grade memiliki kandungan emas per ton yang lebih tinggi sehingga dapat menekan biaya produksi per ons tanpa harus meningkatkan volume material secara signifikan. Kondisi tersebut akan semakin kuat dengan peningkatan kapasitas pabrik yang mencapai empat kali lipat dari kapasitas 500 ton per hari saat ini. “High-grade dan ekspansi ke 2.000 tpd adalah step change economics mulai 2027,” kata Wafi. Menurutnya, kedua faktor tersebut dapat menjadi pengungkit margin secara bersamaan. Jika eksekusinya berjalan sesuai jadwal, 2027 berpotensi menjadi tahun ketika profitabilitas BRMS mengalami perubahan yang lebih signifikan, bukan sekadar pertumbuhan secara incremental. Analis Kiwoom Sekuritas Indonesia, Adrian Djie juga melihat penurunan biaya produksi per ons seiring peningkatan volume pengolahan. Menurut dia, biaya tetap pabrik dapat tersebar ke volume produksi yang lebih besar, sementara kandungan emas yang lebih tinggi dari setiap ton bijih turut mendukung efisiensi. “Secara logika, itu kombinasi yang dapat meningkatkan margin perusahaan,” ujar Adrian.
Baca Juga: Dibayangi Risiko Tekanan Harga hingga Produksi, Simak Rekomendasi Saham BRMS Di luar bisnis emas, ekspansi tembaga melalui PT Gorontalo Minerals juga menjadi opsi pertumbuhan jangka menengah hingga panjang bagi BRMS. Wafi menilai eksplorasi tersebut menarik, tetapi masih berada pada tahap awal. Adapun BRMS melalui Gorontalo Minerals saat ini mengoperasikan empat unit alat pengeboran di prospek Cabang Kiri East dan berencana menambah jumlahnya menjadi tujuh unit tahun depan. Perseroan menargetkan pemutakhiran rincian sumber daya mineral tembaga pada semester I 2027. Adrian menilai eksplorasi tembaga tersebut relevan sebagai opsi diversifikasi bisnis BRMS di luar emas. Namun, realisasi dari eksplorasi hingga tahap produksi membutuhkan waktu dan investasi yang besar. “Ini relevan sebagai opsi pertumbuhan jangka menengah-panjang karena jika hasil eksplorasi sesuai harapan, tembaga berpotensi menjadi lini bisnis BRMS di luar emas,” jelas Adrian. Meski memiliki sejumlah katalis, Wafi mengingatkan terdapat beberapa risiko yang perlu dicermati investor. Salah satunya adalah leverage. BRMS memiliki fasilitas sindikasi sebesar US$278 juta dengan all-in rate 8,8%. Di sisi lain, arus kas operasi pada semester I 2026 tercatat negatif US$26,54 juta, sementara belanja modal mencapai US$74,98 juta sehingga perseroan masih bergantung pada pembiayaan eksternal.
Baca Juga: Kinerja Bumi Resources (BRMS) Diproyeksi Meningkat, Simak Rekomendasi Sahamnya Risiko berikutnya berasal dari eksekusi proyek, termasuk potensi keterlambatan pembangunan pabrik yang ditargetkan rampung pada Oktober 2026 serta tambang bawah tanah yang ditargetkan beroperasi pada kuartal III-2027. Selain itu, persoalan offtake yang menyebabkan penumpukan persediaan serta potensi koreksi harga emas dunia juga perlu diperhatikan. Pelemahan harga emas dapat langsung menekan margin BRMS. Adrian menambahkan, pemulihan operasional BRMS pada semester II-2026 lebih tepat dipandang sebagai pemulihan dari titik rendah pada semester I, bukan sebagai pertumbuhan baru.
“Menurut pandangan kami pemulihan operasional ini, bukan pertumbuhan baru. Jadi wajar kalau 2H 2026 kinerja BRMS rebound dari titik terendah 1H yang sempat rugi di Q2,” kata Adrian. Ia menilai besarnya pemulihan tetap akan dipengaruhi harga emas dunia dan kecepatan ramp-up produksi sesuai jadwal. Secara teknikal, Adrian masih merekomendasikan wait and see untuk saham BRMS.
Baca Juga: Tingkatkan Kapasitas Produksi, Simak Rekomendasi Saham Bumi Resources (BRMS) Cek Berita dan Artikel yang lain di
Google News