KONTAN.CO.ID - JAKARTA. Kinerja operasional dan keuangan PT Vale Indonesia Tbk (INCO) diproyeksikan bakal membaik secara signifikan pada semester kedua 2026.Pemulihan produksi nikel matte dan lonjakan kontribusi penjualan bijih nikel (nickel ore) menjadi penopang utama profitabilitas emiten tambang nikel ini. Managing Director of Research Samuel Sekuritas Indonesia, Harry Su, menilai terdapat sejumlah sentimen utama yang akan menopang kinerja INCO hingga akhir tahun 2026. Menurutnya, pemulihan operasional pasca penyelesaian perbaikan fasilitas produksi menjadi katalis penting bagi pergerakan emiten.
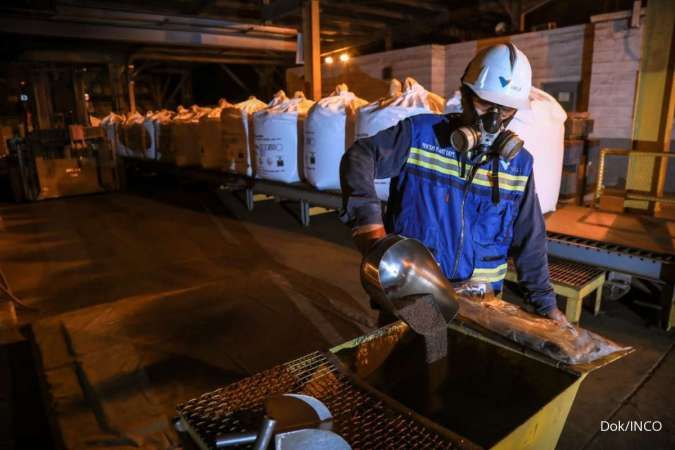
Baca Juga: Bitcoin Terkoreksi 4,37% Sepekan, Dibayangi FOMC dan Regulasi AS "Sentimen utama INCO hingga akhir tahun berasal dari pemulihan produksi nikel matte pasca selesainya Furnace 3 rebuild, peningkatan volume penjualan bijih nikel (ore), serta potensi perbaikan harga nikel," terang Harry kepada Kontan, Rabu (16/9/2026). Ia menambahkan bahwa peningkatan utilisasi fasilitas produksi dan kontribusi tambahan dari penjualan ore berpotensi memperkuat pendapatan sekaligus mendukung pemulihan profitabilitas INCO secara menyeluruh. Pandangan ini sejalan dengan pencapaian operasional perseroan pada separuh pertama tahun ini. Analis Kiwoom Sekuritas Indonesia Adrian Djie mencatat INCO membukukan kenaikan produksi nikel matte sebesar 19% secara kuartalan (
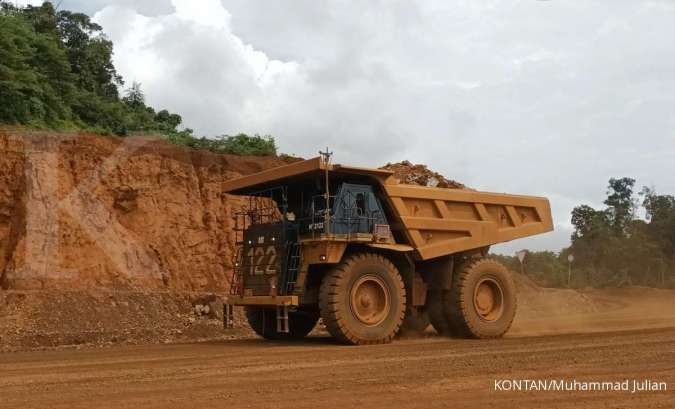
Quarter on Quarter/QoQ) menjadi 16.153 ton pada kuartal II-2026. Lonjakan ini ditopang oleh selesainya proyek rebuild Electric Furnace 3 pada Juni 2026, yang membawa total produksi nikel matte semester I-2026 mencapai 29.773 ton. Di saat yang sama, segmen penjualan nickel ore perseroan juga mencatatkan lonjakan signifikan. Analis UBS Global Research Igor Putra mencatat volume penjualan bijih nikel INCO melesat 139% Qo! menjadi 2,33 juta wet metric ton (wmt) di kuartal II-2026. Kenaikan volume penjualan bijih ini ditopang oleh Blok Bahodopi sebesar 1,07 juta wmt saprolite ore dan Blok Pomalaa sebesar 496 ribu wmt. Menurut Harry, peningkatan produksi nikel matte dan penjualan ore memegang peranan vital dalam struktur biaya dan profitabilitas emiten. Peningkatan produksi nikel matte membantu meningkatkan utilisasi fasilitas dan menyerap biaya tetap sehingga efisiensi biaya membaik, sementara penjualan ore memberikan tambahan pendapatan segar.
Baca Juga: Harga Minimum Saham Rp 1 Berlaku 28 September 2026, Ini Kesiapan BEI "Kombinasi kedua faktor tersebut menjadi katalis utama bagi perbaikan kinerja INCO pada semester kedua 2026, meskipun tetap bergantung pada kondisi harga nikel," kata Harry. Efisiensi biaya operasional tersebut telah tercermin pada kinerja semester I-2026. Laba bersih INCO melonjak 313% secara tahunan (Year on Year/YoY) menjadi US$ 104 juta pada semester I 2026, didukung cash cost nikel matte kuartal II 2026 yang berhasil ditekan ke level US$ 10.005 per ton. Igor menyoroti biaya kas tambang Pomalaa yang berhasil ditekan dari US$ 13 per wmt menjadi US$ 7 per wmt pada kuartal II 2026. Prospek pemulihan ini kian diperkuat oleh langkah diversifikasi bisnis perseroan. Ia menggarisbawahi transisi model bisnis INCO dari sekadar produsen nikel matte menjadi pemasok bijih nikel dan M
ixed Hydroxide Precipitate (MHP) melalui proyek
High-Pressure Acid Leach (HPAL) yang ditargetkan beroperasi pada kuartal III 2026.
Kendati prospek semester II 2026 membaik seiring normalisasi operasional dan kontribusi penjualan ore, Harry Su mengingatkan bahwa pergerakan saham INCO masih diwarnai dinamika pasar global. Menurutnya, pergerakan saham tetap akan dipengaruhi oleh tren harga nikel dunia, perkembangan proyek hilirisasi, serta sentimen terhadap sektor komoditas secara keseluruhan. Adrian dan Igor juga mencatat risiko fluktuasi biaya energi (HSFO, diesel, batu bara) serta perizinan kuota penambangan (RKAB). Oleh karena itu, Harry merekomendasikan
buy untuk saham INCO dengan target harga sebesar Rp 7.300 per saham. Cek Berita dan Artikel yang lain di
Google News