KONTAN.CO.ID - JAKARTA. Kinerja PT Lippo Karawaci Tbk (
LPKR) dinilai masih prospektif hingga tahun 2027. Asal tahu saja, LPKR baru melakukan penurunan modal ditempatkan dan disetor melalui penarikan kembali 20.700.600 alias 20,7 juta saham treasuri. Indra Yuwana, Presiden Direktur LPKR mengatakan, saham tersebut berasal dari pembelian kembali saham yang dilakukan perusahaan selama periode 2020-2023 dan belum dapat dialihkan karena harga pasar belum memenuhi ketentuan harga pengalihan minimum.
Baca Juga: Harga Minyak Kian Memanas, Begini Dampaknya ke Harga Emas “Penarikan kembali dilakukan untuk menyelesaikan status saham treasuri sekaligus menata struktur permodalan perusahaan,” ujarnya dalam keterangan resminya, Selasa (15/9/2026). Saham yang ditarik kembali memiliki nilai nominal Rp100 per saham atau seluruhnya sebesar Rp 2,07 miliar. Dengan keputusan tersebut, modal ditempatkan dan disetor LPKR akan turun menjadi Rp 7,08 triliun, yang terbagi atas 70.877.317.769 saham. Sebelumnya, modal ditempatkan dan disetor perusahaan sebesar Rp7.089.801.836.900 alias Rp 7,08 triliun, yang terbagi atas 70.898.018.369 alias 70,89 miliar saham. “Modal dasar LPKR tidak mengalami perubahan,” tuturnya. LPKR juga akan mengumumkan keputusan penurunan modal kepada para kreditur dengan tetap memperhatikan hak kreditur untuk mengajukan keberatan sesuai dengan ketentuan yang berlaku. Melalui keputusan RUPSLB ini, kata Indra, LPKR juga memastikan fungsi pengawasan dan pengelolaan LPKR dapat terus berjalan efektif dalam mendukung strategi pertumbuhan perusahaan. “Kami akan terus menjalankan bisnis secara disiplin, menerapkan prinsip kehati-hatian, dan berorientasi pada penciptaan nilai jangka panjang," katanya. Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta mengatakan, penarikan kembali saham treasuri LPKR lebih tepat dilihat sebagai aksi korporasi untuk merapikan struktur permodalan, bukan sebagai aksi yang secara langsung mengubah fundamental operasional perusahaan.
Baca Juga: Rupiah Ditutup Melemah ke Rp 17.696 Per Dolar AS Hari Ini (16/9), Asia Perkasa Secara fundamental dampaknya relatif kecil, karena jumlah saham yang ditarik hanya sekitar 0,03% dari total saham LPKR. Artinya, aksi ini tidak akan memberikan perubahan material terhadap pendapatan, EBITDA, arus kas maupun
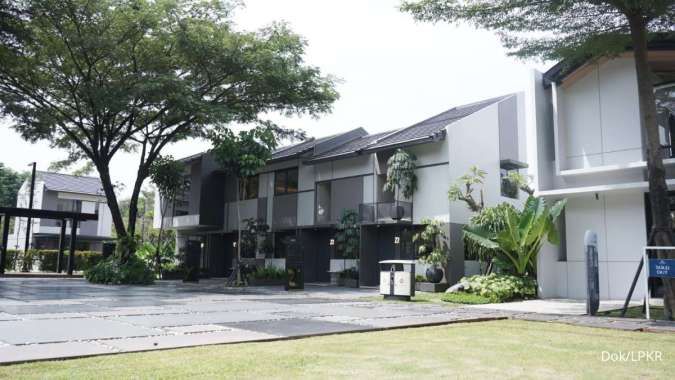
leverage. “Dampak positifnya lebih kepada penyederhanaan struktur modal dan menghilangkan saham treasuri yang sebelumnya belum dapat dimanfaatkan,” ujarnya kepada Kontan, Rabu (16/9/2026). Kinerja LPKR pun dilihat masih memiliki ruang untuk mempertahankan pertumbuhan sepanjang sisa 2026 hingga 2027. Ini terutama ditopang oleh bisnis landed residential dengan harga terjangkau dan segmen menengah, khususnya melalui township seperti Park Serpong. Pada semester I 2026, pendapatan prapenjualan alias marketing sales mencapai Rp3,70 triliun atau sekitar 62% dari target setahun, dengan 79% berasal dari
landed housing. Pendapatan mencapai Rp3,61 triliun, EBITDA Rp754 miliar, sedangkan laba bersih Rp385 miliar. EBITDA juga tumbuh sekitar 20% secara tahunan. “Ini menunjukkan bahwa momentum operasional LPKR masih cukup baik meskipun pertumbuhan revenue belum sepenuhnya mencerminkan pertumbuhan
marketing sales,” katanya.
Baca Juga: Rupiah Ditutup Melemah ke Rp 17.696 Per Dolar AS Hari Ini (16/9), Asia Perkasa Menurut Nafan, katalis positif utama hingga 2027 adalah keberlanjutan permintaan rumah tapak segmen menengah, peluncuran proyek baru, penurunan suku bunga yang dapat meningkatkan permintaan KPR, serta insentif PPN DTP yang diperpanjang hingga akhir 2027. Menariknya, sekitar 72% penjualan LPKR pada semester I 2026 dibiayai melalui fasilitas KPR, sehingga LPKR relatif sensitif terhadap perubahan biaya pembiayaan. “Jika tren pelonggaran moneter berlanjut, transmisi ke permintaan KPR dan keputusan pembelian rumah dapat menjadi katalis penting bagi presales LPKR,” tuturnya. Di sisi lain, risiko untuk kinerja LPKR terutama berasal dari daya beli kelas menengah, tingginya biaya pendanaan, serta kualitas pertumbuhan laba. Data semester I menunjukkan pendapatan masih turun 10,5% YoY menjadi Rp3,61 triliun, walaupun laba kotor naik 14,5%, EBITDA naik 37% dan laba bersih melonjak 179,5% menjadi Rp385,4 miliar. “Dengan demikian, investor perlu melihat apakah pertumbuhan laba tersebut dapat dipertahankan melalui peningkatan penjualan dan margin operasional, bukan hanya faktor non-operasional atau timing pengakuan pendapatan,” ungkapnya. Dibandingkan peers emiten properti lain seperti PT Ciputra Development Tbk (CTRA), PT Bumi Serpong Damai Tbk (BSDE), PT Summarecon Agung Tbk (SMRA) dan PT Pakuwon Jati Tbk (PWON), karakter LPKR agak berbeda.
Baca Juga: Prospek Vale Indonesia (INCO) Makin Cerah Semester II 2026, Ini Katalis Penggeraknya LPKR lebih terekspos pada affordable/mid-market landed residential. Sedangkan, sejumlah peers emiten properti memiliki eksposur yang lebih besar terhadap segmen premium, township skala besar, recurring income dari mal/hotel, atau kombinasi residential dan commercial.
Nafan bilang, data industri terbaru menunjukkan bahwa permintaan properti saat ini cenderung lebih resilien pada segmen menengah atas, sementara pasar kelas menengah masih menghadapi tekanan daya baeli. “Karena itu, LPKR memiliki peluang memperoleh manfaat besar apabila daya beli dan pembiayaan KPR membaik, tetapi juga relatif lebih sensitif terhadap pelemahan daya beli kelas menengah,” ungkapnya. Nafan pun masih memberikan rekomendasi wait and see untuk LPKR. Cek Berita dan Artikel yang lain di
Google News