KONTAN.CO.ID - JAKARTA. Emiten jasa pertambangan menghadapi tantangan pada sisa tahun 2026 seiring belum tuntasnya persetujuan revisi Rencana Kerja dan Anggaran Biaya (RKAB) sejumlah perusahaan tambang. Kondisi ini berpotensi memengaruhi volume pekerjaan kontraktor dan tingkat utilisasi alat berat. Analis Kiwoom Sekuritas Indonesia Adrian Djie mengatakan, dampak keterlambatan revisi RKAB terhadap emiten jasa pertambangan bersifat selektif. Tekanan terutama akan terasa pada volume pekerjaan dan tingkat utilisasi alat, dengan besarnya dampak bergantung pada porsi pelanggan yang kuotanya dipangkas atau revisinya belum mendapatkan persetujuan. “Dampak keterlambatan RKAB ke emiten jasa pertambangan bersifat selektif. Yang paling tertekan adalah volume kerja dan utilisasi alat,” kata Adrian kepada Kontan, Senin (21/9/2026).
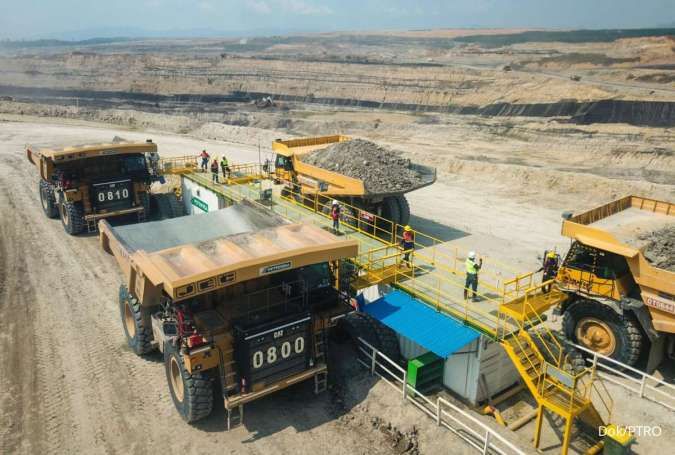
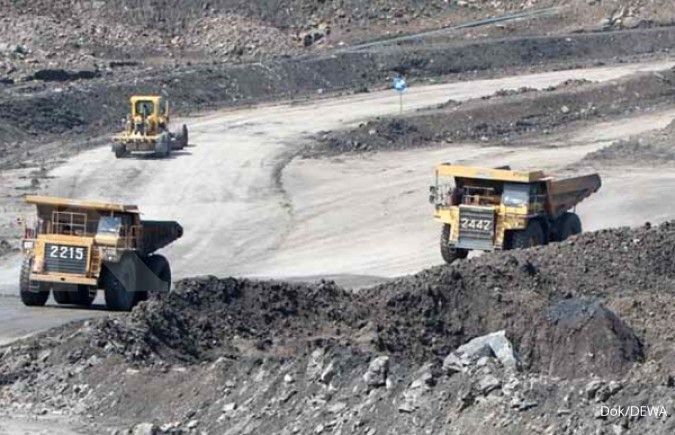
Menurut dia, apabila produksi pelanggan tambang tidak berjalan optimal, pekerjaan pengupasan lapisan tanah dan pengangkutan batu bara ikut berkurang. Sementara itu, sebagian besar biaya kontraktor bersifat tetap, seperti depresiasi alat, tenaga kerja, dan bunga. “Kalau pelanggan mengalami penurunan produksi, pekerjaan pengupasan lapisan tanah dan pengangkutan akan ikut turun. Di sisi lain, biaya tetap seperti depresiasi alat, tenaga kerja, dan bunga tetap berjalan,” ujar Adrian.
Baca Juga: Dari CBRE ke TRUK, Begini Jejak Kepemilikan Trio Suganto-Suminto-Suwito Penurunan volume pekerjaan tersebut dapat menyebabkan utilisasi alat berat ikut melemah. Jika berlangsung dalam periode yang panjang, kondisi tersebut berisiko membuat sebagian alat tidak beroperasi secara optimal sehingga pada akhirnya menekan margin emiten jasa pertambangan.
Diversifikasi pelanggan dan komoditas
Untuk mengurangi dampak ketidakpastian RKAB, diversifikasi pelanggan dan komoditas menjadi salah satu strategi yang dapat ditempuh kontraktor tambang. Adrian mengatakan, sejumlah kontraktor mulai memperkuat ekspansi ke komoditas emas, nikel, serta mineral non-batu bara. Langkah tersebut dilakukan untuk mengurangi ketergantungan terhadap satu jenis komoditas maupun kebijakan kuota produksi tertentu. “Diversifikasi komoditas dan pelanggan menjadi penting. Beberapa kontraktor mulai masuk ke emas, nikel, dan mineral non-batu bara,” kata dia. Selain diversifikasi, struktur kontrak juga menjadi faktor penting untuk menjaga kinerja kontraktor jasa pertambangan. Kontrak dengan tenor panjang, ketentuan volume minimum, serta klausul penyesuaian harga terhadap perubahan biaya bahan bakar minyak dapat memberikan perlindungan lebih besar terhadap perusahaan. Di sisi lain, emiten jasa pertambangan juga perlu lebih selektif dalam melakukan belanja modal atau capital expenditure (capex), terutama untuk pembelian alat berat baru.
Baca Juga: IHSG Diproyeksi Kembali Terkoreksi Selasa (22/9), Cermati Saham Pilihan Analis Menurut Adrian, investasi alat baru sebaiknya ditunda hingga kepastian volume produksi pada semester II-2026 terlihat lebih jelas. Langkah tersebut dapat membantu perusahaan menjaga arus kas di tengah potensi pelemahan volume pekerjaan. “Untuk belanja modal, kontraktor perlu lebih disiplin. Pembelian alat baru sebaiknya ditunda sampai volume produksi semester II-2026 lebih jelas,” ujar Adrian.
Kinerja emiten jasa pertambangan
Untuk sisa 2026, Adrian memperkirakan kinerja emiten jasa pertambangan masih menghadapi tekanan dari sisi volume pekerjaan. Namun, pemulihan secara bertahap berpeluang terjadi pada semester II seiring proses persetujuan revisi RKAB dan opsi pelonggaran kuota yang terukur dari pemerintah. Tekanan paling besar diperkirakan dirasakan oleh emiten yang memiliki pelanggan utama dengan kuota produksi yang dipangkas atau revisi RKAB yang masih tertunda. Sebaliknya, kontraktor dengan basis pelanggan yang lebih beragam dan memiliki pelanggan dengan kuota produksi relatif aman memiliki ruang yang lebih besar untuk mempertahankan utilisasi alat. Menurut Adrian, terdapat sejumlah karakteristik yang membuat emiten jasa pertambangan relatif lebih mampu menghadapi ketidakpastian tersebut. Di antaranya adalah sumber pendapatan yang terdiversifikasi di luar batu bara atau memiliki bisnis yang terintegrasi, kontrak jangka panjang dengan pelanggan yang kuotanya relatif aman, serta neraca dan arus kas yang sehat.
Baca Juga: Capex Tinggi Jadi Tantangan ISAT, Monetisasi Ekspansi Diproyeksi Mulai 2027 “Yang relatif lebih tahan adalah emiten dengan pendapatan yang sudah terdiversifikasi di luar batu bara, kontrak jangka panjang, pelanggan dengan kuota yang relatif aman, serta neraca dan arus kas yang sehat,” ungkapnya. Sebaliknya, emiten yang memiliki ketergantungan tinggi terhadap satu komoditas atau hanya mengandalkan satu hingga dua pelanggan dengan revisi RKAB yang masih tertunda menghadapi risiko lebih besar terhadap penurunan volume pekerjaan dan utilisasi alat.
Rekomendasi saham UNTR
Di tengah kondisi tersebut, Kiwoom Sekuritas Indonesia merekomendasikan beli saham PT United Tractors Tbk (UNTR). Kiwoom menetapkan target harga saham UNTR sebesar Rp28.000 per saham. Cek Berita dan Artikel yang lain di
Google News