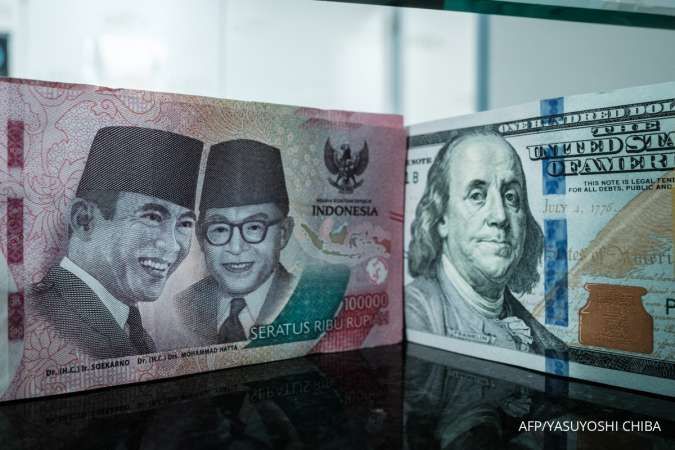
KONTAN.CO.ID - JAKARTA. Kinerja emiten yang punya utang dolar Amerika Serikat (AS) kembali menjadi sorotan kala nilai tukar rupiah kembali mendekati Rp 18.000 per dolar AS. Hari ini, rupiah di pasar spot ditutup melemah 0,55% secara harian ke level Rp 17.916 per dolar AS pada Kamis (24/9/2026). Sejalan dengan itu, kurs rupiah JISDOR (Jakarta Interbank Spot Dollar Rate) pun ikut melemah 0,53% secara harian menjadi Rp 17.898 per dolar AS.
Melansir RTI, rupiah telah melemah 7,39% sejak awal tahun alias year to date (YTD). Investment Analyst Infovesta Kapital Advisori Ekky Topan menyebut, pelemahan rupiah ke kisaran Rp 17.900 per dolar AS ini berdampak langsung pada perusahaan yang memiliki utang atau biaya dalam dolar, tetapi pendapatannya mayoritas rupiah. “Beban bunga, cicilan, bahan baku, dan biaya operasional akan meningkat,” ujar Ekky kepada Kontan, Kamis (24/9/2026).
Baca Juga: Menilik Kinerja Emiten Properti Pasca Pengesahan UU Reformasi Agraria Sebagai contoh, volatilitas kurs rupiah yang terjadi sejak awal tahun ini membuat PT Jababeka Tbk (KIJA) melakukan refinancing Senior Notes sebesar US$ 185,85 juta yang jatuh tempo pada Desember 2027. Untuk melunasi utang global itu, KIJA menandatangani fasilitas kredit baru dengan PT Bank Mandiri Tbk (BMRI) pada Mei 2026 lalu. Upaya pelunasan kewajiban lebih cepat itu bahkan membuat Jababeka menderita rugi bersih Rp 6,4 miliar per semester I 2026.
Sektor yang Paling Terdampak
Ekky melihat, sektor yang paling terdampak dari volatilitas rupiah ini adalah consumer goods dan manufaktur, terutama yang banyak menggunakan bahan baku impor. Emiten penerbangan serta perusahaan dengan utang dolar besar juga perlu dicermati. PT Indofood CBP Sukses Makmur Tbk (ICBP) misalnya, menjadi salah satu contoh karena sebagian besar utangnya dalam dolar AS, sementara pendapatannya terutama dalam rupiah. PT Garuda Indonesia Tbk (GIAA) juga berisiko karena memiliki utang dan biaya operasional berbasis dolar AS. Sebaliknya, PT Medco Energi Internasional Tbk (MEDC) lebih terlindungi karena pendapatan migasnya dalam dolar. “PT Tower Bersama Infrastructure Tbk (TBIG) juga relatif aman karena melakukan lindung nilai atas utang dolar AS miliknya,” ujar Ekky. Direktur Purwanto Asset Management Edwin Sebayang mengatakan, besar posisi utang dolar AS suatu perusahaan harus diperhatikan setelah memperhitungkan pendapatan dolar AS, aset dolar AS, biaya dolar AS, dan instrumen hedging. Setiap pelemahan sebesar Rp 1.000 per dolar AS dari Rp 17.000 ke Rp 18.000, berarti ada tambahan nilai rupiah utang sekitar Rp1 triliun untuk setiap US$1 miliar utang yang tidak terlindung. Namun, ini belum tentu sama dengan cash loss. “Jika utang tersebut belum jatuh tempo, sebagian dampaknya dapat berupa unrealised foreign-exchange loss akibat revaluasi kewajiban moneter,” ujarnya kepada Kontan, Kamis (24/9/2026).
Baca Juga: ULTJ, KOTA, MGLV Gelar Rights Issue, Cermati Proyeksi dan Rekomendasi Analis Menurut Edwin, sektor yang paling terdampak dari kondisi saat ini adalah penerbangan (GIAA), consumer goods (ICBP dan INDF), minyak dan gas (MEDC dan PGAS), serta infrastruktur dan konstruksi. “Namun, sektor migas pertambangan dan eksportir punya natural hedge yang lebih kuat, karena perusahaannya punya pendapatan besar dalam dolar AS,” ungkapnya. Ke depan, pergerakan kurs rupiah sangat bergantung pada kondisi global, terutama kebijakan suku bunga AS, arus modal, dan harga komoditas. Ekky memperkirakan rupiah akan bergerak di kisaran Rp17.300-Rp18.000 per dolar AS dalam jangka menengah. “Jika rupiah melemah lebih jauh, tekanan terhadap laba dan arus kas emiten dengan mismatch dolar akan meningkat,” katanya.
Saran untuk Investor
Investor pun disarankan Ekky untuk memperhatikan jumlah utang dolar AS, pendapatan dolar AS, jadwal jatuh tempo utang, serta kebijakan hedging perusahaan. “Utang dolar AS tidak selalu negatif jika perusahaan juga memiliki pendapatan dolar yang cukup,” ungkapnya. Edwin menuturkan, investor juga harus melihat sejumlah indikator dalam menilai emiten dengan eksposur besar terhadap volatilitas nilai tukar rupiah. Yaitu, seberapa besar nilai eksposurnya, jatuh tempo utang, beban bunga utang, arus kas emiten, serta upaya hedging emiten.
Baca Juga: Akuisisi Tol BUMN, Simak Prospek dan Rekomendasi Saham Jasa Marga (JSMR) ICBP dinilai menjadi emiten dengan kinerja operasional eksposur utang dolar AS besar. Per semester I 2026, ICBP menderita rugi kurs sebesar Rp 2,95 triliun, sementara ada laba operasional sekitar Rp 9,5 triliun. “Ini berarti rugi kurs ICBP setara dengan 32% dibandingkan raihan laba operasional,” kata Wkky. Ekky pun menyarankan investor untuk mencermati saham MEDC, ICBP, dan TBIG. Cek Berita dan Artikel yang lain di
Google News