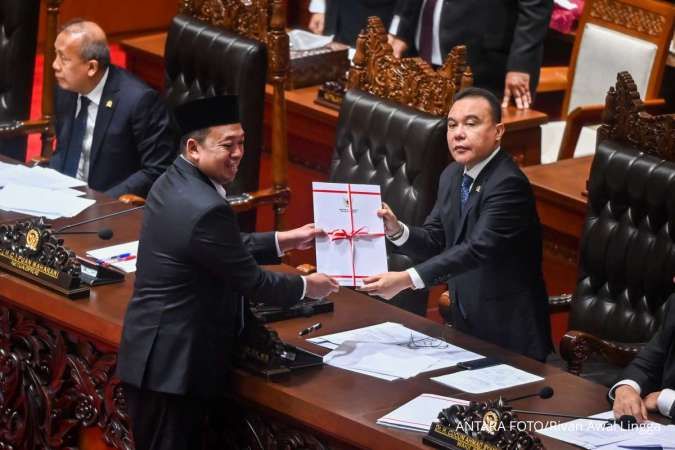
KONTAN.CO.ID - JAKARTA. Kinerja emiten CPO dinilai masih tertekan di tengah sentimen ketidakpastian kebijakan. Terbaru, Dewan Perwakilan Rakyat Republik Indonesia resmi mengesahkan Undang-Undang Pengaturan Reforma Agraria dalam Rapat Paripurna, Selasa (22/9/2026). UU ini bertujuan untuk memperbaiki distribusi dan pemanfaatan lahan melalui pengawasan yang lebih ketat terhadap lahan yang terkonsentrasi, kurang dimanfaatkan, dan dalam sengketa. Lahan-lahan tersebut berpotensi menjadi Objek Reforma Agraria dan didistribusikan kembali kepada masyarakat berpenghasilan rendah.
Baca Juga: Levoca Enterprise Jual 3,77 Miliar Saham BNBR di Harga Rp 71 per Saham UU ini juga menetapkan batas maksimum kepemilikan tanah dan menyediakan kompensasi bagi pemegang hak atas tanah tertentu yang lahannya menjadi Objek Reforma Agraria. Analis Maybank Sekuritas Indonesia Kevin Halim mengatakan, emiten CPO dapat menghadapi potensi risiko mengingat kompleksitas status penggunaan lahan, batas konsesi, klaim yang tumpang tindih, serta konflik agraria historis. UU ini memperkenalkan ketentuan khusus bagi perusahaan perkebunan yang gagal memenuhi kewajiban plasma emiten CPO. Jika perusahaan belum memenuhi alokasi plasma yang diwajibkan dalam jangka waktu satu tahun, UU tersebut menetapkan mekanisme pembagian keuntungan sebesar 20% bagi masyarakat yang terdampak. Oleh karena itu, ketentuan ini terutama relevan bagi perusahaan yang memiliki kewajiban plasma yang belum terpenuhi atau tertunda, dan bukan merupakan persyaratan baru berupa pembagian keuntungan 20% yang berlaku bagi seluruh perusahaan perkebunan. Analis BRI Danareksa Sekuritas Abida Massi Armand mengatakan, dampak aktual dari UU tersebut belum bisa dihitung karena besaran batas dan mekanismenya masih menunggu PP turunan. “Alhasil, dampak dari kebijakan ini masih tertahan jangka menengah, bukan risiko langsung,” ujarnya kepada Kontan Kontan. Minggu (27/9/2026). Abida bilang, emiten CPO dengan landbank terbesar seperti PT Astra Agro Lestari Tbk (AALI), PT PP London Sumatra Indonesia Tbk (LSIP), dan PT Dharma Satya Nusantara Tbk (DSNG) punya eksposur lebih tinggi dibanding PT Triputra Agro Persada Tbk (TAPG) yang skalanya lebih kecil. ”Jika skema plasma eksisting diakui sebagai bagian kewajiban 20% HGU, dampaknya bisa jauh lebih ringan dari kekhawatiran pasar saat ini,” ungkapnya. Analis Kiwoom Sekuritas Indonesia Kevin Yudha Pratama mengatakan, hal yang paling penting nanti adalah aturan turunannya, terutama soal batas penguasaan lahan dan status HGU. Alhasil, emiten dengan land bank besar belum tentu otomatis paling berisiko.
Baca Juga: Cek Rekomendasi Saham Consumer Staples ICBP, MYOR, CMRY dan SIDO untuk Senin (28/9) “Yang lebih perlu diperhatikan adalah legalitas lahan, sengketa, dan potensi overlap dengan kawasan hutan,” ujarnya kepada Kontan, Sabtu (26/9/2026). Beberapa emiten seperti PT Prime Agri Resources Tbk (SGRO), PT Salim Ivomas Pratama Tbk (SIMP), dan AALI sebelumnya memang pernah memiliki eksposure terkait penertiban kawasan hutan, tetapi isu ini terpisah dari UU Reforma Agraria yang baru. Hingga tahun 2027, kinerja emiten CPO tidak cukup hanya bertumpu pada harga sawit tinggi, karena UU ini menambah ketidakpastian regulasi. Abida melihat, sentimen pendorong para emiten berasal dari B50 yang menyerap CPO domestik lebih besar dan harga global yang masih solid di atas MYR 4.600 per ton. Sementara sentimen pemberat berasal dari ketidakpastian PP turunan soal batas lahan, kewajiban 20% HGU yang berpotensi mengurangi area produktif, dan proyeksi penurunan produksi akibat El Niño sebanyak hingga 4-5 juta ton di 2027. ”LSIP relatif lebih terlindungi dari risiko lahan besar dibanding AALI,” ungkapnya. Kevin berpandangan, sektor CPO hingga 2027 masih cukup ditopang oleh B50 dan potensi supply yang lebih ketat akibat El Nino.
Baca Juga: Harga Gandum dan Gula Naik, Begini Dampaknya pada Saham ICBP, MYOR, SIDO, dan CMRY Kondisi ini bisa membantu menjaga harga CPO tetap tinggi, tetapi harga tinggi saja belum tentu cukup, karena El Nino juga bisa menekan produksi. Sementara biaya pupuk, pungutan ekspor, dan risiko regulasi tetap menjadi pemberat. Dalam kondisi seperti ini, emiten dengan balance sheet kuat, produktivitas kebun yang baik, dan risiko lahan yang relatif lebih terkendali cenderung berada di posisi yang lebih baik. “LSIP dan TAPG termasuk yang cukup menarik untuk dicermati dari sisi tersebut,” paparnya. Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta mengatakan, prospek emiten CPO di akhir 2026 hingga 2027 masih cukup positif, meskipun menghadapi tantangan dari kebijakan domestik seperti B50 dan DMO. Kebijakan B50 memang berpotensi mengurangi volume ekspor karena lebih banyak CPO terserap untuk biodiesel, tetapi di sisi lain kebijakan tersebut meningkatkan permintaan domestik dan berpotensi menjaga harga CPO tetap kuat. “Jika B60 diterapkan pada 2027, tambahan demand biodiesel dapat semakin memperketat neraca pasokan CPO,” ujarnya kepada Kontan, Minggu (27/9/2026). Namun, kinerja emiten tidak cukup hanya mengandalkan tingginya harga CPO global. Produktivitas kebun, yield, efisiensi biaya, usia tanaman, kurs rupiah, serta kemampuan menjaga margin akan sangat menentukan. “DMO, pungutan ekspor, kenaikan biaya produksi, dan potensi peningkatan inventory menjadi sejumlah pemberat,” paparnya. Untuk harga CPO, risiko koreksi jangka pendek tetap terbuka apabila produksi dan inventory meningkat atau permintaan ekspor melemah.
Baca Juga: Segera Eksekusi Rights Issue, IRSX Angkat Hana Hasanah Jadi Komut Baru “Namun, penurunan tajam belum menjadi skenario utama karena masih ada penopang dari B50/B60, potensi gangguan produksi akibat cuaca, serta harga energi yang relatif tinggi,” ujarnya. Kevin merekomendasikan trading buy untuk LSIP dengan target harga Rp 2.200 – Rp 2.250 per saham. Sementara Abida merekomendasikan beli untuk LSIP dan TAPG dengan target harga masing-masing Rp 2.000 per saham dan Rp 2.500 per saham. Nafan pun merekomendasikan add untuk LSIP dan TAPG dengan target harga masing-masing Rp 1.875 per saham dan Rp 2.280 per saham. Cek Berita dan Artikel yang lain di
Google News