KONTAN.CO.ID – JAKARTA. Kinerja PT Pertamina Geothermal Energy Tbk (
PGEO) hingga akhir 2026 masih ditopang oleh pertumbuhan produksi listrik panas bumi dan optimalisasi kapasitas pembangkit. Namun, investor perlu mencermati risiko belanja modal, keterlambatan proyek, serta pergerakan saham PGEO yang secara teknikal masih berada dalam fase konsolidasi
bearish. Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta mencatat, dari sisi fundamental sebenarnya kinerja operasional PGEO menunjukkan perkembangan positif.
Hingga 31 Juli 2026, produksi listrik panas bumi perseroan mencapai 3.222 gigawatt hour (GWh), meningkat 12,7% secara tahunan (YoY).
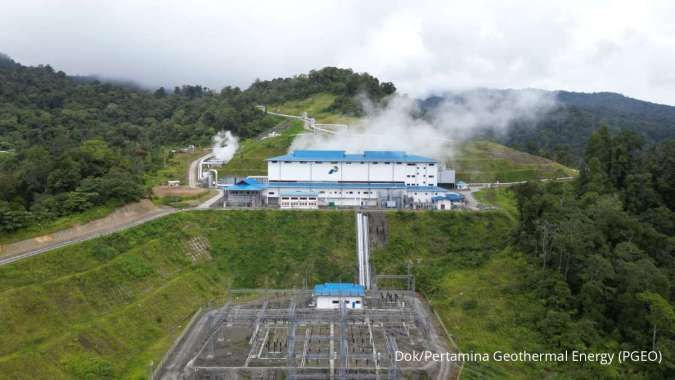
Baca Juga: Baru 7 Emiten IPO hingga Oktober 2026, Apa Penyebabnya? Capaian tersebut menjadi modal bagi PGEO untuk mengejar target produksi listrik sebesar 5.255 GWh sepanjang 2026. "Meski demikian, PGEO perlu menjaga konsistensi produksi dan keandalan operasional di seluruh wilayah kerja, mengingat masih diperlukan produksi sekitar 2.033 GWh selama lima bulan terakhir untuk mencapai target tersebut," terang Nafan kepada Kontan, Senin (12/10/2026). Menurut Nafan, konsistensi produksi dan keandalan operasional di seluruh wilayah kerja menjadi faktor penting untuk menjaga pencapaian target. Selain itu, peningkatan produksi dari Lapangan Lumut Balai setelah Unit 2 beroperasi penuh turut menunjukkan potensi kontribusi penambahan kapasitas pembangkit terhadap pertumbuhan bisnis perseroan. Kemudian, karakteristik bisnis panas bumi yang memiliki kebutuhan energi berkelanjutan dan potensi pendapatan jangka panjang menjadi penopang prospek PGEO. Meski demikian, investor tetap perlu mencermati kemampuan perseroan mengonversi kenaikan produksi menjadi pertumbuhan pendapatan dan laba bersih, sekaligus menjaga efisiensi biaya operasional dan arus kas. Memasuki 2027, ekspansi kapasitas pembangkit juga berpotensi menjadi katalis pertumbuhan PGEO. Sejumlah proyek yang perlu dicermati antara lain Lumut Balai Unit 3 dan 4 yang masing-masing berkapasitas 55 megawatt (MW), serta Lahendong Unit 7 dan 8 dengan total kapasitas 50 MW. Realisasi proyek-proyek tersebut, termasuk jadwal operasi komersialnya, akan menentukan kontribusi tambahan kapasitas terhadap pendapatan perseroan.
Baca Juga: Rupiah Spot Melemah 0,16% ke Rp 17.942 per Dolar AS pada Selasa (13/10) Pagi Selain itu, dukungan pemerintah terhadap pengembangan energi baru dan terbarukan serta meningkatnya kebutuhan listrik nasional berpotensi memperkuat peran panas bumi sebagai sumber energi baseload yang relatif stabil. Kendati demikian, PGEO masih menghadapi sejumlah risiko, mulai dari tingginya kebutuhan belanja modal (capex), potensi keterlambatan penyelesaian proyek, hingga risiko eksplorasi dan pengeboran. Ketidakpastian keekonomian proyek serta skema harga jual listrik juga menjadi faktor yang perlu diperhatikan investor. Pasalnya, pengembangan pembangkit panas bumi membutuhkan investasi besar dan waktu relatif panjang. Karena itu, kemampuan PGEO menjaga profitabilitas, mengendalikan biaya, serta menjalankan ekspansi sesuai jadwal menjadi faktor penting bagi realisasi pertumbuhan kinerja ke depan. Analis Bahana Sekuritas, Jeremy Mikael, mencermati katalis PGEO terdekat dalam enam bulan ke depan adalah potensi perubahan
free float (saham beredar di publik). Saat ini dicermati
free float PGEO hanya sebesar 11,1%, atau 3,9 poin persentase di bawah ketentuan minimum kepemilikan publik sebesar 15% yang diwajibkan Bursa Efek Indonesia (BEI) paling lambat Maret 2027. "Kami memetakan sejumlah opsi yang paling memungkinkan untuk menutup kesenjangan tersebut melalui satu transaksi. Dalam asumsi kami, PGEO akan langsung meningkatkan
free float menjadi 15%, alih-alih menaikkannya secara bertahap menjadi 12,5% terlebih dahulu," ungkap Jeremy.
Baca Juga: Bursa Asia Melemah Selasa (13/10) Pagi, Terseret Penurunan Saham Kecerdasan Buatan Dari sisi keuangan, PGEO diproyeksikan membukukan pertumbuhan pendapatan dan laba bersih pada 2026. Berdasarkan riset dari Head of Research Korea Investment & Sekuritas Indonesia (KISI), Muhammad Wafi, pendapatan PGEO diperkirakan mencapai US$ 462,1 juta, meningkat 6,8% YoY dibandingkan realisasi 2025 sebesar US$ 432,7 juta.
Sejalan dengan itu, laba bersih yang diatribusikan kepada pemilik entitas induk diproyeksikan naik 18,7% secara tahunan menjadi US$ 163,4 juta pada 2026, dari US$ 137,7 juta pada 2025. Sementara itu, dari sisi teknikal, Nafan menilai saham PGEO masih berada dalam fase konsolidasi bearish. Dengan kondisi tersebut, ia menyarankan investor untuk menerapkan strategi
wait and see terhadap saham PGEO. Kemudian Wafi memberikan rekomendasi untuk
hold saham PGEO dengan target harga Rp 1.065 per saham. Ada pun Jeremy merekomendasikan kepada investor untuk buy PGEO dengan target Rp 1.500 per saham. Cek Berita dan Artikel yang lain di
Google News