KONTAN.CO.ID - JAKARTA. PT Triputra Agro Persada Tbk (
TAPG) mencatatkan pertumbuhan laba yang signifikan pada kuartal III 2026 berkat kenaikan volume dan harga jual. Analis KB Valbury Sekuritas Adolf Setiadi mencatat, sepanjang sembilan bulan pertama tahun 2026, TAPG meraup laba bersih sebesar Rp 3,51 triliun, naik 30,8% secara tahunan (
year on year/YoY). Angka ini telah mencerminkan 85,1% dari proyeksi KB Valbury Sekuritas dan 85% dari estimasi konsensus, meskipun pendapatan TAPG yang sebesar Rp 9,45 triliun terbilang sejalan dengan ekspektasi awal.
Laba yang impresif ini turut didorong oleh penurunan beban pupuk sebesar 23% secara tahunan akibat penundaan pemupukan selama cuaca kering.
Baca Juga: Rupiah Dibuka Menguat Tipis ke Rp 18.127 Per Dolar AS Hari Ini (30/10), Asia Naik "Secara keseluruhan, volume yang lebih tinggi, harga yang lebih baik, dan pertumbuhan biaya yang lebih lambat mendorong pelampauan kinerja sembilan bulan pertama, dengan kuartal ketiga saja menyumbang 42% dari laba bersih sembilan bulan pertama," ungkap Adolf dalam risetnya, (29/10/2026). Dari sisi operasional, volume penjualan
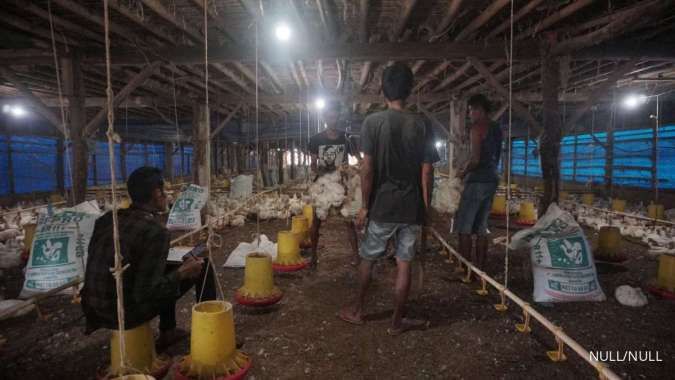
crude palm oil (CPO) pada kuartal III naik 20% secara tahunan menjadi 187.500 ton. Harga jual rata-rata (
average selling price/ASP) CPO juga meningkat 9,5% yoy menjadi Rp 15.565 per kilogram. Tren positif ini ikut ditopang oleh tingginya permintaan biodiesel B50 setelah implementasinya pada bulan Juli 2026 serta kokohnya harga minyak nabati global. Kendati demikian, memasuki kuartal IV 2026, perolehan laba perseroan diproyeksikan mengalami sedikit moderasi karena adanya peningkatan biaya. "Kami memahami dari perusahaan bahwa aplikasi pupuk akan meningkat pada kuartal keempat 2026 dan kuartal pertama 2027, sehingga kami memandang sebagian dari keuntungan margin sembilan bulan pertama sebagai efek waktu daripada penghematan struktural," jelas Adolf. Meski terdapat bayang-bayang kenaikan beban biaya pupuk dan tingginya harga tandan buah segar (TBS) pihak ketiga, prospek fundamental TAPG dinilai masih sangat menjanjikan.
Daya tarik emiten ini juga terpancar dari aksi korporasi berupa pembagian dividen tunai yang rutin.
Estimasi imbal hasil (
yield) dividen tahun buku 2026 diproyeksikan mencapai 10,4% pada rasio pembayaran (
payout ratio) sebesar 85%. Melihat visibilitas laba yang solid, profil dividen yang atraktif, serta tren harga CPO yang masih mendukung, laju pertumbuhan bisnis TAPG diyakini akan terus berlanjut. Oleh karena itu, Adolf merekomendasikan
buy untuk saham TAPG dengan target harga Rp 2.500 per saham. Cek Berita dan Artikel yang lain di
Google News