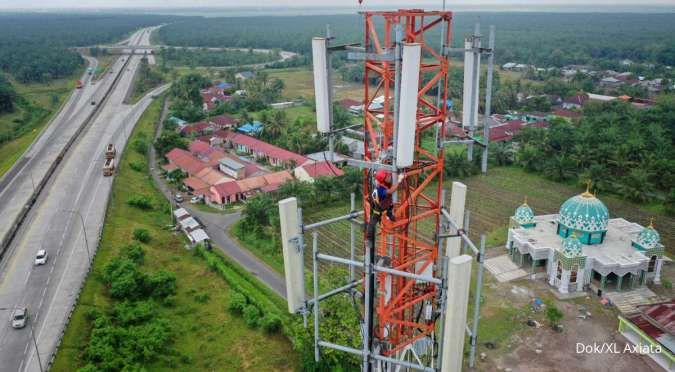
KONTAN.CO.ID - JAKARTA. Persaingan tarif internet rumah mulai meningkat seiring upaya operator telekomunikasi menjaga pertumbuhan pelanggan dan pendapatan. Riset Mirae Asset Sekuritas Indonesia per 23 Oktober 2026 mencatat tarif internet rumah turun rata-rata 2,2% secara bulanan pada Oktober 2026, setelah sejumlah penyedia, termasuk IndiHome, XL Satu, ICON+, dan Biznet, menyesuaikan harga. Di tengah situasi itu, kinerja PT XLSMART Telecom Sejahtera Tbk (EXCL) pada 2027 diperkirakan membaik, didorong oleh monetisasi jaringan 5G, naiknya pendapatan rata-rata per pengguna, dan normalisasi belanja modal.
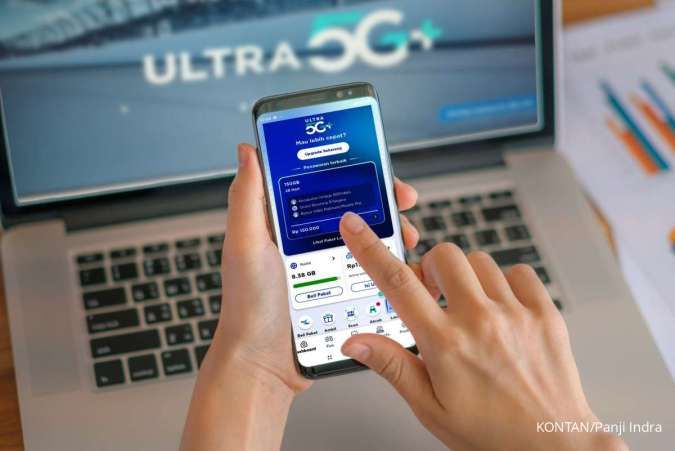
Equity Analyst PT Indo Premier Sekuritas, Imam Gunadi, menilai penyesuaian harga paket seluler oleh operator pada akhir Agustus hingga September 2026 menjadi bagian dari upaya menjaga ARPU. Selain itu, sejak Agustus 2026, EXCL dan PT Indosat Tbk (ISAT) menggandakan kuota pada paket berukuran besar untuk mendorong pelanggan beralih ke layanan 5G dan meningkatkan monetisasi.
Baca Juga: Saham Baru Visi Media (VIVA) Bertambah 43 Miliar, Pemegang Saham Terancam Dilusi 72% Penetrasi 5G yang lebih tinggi berpotensi mendongkrak ARPU EXCL pada 2027, karena ARPU layanan 5G perseroan diperkirakan sekitar 20% lebih tinggi dibandingkan layanan 4G. “Penetrasi 5G yang lebih tinggi berpotensi mendukung pertumbuhan ARPU EXCL pada 2027,” ujar Imam. Berdasarkan proyeksi Imam, pertumbuhan ARPU EXCL pada 2027 bisa mencapai 6% secara tahunan, lebih tinggi daripada asumsi dasar sebesar 4%. ARPU perseroan juga diperkirakan naik menjadi Rp47.800 pada kuartal III-2026 dan Rp49.300 pada kuartal IV-2026. Dari sisi keuangan, pendapatan EXCL diproyeksikan mencapai Rp 47,86 triliun pada 2026 dan naik menjadi Rp 49,45 triliun pada 2027. EBITDA diperkirakan meningkat dari Rp 22,18 triliun menjadi R p24,22 triliun. Laba bersih inti diproyeksikan berbalik dari rugi Rp2,46 triliun pada 2026 menjadi laba Rp3,68 triliun pada 2027. Perbaikan kinerja ini juga ditopang kemajuan integrasi jaringan. Proses integrasi melalui
Multi Operator Core Network (MOCN) sudah mencapai sekitar 90%, sedangkan pembongkaran aset telah mencapai 95%. Sisa biaya teknologi informasi diperkirakan relatif kecil. Imam memperkirakan margin EBITDA EXCL naik dari 46% pada 2026 menjadi 49% pada 2027, sejalan dengan pertumbuhan pendapatan, monetisasi 5G, dan normalisasi belanja modal. Meski begitu, realisasi pertumbuhan ARPU serta biaya yang masih terkait integrasi jaringan tetap perlu dicermati. Di sisi lain, bisnis internet rumah TLKM menghadapi tantangan. ARPU segmen
fixed broadband perusahaan diperkirakan mencapai Rp 219.000 per bulan, tumbuh 5% secara tahunan dan 4% secara kuartalan. Jumlah pelanggannya diproyeksikan mencapai 9,86 juta, turun 4% secara tahunan, tetapi naik 4% secara kuartalan. Risiko lain bagi TLKM adalah kemungkinan tambahan pencadangan penurunan nilai aset sebesar Rp6 triliun hingga Rp8 triliun pada semester II-2026. Jika terjadi, pencadangan ini dapat menekan laba bersih yang dilaporkan. Biaya terkait sistem enterprise resource planning (ERP) juga diperkirakan membebani kinerja kuartal III-2026.
Baca Juga: Tiga Emiten Grup Salim Siapkan Buyback Saham, Simak Pergerakan Harganya Dari sisi investasi, Imam mempertahankan rekomendasi
buy untuk EXCL dengan target harga Rp5.300 per saham. Rekomendasi ini didukung peluang kenaikan ARPU lewat monetisasi 5G, kemajuan integrasi jaringan, dan normalisasi belanja modal pada 2027. Saham EXCL diperdagangkan pada sekitar 4,3 kali adjusted enterprise value to EBITDA (EV/EBITDA) berdasarkan estimasi 2027, dengan rasio
price to earnings (PER) sekitar 11,6–11,7 kali. Secara sektoral, valuasi saham telekomunikasi berada di sekitar 4,1 kali EV/EBITDA berdasarkan estimasi 12 bulan ke depan, atau sekitar dua standar deviasi di bawah rata-rata historisnya. Dengan demikian, perkembangan tarif internet rumah dan strategi monetisasi jaringan menjadi hal yang perlu dicermati investor. Kemampuan operator menjaga pertumbuhan pelanggan, meningkatkan ARPU, dan mengendalikan biaya akan menentukan prospek kinerja masing-masing emiten. Cek Berita dan Artikel yang lain di
Google News